찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • EUV
    2026-10-19
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 330 건
  • EUV 없이도 밀도 높인다… 중국 CXMT, 새 아키텍처로 서버 메모리 시장 도전 [고든 정의 TECH+]

    EUV 없이도 밀도 높인다… 중국 CXMT, 새 아키텍처로 서버 메모리 시장 도전 [고든 정의 TECH+]

    중국 창신 메모리 테크놀로지(CXMT)는 기술적인 한계로 고대역폭메모리(HBM) 같은 고성능 인공지능(AI) 메모리 시장에는 올해 진출을 시도하는 수준이지만, 소비자용 D램과 LPDDR5, LPDDR5X 메모리 시장에서는 거대한 중국 내수 시장 덕분에 매출을 대폭 끌어올린 것으로 알려져 있습니다. 그리고 최근에는 서버용 메모리에도 적극적으로 나서고 있습니다. CXMT 사장 차오 칸유 박사는 상하이에서 열린 콘퍼런스에서 “차세대 4F² 아키텍처를 적용한 서버용 DDR5 RDIMM을 올해 말까지 출시하겠다”고 밝혔습니다. 4F² 공정은 차세대 메모리 셀 아키텍처로, 기존에는 트랜지스터와 커패시터를 옆으로 나란히 배치했지만, 4F²는 이를 위아래로 쌓아 셀이 차지하는 면적을 줄입니다. 이를 통해 D램 제조업사는 트랜지스터를 같은 면적에 더 많이 집어넣어 메모리의 용량을 늘릴 수 있습니다. 사실 CXMT는 2021년에 4F² 아키텍처에 대한 첫 번째 논문을 발표하는 등 수년간 이 기술을 연구해 왔습니다. 그런데 여기에는 그럴 만한 이유가 있습니다. 미국의 제재로 인해 극자외선(EUV) 노광 장비 반입이 어려운 상황이라 어떤 방법을 사용해서라도 심자외선(DUV) 노광 장비로 메모리 밀도를 높여야 하기 때문입니다. 6F²에서 4F² 아키텍처로 전환하면 CXMT는 EUV 장비 없이도 메모리 셀 면적을 약 33% 줄일 수 있습니다. 따라서 삼성 등 다른 메모리 제조사들이 2028년 정도로 예상하고 있는 4F² 아키텍처를 선제적으로 도입하는 것으로 보입니다. 이는 앞선 기술력을 입증하기보다는 그만큼 미세공정의 한계를 다른 방식으로 돌파하려는 것으로 풀이될 수 있습니다. 다만 처음에는 완전한 도입이 아니라 15㎚ G5 D램 공정을 기반으로 하는 4F² 아키텍처의 부분적인 파생 형태일 가능성이 높습니다. 참고로 G5는 기존의 실리콘 기반 절연체를 산화하프늄과 같은 소재로 대체하는 고유전율 금속 게이트(HKMG) 기술과 SAQP(Self-Aligned Quadruple Patterning) 기술을 적용해 G4보다 밀도를 높인 공정입니다. EUV 노광 장비 없이도 밀도를 더 높였다는 장점이 있으나 공정 단계가 많아져 수율·비용 부담이 커지고, 간격 불균일 같은 결함이 발생하기 쉽습니다. 아무튼 CXMT는 2026년 9월부터 G5 공정 양산을 시작했으며 첫 제품은 LPDDR5X 24Gb 다이로 알려져 있습니다. G5는 메모리 빅 3의 최신 D램 제품과 비슷한 밀도를 지닌 것으로 알려져 있습니다. 여기서 4F² 아키텍처를 도입해 밀도를 더 높이면 대용량 제품이 필요한 서버용 RDIMM 메모리에 유리할 것으로 예상됩니다. 이와 동시에 CXMT는 현재 생산 능력을 공격적으로 확장하고 있으며, 올해 말까지 월 30만 웨이퍼 규모로 증설할 계획입니다. 그리고 올해 말까지 HBM 전용 생산 시설도 월 5만 웨이퍼 규모로 갖출 계획입니다. 그리고 내년에는 월 50만장까지 웨이퍼 생산을 늘린다는 계획을 지니고 있습니다. 다만 EUV 장치 없이 계속해서 DUV 장치로 여러 번 회로를 새기면서 생기는 공정 복잡도 증가와 제재로 인해 새로 지은 공장일수록 아직 검증되지 않은 중국산 장비 비중을 계속 높여 나가야 한다는 점이 불안 요소입니다. 그러나 이미 상당한 수준의 생산 능력을 확보했고 기술 추격 속도가 상당한 만큼 메모리 빅 3도 방심할 수 없을 것으로 보입니다.
  • 中 CXMT “차세대 서버용 D램 연내 출시”…K반도체 앞서나

    중국 최대 메모리 반도체 기업인 창신메모리(CXMT)가 차세대 D램 기술 개발에 속도를 내는 가운데, 삼성전자와 SK하이닉스 등이 개발 중인 첨단 반도체를 먼저 양산하겠다고 밝혔다. 12일 홍콩 사우스차이나모닝포스트에 따르면 차오칸위 CXMT 총재(사장)는 지난 10일(현지시간) 중국 상하이에서 열린 반도체 산업 행사에서 올해 연말까지 독자 개발한 차세대 D램 ‘4F²’(포에프스퀘어) 구조의 서버용 D램 DDR5 제품을 출시하겠다고 설명했다. 4F²은 D램이 데이터를 저장하는 메모리 셀의 면적을 업계 주류인 6칸(6F²)에서 4칸으로 줄이는 기술이다. 면적을 줄이려 평면에 눕혔던 부품들을 세로로 꼿꼿이 세운다. 같은 크기의 반도체에 더 많은 데이터를 저장해 생산 효율은 높이고 원가는 낮추는 기술이다. 그간 반도체 회로를 미세하게 만들어 저장 용량을 늘려왔지만 공정이 정교해질수록 기술 난도가 높아지고 생산 비용도 증가하는 데 따른 대안이다. 반도체 업계는 삼성전자가 2028년에 10나노미터 이하 차세대 공정에서 4F² 기술을 도입해 제품을 생산할 것으로 전망한다. SK하이닉스도 지난해 4F² 관련 기술 로드맵을 공개했지만 양산 계획을 밝힌 적은 없다. CXMT의 이번 양산 선언이 차세대 메모리 기술 경쟁에서 새로운 변수로 작용할 수 있다고 보는 이유다. 특히 4F² 기술은 그간 삼성전자와 SK하이닉스, 마이크론이 주도해 온 서버용 메모리 분야의 첨단 기술이라는 점에서 더욱 위협적이다. 그동안 중국 메모리 업체들은 범용 D램과 모바일 메모리 등의 시장 점유율 상향에 주력했었다. 국내 반도체 업계에서는 CXMT가 실제 양산에 성공할지는 두고 봐야 한다는 신중론도 나온다. 미국 등의 제재로 ASML의 극자외선(EUV) 노광장비를 사용할 수 없는 상황에서 반도체 수율을 높여야 하고, 신기술 도입 과정에서 예측하지 못한 변수가 잇따를 수도 있다. 하지만 중국의 거센 추격을 무시해서는 안 된다는 경고음도 높다. 아직은 중국에 비해 우리나라가 고대역폭메모리(HBM)의 경우 3년 정도의 기술 우위를 유지하고 있지만, 방심하면 언제든 따라잡힐 수 있다는 것이다. 특히 CXMT는 지난 7월 기업공개(IPO)를 통해 최대 666억 1000만 위안(약 13조 2000억원)을 조달해 자본이 풍부하다. 또 8월에 차세대 모바일 D램인 LPDDR6의 양산을 공식화했고, 지난달에 5세대 D램 공정의 양산에 돌입했다고 발표하는 등 기술 발전이 가속화하고 있다.
  • 화웨이 ‘기린 9050 프로’ 공개…미국 제재 뚫고 여기까지 왔다 [고든 정의 TECH+]

    화웨이 ‘기린 9050 프로’ 공개…미국 제재 뚫고 여기까지 왔다 [고든 정의 TECH+]

    미국의 제재를 받는 중국 기업 중 하나인 화웨이는 역설적으로 중국 정보기술(IT) 자립의 시험대가 되고 있습니다. 스마트폰의 두뇌인 화웨이의 ‘기린(Kirin) 시스템 온 칩(SoC)’ 역시 그런 사례입니다. 화웨이가 개발한 기린 칩은 현재까지 애플 A 시리즈에 비하면 상당한 격차가 있는 게 사실입니다. 하지만 최근 공개한 ‘기린 9050’ 프로는 이 격차를 4년에서 3년으로 좁혔다는 평가를 받고 있습니다. 화웨이가 제재로 직면한 중요한 문제는 TSMC 같은 해외 파운드리를 사용할 수 없다는 것입니다. 따라서 프로세서 설계 능력과 무관하게 최신 미세 공정으로 프로세서를 제조할 수 없는 상황입니다. 현재 화웨이가 접근할 수 있는 중국 내 최신 미세 공정은 SMIC 같은 자국 내 파운드리의 ‘N+3’ 공정 노드입니다. SMIC의 N+3 노드는 7㎚급 심자외선(DUV) 공정을 멀티 ‘패터닝 방식’(회로를 여러 번 새기는 것)과 설계 최적화 방식 등을 통해 성능을 높인 것으로 N+1, N+2 순으로 발전시켜 현재는 트랜지스터 밀도에서 제곱 밀리미터당 1억 1300만 개 정도로 TSMC의 5㎚급 공정에 근접한다는 평가를 받고 있습니다. 하지만 이것만으로 애플 A20 프로같이 2㎚ 공정을 적용한 최신 칩을 따라잡을 수 없기 때문에 화웨이는 ‘로직폴딩’이라는 새로운 해결책을 들고 나왔습니다. 로직폴딩은 두 개의 칩을 아래위로 붙여 하나의 칩처럼 만든 것으로 사실 개념 자체는 새로운 것이 아닙니다. AMD의 라이젠 중앙처리장치(CPU)에서 적용된 3D V 캐시 역시 CPU 로직 칩 위에 L3 캐시를 올리고 여러 개의 미세 통로로 연결해 하나의 칩처럼 사용할 수 있게 만들었습니다. 로직폴딩은 AMD의 3D V 캐시와 비슷하면서도 한 단계 더 나아가 로직 회로 자체를 위아래로 나눠 배치한 것이 특징입니다. 덕분에 신호 이동 거리가 짧아져 전력 소모와 발열이 줄고, 실효 트랜지스터 밀도는 제곱 밀리미터당 2억 3800만 개까지 올라갔다는 게 화웨이의 설명입니다. 기린 9050 프로는 미국의 제재 속에서 중국 IT 업계가 어떻게 활로를 모색하고 있는지 잘 보여주고 있지만, 동시에 약점도 보여주고 있습니다. 중국 내 극자외선(EUV) 장비 반입이 금지된 상태에서 SMIC는 DUV 멀티 패터닝과 여러 가지 다른 방법으로 밀도를 조금씩 올리고 있긴 하나 결국 이는 수율 감소와 비용 증가로 이어질 수밖에 없습니다. 여기에 로직폴딩 역시 제조 과정을 더 복잡하게 해 비용이 오를 수밖에 없는 구조입니다. 훨씬 비싼 장비인데도 주요 반도체 제조사들이 EUV 노광 장비를 굳이 들여오는 데는 그럴 만한 이유가 있는 것입니다. 여기에 제조 과정은 복잡한데 비해 그 결과물의 성능은 그렇게 우수한 편이 아닙니다. 화웨이는 기린 9050 프로의 비교 제품으로 구글의 G6를 택했는데, 중급형 프로세서를 골랐다는 점에서 성능이 그렇게 높지 않다는 점을 시인한 셈입니다. 애플의 A20 프로와 비교하면 싱글코어 성능은 절반 정도, 멀티코어 성능은 30% 낮은 것으로 보이며 3년 전 등장한 A17 프로와 비슷하거나 일부 앞서는 수준으로 평가받고 있습니다. 하지만 그럼에도 꾸준히 발전하고 있다는 점은 무시할 수 없습니다. 이번 성과도 과거 4년 차이를 3년으로 단축시켰다는 평가를 받고 있고 앞으로 이 차이가 1~2년으로 좁혀질 가능성도 충분하기 때문입니다. 다만 현재 화웨이가 계획하는 것처럼 로직폴딩을 3~4층으로 더 확장하는 방식이나 SMIC의 N+4, N+5 노드 모두 제조 과정을 복잡하게 할 가능성이 있어 성능과 비용의 두 마리 토끼를 어떻게 잡느냐가 관건이 될 것으로 보입니다.
  • ‘14A 공정’ 서두르는 인텔…문제는 캐파? [고든 정의 TECH+]

    ‘14A 공정’ 서두르는 인텔…문제는 캐파? [고든 정의 TECH+]

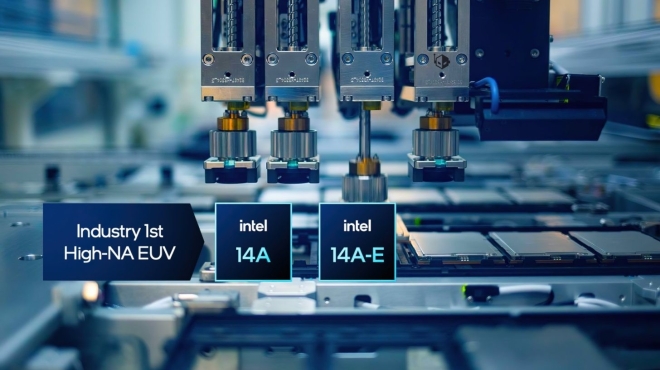
    본래 반도체 업계 1위로 한때 넘볼 상대가 없던 것 같던 인텔은 10㎚ 이하 미세 공정 진입에서 TSMC나 삼성에 뒤지면서 과거의 영광을 잃고 어려운 상황에 빠졌습니다. 뒤늦게 공격적인 투자를 진행하면서 경쟁자를 추격하긴 했지만, 라이벌인 AMD에 시장 점유율을 내주고 야심 차게 도전한 파운드리 시장에서는 TSMC의 독주 앞에 고배를 마시면서 회사가 큰 위기에 빠지기도 했습니다. 하지만 최근 스스로 목표를 설정하고 과업을 수행하는 ‘에이전틱 AI’로 인해 CPU 수요가 늘고 18A(1.8㎚) 같은 최신 미세 공정 양산에 성공하면서 다시 재기의 기회를 노리고 있습니다. 인텔은 이미 18A 공정을 개선한 18A-P 공정의 ‘초기 위험 생산’에 들어간 상태로, 차세대 제온 7 프로세서인 ‘다이아몬드 래피즈’에 적용될 예정입니다. 18A-P 공정은 트랜지스터 밀도는 동일하나 18A와 비교해서 동일한 전력 소비에서 성능이 9% 높거나 동일한 성능에서 전력 소비가 18% 감소합니다. 인텔의 진격은 여기서 멈추지 않고 있습니다. 18A-P 다음 차세대 미세 공정인 14A(1.4㎚) 노드는 이미 지난 6월에 결함 밀도(D0) 0.5를 달성했습니다. D0 또는 결함 밀도는 실리콘 웨이퍼의 단위 면적당 검출되는 미세한 결함의 평균 개수를 나타냅니다. 특정 칩 제조 공정이 상용화에 가까워질수록 결함 밀도는 일반적으로 줄어들고 반대로 수율이 증가합니다. 인텔은 내년 1분기까지 D0를 0.1~0.2로 낮추는 것을 목표로 하고 있습니다. 인텔 14A는 차세대 극자외선 노광 설비(EUV)인 ‘고개구율 EUV’(High-NA EUV) 리소그래피 장치를 적용한 첫 미세 공정으로, 인텔의 게이트 올 어라운드(GAA) 기술인 리본펫 2(RibbonFET 2)를 적용해 성능을 높이고 18A-P 공정에서 도입한 전력 제어 기술인 파워 부스트(Power Boost) 기술 역시 고도화할 것으로 예상됩니다. 이를 통해 18A-P에서 이루지 못한 트랜지스터 밀도 증가는 물론 공정 미세화에 따른 성능 향상을 달성할 수 있을 것으로 기대됩니다. 인텔에 따르면 14A 공정의 개선 속도는 2012년 22㎚ 시대 이후 가장 빠른 속도로 일정보다 더 빠르게 개발이 진행되고 있습니다. 심지어 최근 일부 언론에서 14A 공정 위험 생산을 2027년 1분기로 앞당긴다는 보도가 나왔을 정도로 인텔 내부 분위기는 자신감이 넘치고 있습니다. 다만 인텔은 Wccftech 등 매체에 공식적으로 “내부 제품 대상 초기 위험 생산은 2027년 하반기, 대량 양산은 2028년”이라는 기존 발표를 재확인했습니다. 물론 이것도 과거 미세 공정 개발보다 빠른 속도입니다. 다만 발목을 잡는 것은 부족한 생산 캐파입니다. 현재 18A, 18A-P 모두 대부분의 물량을 애리조나의 Fab 52가 담당하는 상황으로 알려져 있는데, 옆에 건설하고 있는 Fab 62가 완공되더라도 초기 생산량은 적을 수밖에 없다는 분석이 나오고 있습니다. 일부 증권 애널리스트는 2027년 초기 생산량은 웨이퍼 기준 월 6000장 정도이고 2028년에도 2만 4000장에 이를 것으로 내다봤습니다. 따라서 당분간 일부 제품들은 지금처럼 외부 파운드리의 웨이퍼를 빌려 쓸 수밖에 없을 것이라는 전망도 제기됩니다. 비교를 위해 살펴보면 TSMC는 올해 4분기까지 2㎚ 웨이퍼 월 생산 능력을 당초 알려진 것보다 훨씬 많은 10만 수준까지 늘릴 수 있다는 이야기가 나오고 있습니다. 14A 공정 역시 서두르고 있는데, 현재 TSMC는 타이중 과학 단지 2기 확장 부지에 총 4개 공장(P1~P4)을 1.4㎚ 전용으로 건설하고 있습니다. 현지 언론 보도에 따르면 이미 P1은 내년 4월 시범 생산에 들어가 2027년 하반기 양산 가능한 상태까지 서두르는 상황입니다. 인텔과는 양산 능력에서 비교가 되지 않는 수준입니다. 현재 TSMC는 AI 붐 덕분에 상당한 수익을 내고 있어서 충분한 투자 여력을 지니고 있습니다. 한동안 어려움을 겪다가 최근에 실적을 개선한 인텔이 따라잡기 버거운 상대라는 점은 분명합니다. 그럼에도 과거처럼 일정을 미루거나 취소하는 대신 적어도 로드맵을 따라 착실하게 개발을 진행하는 모습은 인텔이 수렁에서 빠져나왔다는 점을 보여주고 있습니다. 미세 공정 개발 능력을 확보했다면 다음 문제는 결국 생산 능력입니다. 과거 계획했다가 취소된 팹들을 다시 추진하고 14A 다음 차세대 미세 공정 개발을 위해서는 앞으로 막대한 투자가 필요합니다. 인텔에게는 현재의 에이전틱 AI 붐이 한때 유행이 아니라 최소 몇 년 이상 지속되어야만 하는 상황인 셈입니다.
  • 삼성전자·ASML ‘D램 동맹’… 日에 첨단 패키징 연구거점 구축

    삼성전자·ASML ‘D램 동맹’… 日에 첨단 패키징 연구거점 구축

    삼성전자가 세계 최대 노광장비 기업인 ASML과 손잡고 업계 최초로 고 개구수(High-NA) 극자외선(EUV) 장비를 D램 제조에 도입한다. 일본에는 첨단 패키징 연구거점을 구축하며 전후 공정 경쟁력을 끌어올리는 투트랙 전략을 펼치는 모습이다. 삼성전자는 ASML이 주도하는 ‘대형 마스크 컨소시엄’에 참여해 차세대 12인치 포토마스크 공동 개발에 나선다고 8일 밝혔다. 컨소시엄은 6인치 포토마스크를 12인치로 전환하기 위한 협의체로, 12인치 포토마스크 개발과 관련한 공동 연구 및 표준 개발 등을 추진할 예정이다. 포토마스크는 반도체 회로 패턴을 새긴 틀로, 노광 장비를 통해 웨이퍼에 회로를 전사하는 반도체 전공정의 핵심 부품이다. 12인치 마스크를 적용하면 한 번에 더 넓은 면적의 회로를 형성할 수 있어 생산성을 높이고 제조 비용을 낮출 수 있다. 2028년까지 첨단 D램 제조에 ASML의 고 개구수 EUV 도입도 추진한다. 고 개구수 EUV는 기존 EUV보다 빛의 개구수(NA)를 높여 더 미세한 회로를 구현할 수 있는 차세대 노광 기술이다. 개구수가 높을수록 노광장비의 렌즈가 빛을 넓은 각도로 모아 미세한 회로를 한 번에 그릴 수 있다. 차세대 D램의 미세화 경쟁에 선제적으로 대응하는 동시에 고 개구수 EUV의 제조 공정 안정성을 조기에 검증해 양산 체계에 안착시킨다는 계획이다. 후공정 분야에서는 일본에 첨단 반도체 패키징 연구거점인 ‘어드밴스드 패키지 랩’(APL)을 개소하며 기술 경쟁력 확보에 나섰다. 일본의 탄탄한 반도체 소재·장비 생태계를 기반으로 개발 단계부터 일본 기업들과 협력해 차세대 기술을 확보하겠다는 구상이다. 지난 2024년부터 5년간 400억 엔(약 3500억원)을 투자해 구축한 APL은 삼성전자의 메모리·로직 기술과 일본의 소재·부품·장비 기술을 연결해 차세대 패키징 소재와 공정 등을 공동 개발·검증하는 역할을 맡는다. 2027년까지 APL 연구인력을 100명 이상으로 확대해 요코하마를 글로벌 첨단 패키징 연구개발(R&D) 거점으로 육성한다는 계획이다.
  • “반토막 난 반도체 주식 어쩌나” 통곡…알고 보니 ‘AI 대호황’? [재테크+]

    “반토막 난 반도체 주식 어쩌나” 통곡…알고 보니 ‘AI 대호황’? [재테크+]

    글로벌 메모리 반도체 시장을 주도하는 ‘반도체 빅3’(삼성전자·SK하이닉스·마이크론) 주가가 최근 몇 달 새 고점 대비 큰 폭으로 떨어지면서 시장에 불안감을 드리우고 있습니다. 일각에서는 이번 하락세를 두고 과거처럼 긴 불황이 찾아오는 신호로 해석하기도 합니다. 그러나 반도체 시장의 규칙 자체가 과거와 달라진 만큼 이번 하락은 단기적인 숨고르기에 불과하다는 반론도 만만치 않은데요. 인공지능(AI) 인프라 구축이라는 구조적 변화가 시장을 떠받치고 있어, 짧게 끝났던 과거의 호황·불황 주기와는 결이 다르다는 분석입니다. 고대역폭메모리(HBM) 생산이 좀처럼 늘어나기 어려운 구조인 데다 기업들이 장기 공급 계약으로 안전판을 마련하고 나선 만큼 이번 호황이 2028년 이후까지 이어질 수 있다는 것이죠. 고점 대비 일제히 주저앉은 반도체 3사 주가최근 주식시장에서 한국과 미국의 주요 반도체 기업 주가가 최고점을 찍은 뒤 큰 폭으로 떨어졌습니다. 삼성전자는 지난 6월 37만 4500원으로 사상 최고가를 기록한 뒤 34% 가까이 하락해 25만원 선에서 거래되고 있습니다. SK하이닉스 역시 6월 사상 최고가인 298만 7000원을 기록한 이후 반토막 수준인 158만원 선까지 주저앉았습니다. 미국 마이크론 테크놀로지 또한 전날 956달러로 장을 마감했습니다. 6월 사상 최고가였던 1255달러와 비교하면 23% 이상 떨어진 수준입니다. 이처럼 주가가 가파르게 떨어지자 투자자 사이에서는 반도체 호황기가 벌써 끝난 것 아니냐는 우려가 나오고 있는데요. 과거 반도체 시장은 보통 1~2년 동안 가격이 치솟다가, 고객사의 과도한 주문과 제조사의 공장 증설이 이어지면서 결국 공급 과잉으로 가격이 폭락하는 불황을 반복해 왔기 때문입니다. “과거와는 달라…HBM 생산 한계가 관건”하지만 일각에서는 이번 상승장이 과거와 전혀 다른 양상으로 움직이고 있다는 분석을 내놓습니다. 과거에는 스마트폰이나 개인용 컴퓨터 같은 개인 기기 수요가 시장을 이끌었지만, 지금은 인공지능(AI) 시스템 구축이 시장을 주도하고 있기 때문입니다. 빅테크 기업들이 너도나도 AI 주도권을 잡으려고 컴퓨팅 성능을 경쟁적으로 넓히면서 서버용 메모리 수요가 급격히 늘었습니다. 특히 AI 칩에는 고대역폭메모리(HBM)라는 특수 메모리가 주로 들어가는데, 이 HBM을 만드는 과정이 까다롭습니다. 현재는 삼성전자, SK하이닉스, 마이크론 등 3대 기업이 사실상 과점 공급하고 있죠. 게다가 HBM을 찍어내는 데 사실상 필수적인 최첨단 장비를 구하는 것부터가 커다란 장벽입니다. 미 투자전문매체 모틀리풀은 ”HBM을 만드는 데 필요한 첨단노광장비(EUV)는 전 세계에서 네덜란드 기업 ASML 한 곳만 만들 수 있어 생산량을 갑자기 늘리기 어렵다“고 지적했습니다. 게다가 HBM은 같은 저장 용량을 만들 때 일반 메모리보다 웨이퍼를 3배 이상 많이 소모합니다. 웨이퍼는 반도체 칩을 만드는 데 필요한 얇고 동그란 판 모양의 핵심 원재료인데요. 반도체 공장에서 HBM을 많이 만들수록 PC나 스마트폰에 들어가는 일반 메모리를 만들 웨이퍼가 부족하게 되어 결국 반도체 시장 전체의 공급 부족 현상이 일어난다는 설명이죠. 과거처럼 1~2년 만에 호황과 불황을 오가는 게 아니라, 앞으로 수년간 심각한 공급 부족 현상이 이어질 수 있다는 분석이 나오는 이유입니다. “2028년까지 공급 부족 전망…장기 계약 대비”글로벌 투자은행(IB) 골드만삭스 분석에 따르면, 메모리 반도체 일종인 D램 시장은 2026년에 5.0%, 2027년에는 5.9%의 공급 부족을 기록할 것으로 예상됩니다. 이는 2017년 이후 가장 극심한 물량 부족 상태로, 골드만삭스는 이러한 공급 부족이 2028년 이전에는 풀리지 않을 것으로 내다봤습니다. 반도체 공장을 새로 지어 물량을 늘리는 데만 몇 년이 걸리는 만큼 당분간 시장의 가격 결정권은 메모리를 만드는 생산 업체가 쥐게 된다는 것이죠. 실제로 주요 반도체 기업들의 움직임도 달라졌습니다. 과거와 달리 고객사들과 3년에서 5년에 이르는 장기 공급 계약을 맺기 시작했습니다. 마이크론은 16개 주요 고객사와 2030년까지 가격의 상한선과 하한선을 정한 장기 계약을 맺었으며, SK하이닉스 역시 엔비디아를 비롯한 빅테크 기업들과 대규모 장기 공급 계약을 체결했습니다. 모틀리풀은 “일반적인 메모리 주기는 1~2년 만에 고점을 찍지만 이번 AI 메모리 수급은 이전과 차원이 다른 구조적 변화를 보여준다”며 “SK하이닉스 경영진이 밝힌 것처럼 공급이 수요를 따라잡는 시점은 빠르면 2030년이 될 것”이라고 전했습니다. 주가의 단기 변동성은 커졌지만 반도체 시장을 둘러싼 장기 호황의 틀은 여전히 굳건하다는 설명입니다.
  • 인텔 18A-P 자신감…서버 이어 PC용 CPU까지 만든다? [고든 정의 TECH+]

    인텔 18A-P 자신감…서버 이어 PC용 CPU까지 만든다? [고든 정의 TECH+]

    한때 반도체 업계의 부동의 1위로 꼽혔던 인텔은 지난 몇 년간 큰 어려움을 겪었습니다. 10㎚ 이하 미세공정과 극자외선(EUV) 공정 도입이 늦어지면서 경쟁사에 뒤처졌고, 결국 자사 최신 중앙처리장치(CPU)에 대만 TSMC 공정을 도입하는 상황까지 맞았습니다. 하지만 최근 18A 공정 양산에 들어가면서 반등의 발판을 마련했습니다. 에이전틱 인공지능(AI) 확산으로 서버용 CPU의 역할이 커지면서 관련 수요도 늘고 있습니다. 인텔은 현재 18A의 개량형인 18A-P 공정의 초기 생산에 들어가는 한편, 차세대 미세공정인 14A 개발에도 속도를 내고 있습니다. 최근 열린 반도체 기술 학술행사 ‘핫칩스’(Hot Chips) 2026에서 인텔은 18A-P 공정의 세부 내용을 공개했습니다. 차세대 제온 프로세서 ‘다이아몬드 래피즈’(Diamond Rapids)뿐 아니라 소비자용 CPU인 ‘노바 레이크’(Nova Lake)에도 18A-P를 적용할 수 있다고 밝혔습니다. 성능 9% 높이고 전력 18% 줄여…핵심은 ‘파워부스트’인텔에 따르면 18A-P는 기존 18A와 비교해 같은 전력에서 성능을 약 9% 높이거나, 같은 성능에서 전력 소모를 약 18% 줄일 수 있습니다. 성능 향상의 핵심은 ‘파워부스트’(Power Boost) 기술입니다. 인텔은 18A에서 후면 전력 공급 기술인 ‘파워비아’(PowerVia)를 도입했습니다. 기존에는 트랜지스터층 위에 신호선과 전력선을 함께 배치했지만, 파워비아는 전력 공급 경로를 웨이퍼 후면으로 옮깁니다. 기존 전면 전력 공급 방식은 제조가 비교적 쉽지만 프로세서가 복잡해질수록 신호선과 전력선이 얽히면서 성능과 전력 효율을 떨어뜨릴 수 있습니다. 파워비아는 전력선을 후면으로 옮겨 이런 문제를 줄이는 방식입니다. 18A-P에는 여기에 파워부스트가 더해졌습니다. 트랜지스터의 앞뒤 양쪽에서 전류를 공급해 전력 효율을 높이고 보다 세밀하게 전력을 제어하는 기술입니다. 인텔은 18A에서 도입한 게이트올어라운드(GAA) 구조의 ‘리본펫’(RibbonFET)도 개선했습니다. 열 배출 성능 역시 보완해 18A-P의 성능을 끌어올렸습니다. 특히 인텔은 0.5V의 낮은 전압에서 기존 18A보다 약 30% 높은 동작 주파수를 달성했다고 밝혔습니다. 저전력으로 구동해야 하는 노트북이나 태블릿 등에 유리한 특성입니다. 서버용 넘어 노바 레이크까지…18A-P 적용 확대당초 18A-P는 차세대 제온 서버용 프로세서인 다이아몬드 래피즈에 우선 적용될 것으로 알려졌습니다. 그러나 인텔은 이번 행사에서 이미 생산 중인 실리콘을 기준으로 저전압에서는 약 30%, 고전압에서도 두 자릿수의 성능 개선을 확인했다고 밝혔습니다. 또 다이아몬드 래피즈와 노바 레이크가 모두 18A-P의 초기 성능 개선 효과를 받을 예정이라고 설명했습니다. 서버용뿐 아니라 소비자용 CPU로 적용 범위를 확대하겠다는 의미입니다. 18A-P 공정의 완성도와 생산성이 예상보다 빠르게 개선되고 있다는 신호로 해석할 수 있습니다. 인텔은 미국 애리조나주의 팹 52(Fab 52)에서 18A 공정 양산을 시작했습니다. 초기에는 수율이 낮았던 것으로 알려졌지만 최근에는 상당 부분 개선됐고, 18A-P도 시험 생산 단계에 들어간 것으로 전해졌습니다. 다만 내년 노바 레이크 물량까지 모두 18A-P로 생산하기에는 생산능력이 충분하지 않을 것이라는 전망도 나옵니다. 현재 18A급 미세공정을 생산할 수 있는 주요 시설은 애리조나 팹 52와 오리건 D1X 팹입니다. D1X는 규모가 상대적으로 작아 실질적인 양산 물량 상당 부분을 팹 52가 담당해야 합니다. 현재 장비 반입이 진행 중인 팹 62가 본격 가동되면 생산능력 부족은 완화될 수 있습니다. 그전까지는 노바 레이크 일부 물량을 TSMC 2㎚ 공정에 맡길 가능성도 거론됩니다. 그럼에도 인텔이 18A-P의 적용 범위를 서버용에서 소비자용 CPU까지 넓히려는 것은 공정 성능과 수율에 대한 자신감을 보여주는 대목입니다. 인텔이 18A-P를 안정적으로 양산하고 차세대 14A 공정까지 성공적으로 이어가며 과거의 경쟁력을 되찾을 수 있을지 주목됩니다.
  • 메모리 빅3에 도전하는 CXMT…LPDDR6도 따라잡을 수 있을까 [고든 정의 TECH+]

    메모리 빅3에 도전하는 CXMT…LPDDR6도 따라잡을 수 있을까 [고든 정의 TECH+]

    올해 새롭게 도입되는 메모리 규격 중 하나가 바로 ‘LPDDR6’입니다. LPDDR 메모리는 스마트폰 같은 모바일 기기를 위한 D램 규격으로, 지난 20년 동안 꾸준한 업데이트를 거치며 현재 LPDDR5x까지 진화했고 이제 LPDDR6이 출시를 앞둔 상태입니다. 올해 초 삼성전자는 CES 2026에서 LPDDR6로 혁신상을 수상하면서 LPDDR6가 단순히 숫자 하나가 바뀌는 것이 아니라 AI 시대에 맞춘 메모리 혁신이라는 점을 소개했습니다. 물론 속도가 더 빨라지는 건 당연한 변화입니다. LPDDR6는 LPDDR5x의 최고 속도인 10.6Gbps를 넘어 최대 14.4Gbps의 빠른 속도로 AI 연산에 중요한 대역폭을 제공합니다. 하지만 속도가 유일한 혁신은 아닙니다. LPDDR6는 시스템 요구에 맞춰 전압을 세밀하게 조절할 수 있는 DVFS(Dynamic Voltage and Frequency Scaling·동적 전압 및 주파수 스케일링) 동적 효율 모드(Dynamic Efficiency mode) 기술을 제공합니다. 이를 통해 전력 효율을 최대 21%까지 높이면서도 상황에 맞춰 AI 연산에 필요한 높은 성능을 제공할 수 있습니다. SK하이닉스 역시 CES에서 1c LPDDR6 메모리를 개발했다고 발표했습니다. SK하이닉스는 이 제품이 LPDDR5X 대비 데이터 처리 속도를 33% 높이고 서브 채널 구조와 DVFS 기술을 적용해 이전 세대 제품 대비 전력 소모를 20% 이상 절감했다고 발표했습니다. 참고로 LPDDR6는 채널 너비를 16비트 단일 채널에서 12비트 서브 채널 두 개, 총 24비트로 넓혀 동일한 클럭 속도에서도 한 번에 전송할 수 있는 데이터양(비트 폭) 자체가 늘어나 데이터 병목 현상을 대폭 줄인 것이 특징입니다. 또 데이터 버스트 길이를 1.5배 늘려 인공지능(AI) 거대언어모델(LLM)이나 가중치(Weight) 매트릭스 연산과 같이 연달아 대규모 데이터를 읽고 써야 하는 온디바이스 AI 워크로드에 최적화되어 있습니다. 이런 특징 덕분에 LPDDR6를 사용한 AI 노트북은 로컬에서 LLM을 구동할 때 훨씬 빠른 토큰 속도를 보장할 수 있습니다. 스마트폰 같은 제한된 환경에서 로컬 AI 모델을 돌릴 때도 역시 LPDDR6의 빠른 속도와 AI 연산 최적화 구조가 큰 위력을 발휘할 것으로 예상됩니다. 현재 삼성전자와 SK하이닉스는 올해 하반기에 이를 양산할 계획입니다. 그런데 여기에 더해 최근 주목받는 소식이 중국 창신 메모리 테크놀로지(CXMT)가 LPDDR6의 양산에 도전하고 있다는 것입니다. 물론 삼성이나 SK하이닉스처럼 정식으로 공개한 제품도 없고 루머 수준 이야기이지만, 현재 LPDDR5x를 양산 중이고 신규 팹을 통해 웨이퍼 양산 능력을 크게 높인 만큼 가능성은 충분합니다. 일부 소식통에 따르면 CXMT는 이미 일부 고객사에 샘플을 전달했으며 올해 하반기 양산을 목표로 LPDDR6 개발에 나서고 있습니다. 첫 제품의 속도는 LPDDR6의 최고 속도인 14.4Gbps보다 느린 12.8Gbps이지만 현재 CXMT가 양산 중인 LPDDR5x 메모리보다 빠른 속도를 제공합니다. 현재 CXMT는 허페이와 베이징의 팹에서 자체 4세대 생산 라인인 G4를 이용해서 LPDDR5x 같은 주력 제품을 생산하고 있습니다. 대략 16nm 공정에 해당하는 라인으로 EUV 노광 장비 대신 DUV의 멀티 패터닝 기술을 적용해 양산에 들어간 상태입니다. 실제 양산에 근접한 것이 사실이라면 G4로 먼저 초기 제품을 양산하고 이후 차세대 공정인 G5를 통해 좀 더 고성능 제품을 선보일 것으로 생각됩니다. 기본적으로 CXMT는 DUV로만 제품을 양산하는 데다 기술적 성숙도 자체가 메모리 빅 3보다 한 세대는 느린 상태이지만, 그럼에도 CXMT가 LPDDR6 양산에 성공한다면 판로 확보는 어렵지 않을 것이라는 게 일반적인 전망입니다. 메모리 빅 3는 HBM 같은 AI 메모리 중심으로 생산 라인을 집중한 상태인 데다, LPDDR6 역시 AI 데이터로 수요가 몰릴 가능성이 있기 때문입니다. 엔비디아의 베라 루빈 플랫폼에서 루빈 GPU는 HBM4 메모리를 사용하나 베라 CPU는 소캠 2(SOCAMM2) 규격을 통해 최대 모듈당 256GB LPDDR5x를 장착할 수 있습니다. 여기에 LPDDR6를 적용하면 512GB 용량의 소캠 2 메모리 모듈이 가능해지고 속도도 더 빨라져 에이전틱 AI CPU에 훨씬 유리한 환경을 제공할 수 있습니다. 이렇게 AI 데이터 센터로 메모리 빅 3의 생산 물량이 집중되는 것은 CXMT에게 새로운 기회가 될 것으로 보입니다. 물량 구하기가 하늘에 별 따기 같은 스마트폰 업체, 특히 중국 업체에게 성능이 약간 떨어지더라도 LPDDR6를 공급해 줄 수 있는 것 자체가 큰 매력이기 때문입니다. CXMT는 올해 기업공개(IPO)와 상반기 기준 전년 대비 7배나 증가한 매출을 기반으로 막대한 투자 자금을 확보한 상태입니다. 이를 기반으로 베이징에 새로운 팹을 구축하고 기존에 계획된 팹 확장을 진행해 생산 능력을 웨이퍼 기준 월 60만 장까지 늘릴 계획으로 알려져 있습니다. LPDDR6 양산에 성공할 경우 이 계획에는 더 탄력이 붙을 것으로 보입니다. 하지만 CXMT에게 기회만 있는 것은 아닙니다. 역설계 방식으로 구형 DUV 장비를 일부 중국에서 생산하는 데 성공했다고는 하나 여전히 EUV 장비 수입이 금지된 상태에서 점점 생산 기술을 고도화하는 메모리 빅 3를 따라잡기가 힘들 가능성도 있습니다. 그리고 공격적으로 늘려 놓은 생산 시설이 메모리 시장 하강기에는 심각한 부담으로 다가올 수 있습니다. 그럼에도 CXMT가 올해 안에 LPDDR6 메모리 양산에 성공한다면 여러 어려움 속에서도 기술적 돌파구를 마련하고 있다는 증거인 만큼 시장에 큰 파장이 예상됩니다.
  • “어제가 바닥 아니었어?” 한국 증시 끝모를 추락…“공포심 확산에 투전판 낙인”

    “어제가 바닥 아니었어?” 한국 증시 끝모를 추락…“공포심 확산에 투전판 낙인”

    “‘검은 화요일’이었는데 ‘검은 수요일’이 바로 올 줄이야.” 국내 증시가 이틀 연속 바닥 모를 추락을 거듭하고 있다. 사상 처음으로 코스피·코스닥 시장 모두에서 매도 사이드카에 이어 20분간 매매가 일시 중단되는 서킷브레이커가 발동됐다. 국내 증시 양대 대장주 중 하나인 SK하이닉스의 시가총액 1000조원이 장중 무너졌고, 삼성전자 역시 시총 1000조원 사수가 위태로운 상황이다. 한때 ‘300만닉스’를 바라보던 SK하이닉스는 ‘140만닉스’마저 깨졌고, 삼성전자 역시 한때 ‘18만전자’까지 찍었다. 코스피 6000선이 심리적 지지대였던 지난주와 달리 이날 5500선마저 무너지며 투자자들이 패닉에 빠졌다. 사상 첫 이틀 연속 동반 서킷브레이커… 5500선도 붕괴29일 한국거래소 등에 따르면 이날 오후 2시 25분 현재 코스피는 전장보다 433.95포인트(7.20%) 급락한 5,589.71을 나타내고 있다. 코스닥도 6%대의 급락을 나타내고 있다. 전날에 이어 두 시장 모두에서 매도 사이드카에 이어 20분간 매매가 일시 중단되는 서킷브레이커가 발동됐다. 한국 주식시장을 대표하는 양 시장에서 이틀 연속으로 서킷브레이커가 동반 발동한 건 이번이 처음이다. 이날 낮 12시 19분 12초쯤 코스닥 시장에 대한 서킷브레이커가 발동돼 매매가 20분간 중단됐다. 이어 약 13분 만인 낮 12시 32분 32초에는 유가증권시장에서도 서킷브레이커가 작동했다. SK하이닉스 컨퍼런스콜 직후 급락…시총 1천조원 붕괴 이날 증시 폭락은 SK하이닉스의 2분기 실적 발표와 컨퍼런스콜 직후 시작됐다. 개장 직후만 하더라도 전날 워낙 큰 폭(10.84%)의 하락이 있었기에 반발매수세가 유입되며 반등에 대한 기대감을 키웠다. 1.09% 오른 6089.11로 출발한 코스피 지수는 한때 3.40% 오른 6228.52까지 상승했다. SK하이닉스는 올해 2분기 연결 기준 영업이익이 60조 5426억원으로 전년 동기보다 557.2% 증가했고 영업이익률은 76%에 달했다고 발표했다. 역대 2분기 실적 중 최대 규모였다. 그러나 컨센서스(시장평균전망치 63조 5526억원)에 비해서는 4.7%가량 부족한 수준이라 시장에 실망을 안겼다. 특히 실적발표 관련 컨퍼런스콜에서 고대역폭메모리(HBM) 가격 협상 진행 상황 등과 관련, 구체적 가격이나 내용이 공개되지 않았고, 주주환원과 관련해서도 추가 주주환원을 검토 중이라고만 밝히면서 실망감이 증폭돼 투매를 촉발했다. 이에 SK하이닉스는 11.16% 하락한 137만 7000원으로 떨어졌다. 개장 직후 6% 넘게 오르며 전날 하락분을 메워가던 삼성전자도 SK하이닉스 투매 분위기에 휩쓸리며 6.93% 떨어진 20만 4750원에 거래 중이다. 유가증권시장 시가총액 양대 산맥인 두 종목이 함께 급락하면서 코스피도 흔들렸고, 단숨에 5000대 중반까지 밀렸다. “센티멘털이 펀더멘털 압도”…韓증시 기초체력도 문제 이날 투자심리가 급격히 얼어붙은 데는 전날 중국 반도체의 역습 전망에 대한 공포가 가시지 않은 상황에 SK하이닉스에 대한 실망감이 겹쳐진 영향이 큰 것으로 보인다. 중국 창신메모리(CXMT)가 상하이 증시 상장에 성공한 데 이어 중국 국영기업의 심자외선(DUV) 노광장비를 개발해 양산에 나서겠다고 하면서 중국 반도체 산업의 추격에 대한 불안감이 커진 것이다. 여기에 몇 달째 이어지는 초고변동성 장세에 휘둘리는 한국 주식시장의 기초체력 문제, 즉 시장에 대한 믿음이 흔들리면서 투자자들이 떠나가는 문제가 자리 잡고 있다. 김용구 유안타증권 연구원은 “흐릿한 비관론에 경도된 센티멘털(수급·가격)이 성장성과 가시성으로 중무장한 펀더멘털(실적·가치)을 압도하는 백약무효의 속절없는 장세 흐름이 지속되고 있다”고 말했다. 특히 단일종목 레버리지 ETF가 지수 전체를 흔드는 ‘왝더독’ 현상 속에 “글로벌 투자사 측의 ‘롤러코스피’ 지적 및 투전판 낙인 효과 등이 복합적으로 영향을 미치고 있다”고 분석했다. 기술 봉쇄 뚫은 신호탄이나…“中 단시간 추격은 어렵다” 중국 국영기업의 DUV 양산에 대한 불안감이 지나치게 과장됐다는 지적도 나온다. 싱가포르의 중국 일간지 연합조보는 소식통을 인용해 중국이 국영 기업을 통해 생산 중인 것으로 알려진 침지식 DUV 노광장비는 추가적인 성능 테스트가 필요하며, ASML의 기존 모델에 비해 크게 뒤처져 상업적 위협이 되지 않는다고 보도했다. DUV 노광장비는 반도체 웨이퍼에 미세한 회로를 새기는 핵심 장비다. 중국은 미국의 수출통제로 ASML의 최첨단 극자외선(EUV) 노광장비를 도입하지 못하고 있어 액침 DUV 노광장비는 중국 반도체 제조업체가 활용할 수 있는 최고 수준의 상용 장비로 꼽힌다. DUV 노광장비로 36나노 이하를 구현하려면 다중 노광 기술을 결합해야 하는데, 이 경우 공정이 늘어나 수율이 떨어지고 시간당 생산성도 감소한다. 생산 대수 역시 내년 최대 20대 목표로 ASML의 연간 수백대와는 비교가 어려운 수준이다. 중국이 미국의 ‘기술 봉쇄’를 뚫고 반도체 자립의 신호탄을 쐈다는 데 의미가 있지만, 한국 등의 반도체 경쟁력을 단시간에 따라잡기는 쉽지 않다는 게 업계의 평가다.
  • [사설] 韓 성과급 잔치 하는 사이 무섭게 추격해 온 中 반도체

    [사설] 韓 성과급 잔치 하는 사이 무섭게 추격해 온 中 반도체

    중국발 ‘반도체 태풍’이 심상치 않다. 그제 메모리 반도체 기업인 창신메모리테크놀로지(CXMT)의 성공적인 증시 상장에 이어 어제는 반도체 제조의 핵심 기술인 노광 장비를 생산하기 시작했다는 소식이 전해졌다. 중국의 아찔한 추격에 반도체 업종을 위시한 한국 주가는 폭락했다. 이번에 중국이 개발한 것은 고성능 극자외선(EUV) 노광 장비보다는 한 단계 아래인 심자외선(DUV) 장비다. 하지만 미국의 촘촘한 반도체 기술·장비 수출 규제를 뚫고 이를 자체적으로 개발했다는 사실 자체가 놀랍다. 안 그래도 중국 인공지능(AI) 스타트업 문샷AI가 미국 빅테크의 AI에 뒤지지 않는 AI 모델 ‘키미 K3’를 깜짝 공개한 충격이 채 가시지 않은 상황이다. CXMT가 상장으로 확보한 대규모 자금을 투자할 경우 범용 D램 시장에서 선두인 한국과의 격차는 더욱 좁혀질 것이다. 중국은 아직 HBM 등 고성능 메모리 반도체 분야에서는 우리 기업을 따라잡기 쉽지 않아 보이고 미국의 규제에도 막혀 있으나 방심해서는 안 된다. DUV와 키미 K3로 확인했듯 중국 안에서는 지금 어떤 반전의 드라마가 쓰여지고 있는지 아무도 모른다. ‘반도체 굴기’를 표방한 중국은 국가 차원의 전방위적 지원을 쏟아붓는다. 거대한 내수시장에다 노조도 없고 규제도 없다. 우리는 도끼자루 썩는 줄 모르고 신선놀음이다. 노조는 파업을 무기로 규정에도 없는 성과급을 달라고 떼를 쓰고, 정부는 ‘국민 배당금’ 운운하며 잔치를 벌이자고 한다. 이럴 때가 아니라 정신을 바짝 차려야 한다. 적어도 반도체 등 첨단산업에서는 주 52시간 근무와 같은 규제를 철폐하는 등 정책적 지원이 필수적이다. 반도체 공장을 어디에 짓느냐의 문제를 놓고 정치적 고려가 개입돼서도 안 된다. 1990년대 초까지만 해도 설마 일본이 D램 시장 1위를 빼앗기리라고는 누구도 상상하지 못했다. 잠깐 한눈 팔면 나락으로 떨어지는 게 첨단산업이다.
  • 창신 상장 이어 ‘노광장비 양산’… 中반도체발 증시 쇼크

    창신 상장 이어 ‘노광장비 양산’… 中반도체발 증시 쇼크

    중국이 창신메모리테크놀로지(CXMT)의 이른바 ‘상장 쇼크’에 이어 미국 극자외선(EUV) 규제에 대적할 액침 심자외선(DUV) 노광장비를 양산했다는 소식에 세계 반도체 시장이 흔들렸다. 미국의 제재에도 중국이 반도체 굴기에 잇따라 눈에 띄는 성과를 내면서 한국·대만·미국 등 반도체 강국의 우려도 심화하는 모습이다. 미국 정보기술(IT) 매체 디인포메이션은 27일(현지시간) 중국 상하이의 한 국영 반도체 장비 기업이 첨단 반도체 생산에 사용되는 액침 DUV 노광장비를 자체 개발해 생산하기 시작했다고 보도했다. 업체 이름은 공개되지 않았지만, 노광장비 관련 스타트업인 위량성테크놀로지 등에서 개발 인력을 모은 것으로 전해졌다. 이 기업은 올해 약 5대의 DUV 장비를 CXMT와 중신궈지 등에 납품하고, 내년에는 생산량을 약 20대로 늘릴 계획이다. 다만 아직 생산 초기 단계로 장비의 신뢰성 검증이 필요한 것으로 전해졌다. 노광장비는 미세 반도체 회로를 웨이퍼에 찍어내는 기기로 DUV는 미국이 2019년부터 대중 수출을 금지한 최첨단 EUV보다 떨어진다. 하지만 DUV 역시 여전히 많이 쓰이는 검증된 기술이다. 중국은 미국 제재에 대한 우회로로 DUV 기술 자립을 추진해 왔다. 권석준 성균관대 화학공학부 교수는 “EUV의 부재를 DUV와 로직폴딩 등 우회로를 통해 흡수했다”며 “미국의 제재가 중국의 기술 확산을 늦췄지만 ‘무엇을 포기할지’에 대한 국가적 합의를 만들어 준 셈”이라고 말했다. 중국의 DUV 양산 소식에 세계 EUV 노광장비 시장을 독점하던 네덜란드 ‘ASML’의 미국주식예탁증서(ADR) 주가가 5.8% 급락했고, CXMT의 성공적인 상장에 엔비디아(-4.99%), 샌디스크(-11.02%), 마이크론(-2.25%)의 주가도 줄줄이 하락했다. 또 낸드플래시 제조사인 키옥시아 주가 역시 18.33% 급락했다. 권 교수는 “CXMT의 서버 D램 매출 비중은 4.6%에서 26.5%로 뛰었다. 이 추세대로 가면 2028년에는 글로벌 공급의 17% 수준으로 올라설 것”이라며 “마이크론을 밀어내고 CXMT가 새로운 D램 3강으로 충분히 올라설 수 있다”고 분석했다. 이어 “문제는 삼성전자와 SK하이닉스의 생산 규모 절반 이상이 여전히 범용 D램이라는 점”이라며 “HBM에서 이기고도 범용 D램에서 마진이 깎이는 구조가 만들어질 수 있다”고 지적했다. 중국 정부의 전폭적 지원과 자립 가능한 내수 시장을 등에 업은 CXMT 등과 초격차를 유지하려면 속도전이 필요하다는 목소리가 높다. 안기현 반도체산업협회 전무는 “중국이 한 번 우리나라를 추월하면 다시 따라잡기 어렵다. 우리나라가 아직 기술적으로 앞서 있는 지금 공장을 빠르게 지어야 한다”며 “부지, 용수, 전력과 같은 인프라를 정부가 신속하게 지원하는 동시에 연구자들을 위한 환경을 만들어야 한다”고 말했다.
  • ‘CXMT 쇼크’ 이어 노광장비 우회로 찾은 中…중국 반도체 굴기에 세계 증시 ‘흔들’

    ‘CXMT 쇼크’ 이어 노광장비 우회로 찾은 中…중국 반도체 굴기에 세계 증시 ‘흔들’

    중국이 창신메모리테크놀로지(CXMT)의 이른바 ‘상장 쇼크’에 이어 미국 극자외선(EUV) 규제에 대적할 액침 심자외선(DUV) 노광장비를 양산했다는 소식에 세계 반도체 시장이 흔들렸다. 미국의 제재에도 중국이 반도체 굴기에 잇따라 눈에 띄는 성과를 내면서 한국·대만·미국 등 반도체 강국의 우려도 심화하는 모습이다. 미국 정보기술(IT) 매체 디인포메이션은 27일(현지시간) 중국 상하이의 한 국영 반도체 장비 기업이 첨단 반도체 생산에 사용되는 액침 DUV 노광장비를 자체 개발해 생산하기 시작했다고 보도했다. 업체 이름은 공개되지 않았지만, 노광장비 관련 스타트업인 위량성테크놀로지 등에서 개발 인력을 모은 것으로 전해졌다. 이 기업은 올해 약 5대의 DUV 장비를 CXMT와 중신궈지 등에 납품하고, 내년에는 생산량을 약 20대로 늘릴 계획이다. 다만 아직 생산 초기 단계로 장비의 신뢰성 검증이 필요한 것으로 전해졌다. 노광장비는 미세 반도체 회로를 웨이퍼에 찍어내는 기기로 DUV는 미국이 2019년부터 대중 수출을 금지한 최첨단 EUV보다 떨어진다. 하지만 DUV 역시 여전히 많이 쓰이는 검증된 기술이다. 중국은 미국 제재에 대한 우회로로 DUV 기술 자립을 추진해 왔다. 권석준 성균관대 화학공학부 교수는 “EUV의 부재를 DUV와 로직폴딩 등 우회로를 통해 흡수했다”며 “미국의 제재가 중국의 기술 확산을 늦췄지만 ‘무엇을 포기할지’에 대한 국가적 합의를 만들어 준 셈”이라고 말했다. 중국의 DUV 양산 소식에 세계 EUV 노광장비 시장을 독점하던 네덜란드 ‘ASML’의 미국주식예탁증서(ADR) 주가가 5.8% 급락했고, CXMT의 성공적인 상장에 엔비디아(-4.99%), 샌디스크(-11.02%), 마이크론(-2.25%)의 주가도 줄줄이 하락했다. 또 낸드플래시 제조사인 키옥시아 주가 역시 18.33% 급락했다. 권 교수는 “CXMT의 서버 D램 매출 비중은 4.6%에서 26.5%로 뛰었다. 이 추세대로 가면 2028년에는 글로벌 공급의 17% 수준으로 올라설 것”이라며 “마이크론을 밀어내고 CXMT가 새로운 D램 3강으로 충분히 올라설 수 있다”고 분석했다. 이어 “문제는 삼성전자와 SK하이닉스의 생산 규모 절반 이상이 여전히 범용 D램이라는 점”이라며 “HBM에서 이기고도 범용 D램에서 마진이 깎이는 구조가 만들어질 수 있다”고 지적했다. 중국 정부의 전폭적 지원과 자립 가능한 내수 시장을 등에 업은 CXMT 등과 초격차를 유지하려면 속도전이 필요하다는 목소리가 높다. 안기현 반도체산업협회 전무는 “중국이 한 번 우리나라를 추월하면 다시 따라잡기 어렵다. 우리나라가 아직 기술적으로 앞서 있는 지금 공장을 빠르게 지어야 한다”며 “부지, 용수, 전력과 같은 인프라를 정부가 신속하게 지원하는 동시에 연구자들을 위한 환경을 만들어야 한다”고 말했다.
  • 중국 반도체 생산 기술장벽 넘었다 “노광장비 생산”

    중국 반도체 생산 기술장벽 넘었다 “노광장비 생산”

    중국 반도체 업계가 또 하나의 거대한 기술장벽을 넘어섰다. 블룸버그 통신은 28일 중국이 미국 정부가 대중 수출을 금지한 반도체 노광장비 생산을 시작했다고 보도했다. 반도체 제조에서 ‘칩 설계도’를 실리콘 웨이퍼 위에 새겨 넣는 노광장비는 네덜란드 업체 ASML이 독점하다시피 한 기술로 2019년부터 중국 수출이 금지된 상태다. 통신은 상하이 위량성(宇量昇) 테크놀로지를 비롯한 중국 기업들이 개발팀을 구성해 노광장비를 생산 중이라고 전했으며, ASML의 주가는 이날 8% 이상 떨어졌다. 지난 1년간 ASML의 주가는 인공지능(AI) 붐으로 두 배 이상 상승했다. ASML과 관련된 반도체 업체의 주가도 일제히 하락해 일본의 노광장비 관련 업체인 니콘과 캐논을 포함해 한국 삼성전자와 SK하이닉스도 폭락했다. 상하이에 본사를 둔 익명의 중국 업체는 생산 초기 단계로 올해 약 5대의 노광장비를 생산하고 내년에는 20대를 양산하는 것이 목표로 알려졌다. 중국 업체가 생산하는 노광장비는 7나노미터(㎚) 이상의 칩을 생산하는 심자외선 장비(DUV)로 3㎚ 이하의 첨단 칩 생산에 필수적인 극자외선 장비(EUV)보다는 기술 수준이 낮다. 현재 중국은 ASML의 세 번째로 큰 수출시장이지만, 수출할 수 있는 노광장비의 수준은 최첨단 모델보다 8세대나 낮은 것이다. ASML이 세계에서 유일하게 생산하는 EUV는 대당 가격이 2억 달러(약 3000억원) 이상으로 생산량도 연간 40대 정도에 불과하다. ASML이 EUV 시장에서 2위가 없는 ‘세계 1위’란 독점적 지위를 유지하는 것은 기술 복제가 어려운데다 경제적 효과도 적기 때문이다. ASML이 생산하는 EUV와 같은 기술 수준의 제품을 만들기 위해서는 개발에 천문학적인 비용이 들기 때문에 일본의 캐논과 니콘도 DUV 수준의 장비 제조만 하고 있다. 7㎚ 칩 현지 생산을 목표로 삼은 중국은 EUV에 의존하지 않는 대체 기술도 모색하고 있다. 앞서 중국 반도체업체 SMIC는 지난해 9월 위량성 테크놀로지가 제작한 DUV 장비를 시험 가동하고 있다는 보도가 나오기도 했다. 한편 지난 3월 중국 메모리 반도체업체 양쯔메모리는 베이징대, 칭화대 등과 함께 전국 규모의 7㎚ 칩 생산설비 건설 및 시험 운용을 목표로 하는 계획을 발표했다.
  • ‘중국판 삼전닉스’ 첫날, 인텔 시총 제쳤다

    ‘중국판 삼전닉스’ 첫날, 인텔 시총 제쳤다

    공모가 466% 폭등… 시총 712조원IPO로 최대 14.4조원 실탄도 챙겨 중국 최대 D램 업체 창신메모리테크놀로지(CXMT)가 상장 첫날 미국을 대표하는 종합반도체 기업 인텔을 시가총액에서 넘어섰다. 막대한 중국 정부의 지원금에 더해 이번 기업공개(IPO)로 최대 14조 4000억원의 투자 재원도 확보했다. 범용 D램에 막대한 투자는 물론 고대역폭메모리(HBM)까지 정조준하면서 한국·대만·미국의 3강 체제가 흔들릴 수 있다는 전망도 나온다. CXMT는 27일 상하이증권거래소 과창판(과학기술주 전용 시장)에서 공모가 8.66위안보다 465.82% 오른 49위안에 거래를 마쳤다. 장중에는 55.03위안까지 올랐다. 종가 기준 시가총액은 3조 2800억 위안(약 712조원·4846억 달러)으로, 지난 24일(현지시간) 뉴욕증시에서 종가 기준으로 인텔(4693억 달러)을 넘었다. 중국 본토 증시의 시가총액 1위였던 중국공상은행(2조 7600억 위안)도 크게 제치며 선두에 올랐다. CXMT는 IPO로 579억 2000만 위안(약 12조 5000억원)을 조달했다. 초과배정 옵션이 모두 행사되면 666억 1000만 위안(약 14조 4000억원)으로 늘어난다. 올해 아시아 최대이자 중국 반도체 기업 사상 최대 규모다. 이 자금은 12인치 D램 생산라인 확충과 공정 고도화, 고대역폭메모리(HBM) 연구개발에 투입된다. CXMT는 이미 세계 D램 시장에서 삼성전자와 SK하이닉스, 미국 마이크론에 이은 4위로 올라섰다.  글로벌 시장조사업체 카운터포인트리서치에 따르면 점유율은 지난해 1분기 3%에서 올해 1분기 8%로 빠르게 늘고 있다. 여기에 생산능력을 한 단계 더 키울 자금까지 확보한 것이다. 특히 지난해 매출은 617억 9900만 위안으로 전년보다 155.6% 늘며 연간 기준 첫 흑자를 냈다. 올해 상반기 매출은 전년 상반기보다 7배 넘게 늘어난 1100억~1200억 위안, 순이익은 660억~750억 위안에 이를 전망이다. 첫날 주가 폭등에는 중국 반도체 자립에 대한 기대가 상당 부분 반영됐다는 평가가 나온다. 상반기 예상 순이익을 연간으로 단순 환산한 주가수익비율(PER)은 20배 중반으로, 삼성전자와 SK하이닉스보다 높다. 첫날 유통 가능 물량이 전체의 6.73%에 그친 점도 주가 상승폭을 키웠다. 월스트리트저널(WSJ)에 따르면 최근 애플은 미국 밖에서 판매하는 제품에 CXMT 등 중국산 메모리를 사용할 수 있도록 미 정부에 규제 완화를 요구했다. CXMT가 품질과 수율, 고객사 인증을 충족하면 중국 내수뿐 아니라 글로벌 스마트폰과 PC 공급망으로 진입할 가능성이 있다. 미국 마이크론이 중국산 메모리 사용에 반대하는 것도 이런 위협이 현실화할 가능성을 의식한 것이다. CXMT와의 첫 격전지는 범용 D램이 될 가능성이 크다. PC와 스마트폰, 일반 서버에 쓰이는 범용 D램은 공급 변화에 따라 가격이 크게 움직인다. CXMT가 생산을 늘리고 중국 기업의 자국산 채택이 확대되면 삼성전자와 SK하이닉스는 중국 시장 점유율 하락과 글로벌 가격 압박을 동시에 받을 수 있다. 국내 업체가 공급량을 조절하고 고객사와 가격을 협상할 여지도 줄 수 있다. 범용 D램에서 쌓은 매출과 생산 경험은 HBM 추격의 발판이 된다. 다만 최첨단 HBM 시장에서 CXMT의 경쟁력에 대한 시각은 아직 엇갈린다. HBM3 개발에 성공했다는 관측과 아직은 샘플 개발 및 양산 추진 단계라는 분석이 나온다. 일본계 글로벌 투자은행(IB) 노무라는 CXMT의 세계 D램 점유율이 2028년 말 18%까지 높아질 수 있다며 목표주가 116위안을 제시했다. 반면 미국 투자리서치업체 모닝스타는 극자외선(EUV) 노광장비 확보의 한계와 첨단 공정 격차를 들어 적정가치를 14.9위안으로 평가했다. 중국 내수와 정책 자금이 성장의 발판이지만 기술, 수율, 고객사 인증은 여전히 넘어야 할 벽이라는 판단이다. 전문가들은 반도체 슈퍼사이클에 안주하지 말고 우리 기업이 초격차 기술 개발 속도를 높이고 공격적인 설비 투자에 나서는 가운데 정부도 적극적인 인프라·정책 지원을 하라고 제언했다. 이종환 상명대 시스템반도체공학과 교수는 “중국의 공급 비중이 커질수록 삼성전자와 SK하이닉스가 물량을 조절할 여지는 줄어든다”며 “수익성이 낮아지면 차세대 기술과 생산시설에 투자할 여력도 줄어든다. 투자 위축이 다시 경쟁력 약화로 이어지지 않도록 첨단 공장과 차세대 메모리에 대한 선제 투자를 지속해야 한다”고 강조했다.
  • ‘중국판 삼성전자’ 목표였던 창신메모리 상장 첫날, 시총1위

    ‘중국판 삼성전자’ 목표였던 창신메모리 상장 첫날, 시총1위

    중국 메모리 업체 창신메모리테크놀로지(CXMT)가 27일 상하이 증시 상장 한 시간 만에 1000억 위안(약 21조원) 이상 거래되면서 단숨에 시가총액 1위 종목이 됐다. 주당 8.66위안으로 상장한 창신메모리는 시초가 49.95위안으로 시작해 오후 1시 기준 주가가 54.65위안으로 500% 이상 상승했다. 삼성전자, SK하이닉스, 마이크론에 이어 세계 네번째 규모의 메모리칩 제조업체인 창신메모리는 미국 유학에서 돌아온 주이밍(37)이 창업했다. 중국 장쑤성 옌칭 출신인 주이밍은 1994년 칭화대에서 석사 학위를 받았는데 ‘중국판 실리콘밸리’라 불리는 중관춘의 강력한 창업 열기에 미국 유학을 결심한다. 박사 학위과정을 절반만 마친 채 미국 뉴욕 스토니브룩 대학교에서 반도체를 공부한 주이밍은 졸업 후 실리콘밸리에서 근무하다 2005년 칭화대 동문들의 도움으로 기가디바이스를 설립했다. 반도체 설계기업 기가디바이스는 2016년 상하이 증시에 상장됐으며 세계 상위 3대 플래시 메모리 공급업체가 됐다. 하지만 주이밍의 야망은 멈추지 않았다. 그는 “컴퓨터를 왕관에 비유하면, 중앙처리장치(CPU)는 왕관 위의 진주이고, 메모리는 왕관의 받침대”라며 “메모리 기술을 주도하는 자가 반도체 산업 전체를 제패할 수 있다”며 중국판 삼성전자를 목표로 안후이성 허페이에 2016년 창신메모리를 설립했다. 현재 허페이 지방정부는 창신메모리 주식의 36.79%를 보유하고 있을 정도로 회사 성장에 막대한 자본을 투자했다. 10년 전만 해도 창신메모리가 들어선 허페이시 북서쪽 교외는 황무지였지만 현재는 창신메모리 직원 2만명을 비롯해 5만명 이상의 석사 인재가 모인 거대한 연구개발 단지로 변모했다. 창신메모리는 450개 이상의 반도체 기업을 모아 허페이를 거대한 ‘반도체 생태계 도시’로 탈바꿈시켰다. 2016년 허페이시 반도체 산업 매출액은 180억 위안에 불과했으나 지난해는 8배 이상 증가한 1514억 위안 규모로 성장했다. 세계 최대 반도체 소비 시장인 중국은 삼성전자·SK하이닉스·마이크론이 쌓은 기술 및 특허 장벽에 어려움을 겪었다. 창신메모리와 같은 해 설립된 중국 국영 반도체기업 푸젠진화가 미국 마이크론사로부터 영업비밀 도용으로 소송을 당하자, 2009년 파산한 독일 반도체기업 키몬다로부터 기술과 특허를 넘겨받았다. 2019년 창신메모리는 독자적으로 설계하고 생산한 8Gb DDR4 칩을 출시하는 데 성공했으며, 2023년 세계 메모리 가격이 40% 이상 급락하는 역경을 딛고 지난해 첫 흑자를 달성했다. 2026년 본격적인 인공지능(AI) 붐과 함께 창신메모리의 하루 이익은 거의 4억 위안을 기록하며 지난 10년간의 손실을 모두 메우게 됐다. 최근 중국을 방문한 이병철 전 삼성전자 부사장은 “중국 선전의 한 연구 시설에서는 미국이 중국 수출을 금지한 극자외선(EUV) 노광장비의 시제품을 제작해 성능 시험이 진행 중”이라며 코끝까지 따라붙은 중국의 기술 추격을 우려했다. 반도체 웨이퍼 위에 회로 패턴을 새겨 넣는 EUV 노광장비는 그동안 창신메모리와 삼성전자·SK하이닉스·마이크론 간 기술 격차의 핵심이었다. 기존에는 노광장비 없이 3나노미터 이하 칩 생산이 불가능하다고 여겨졌는데 최근 중국 화웨이는 반도체 크기를 줄이는 대신 속도에 초점을 맞춘 반도체 생산법을 제시했다. EUV 노광장비 개발 외에도 중국은 신호 최적화를 통해 성능을 끌어올리는 새로운 반도체 개발 패러다임인 ‘타우(τ)의 법칙’ 등으로 기술 장벽을 넘어서고 있다.
  • [데스크 시각] 반도체 다음은 무엇인가

    [데스크 시각] 반도체 다음은 무엇인가

    “지난 20년간 삼성은 매출이 450억원 규모에서 35조원으로 늘었습니다. 열심히 일해서 그런 줄 알지만 착각입니다. 1970~80년대 고도 성장은 반도체, 주식회사, 컴퓨터의 출현에다 생산 대국 일본에 인접한 지리적 이점이 있었고, 소 팔고 논 팔아 교육을 시킨 결과가 한데 어우러진 것입니다. 그런데 삼성을 포함해 너나없이 저 잘난 덕으로 생각하고 있으니 이걸 깨우치라는 겁니다.” 이건희 삼성전자 선대회장은 1993년 ‘마누라와 자식 빼고 다 바꾸자’로 유명한 신경영 전략을 발표하고 3개월 뒤 언론 인터뷰에서 이렇게 밝혔다. 당시 삼성 매출은 국가예산(38조 500억원)에 맞먹었고, 1991년 냉전 종식으로 세계화가 본격화되는 가운데 반도체가 부상했다. 하지만 이 선대회장은 ‘과거의 성공 방정식이 미래에도 통하지 않는다’고 생각했다. 인공지능(AI)이라는 현재의 새 변수를 적용해도 그의 조언은 여전히 유효하다. 삼성전자와 SK하이닉스의 올해 영업이익만 최대 600조원에 이를 수 있다. 두 기업의 이익이 정부의 올해 예산(727조 9000억원)에 달할 가능성도 배제할 수 없다. 이 선대회장의 말대로 이런 호황이 ‘열심히 해서 그런 줄 알지만’, 우리나라가 ‘AI를 잘해서’라기보다 AI 학습·추론을 위한 서버 투자 확대로 반도체 수요의 중심이 연산 장치에서 한국이 강한 메모리로 이동했기 때문이라고 할 수 있다. 미중 간 기술패권 경쟁, 생성형 AI의 확산, 우리 메모리 제조 역량이 지금 정확하게 맞아떨어진 결과일 수 있다. 이런 ‘구조적 행운’을 강조하는 것이 경제 주체의 노력을 폄하하려는 것은 아니다. 세계 1위 고대역폭메모리(HBM)는 분명 축적된 고난도 공정 기술의 산물이다. 다만 성과를 오롯이 자신의 실력으로만 돌리는 과신은 행운의 조건이 바뀔 미래에 제대로 대응하지 못하게 만들 수 있다. 근로자는 내 기여분을 내놓으라며 N% 성과급을 주장하고, 정부는 정책지원 덕분이라며 사회기여를 강조하는 가운데 기업은 여기저기 눈치 보고 대응하느라 전력을 다하지 못할 수도 있다. 최근 황철주 주성엔지니어링 회장은 본지 인터뷰에서 ‘가장 위험한 1등’, ‘살얼음판을 걷는 1위’라고 우리 반도체 업계를 평가했다. 세계적인 소부장(소재·부품·장비) 기업은 미국, 유럽, 일본 등에 있으니 이들이 소부장 수출을 줄일 경우 ‘기술력이 좋아도 원재료가 없는데 뭘 할 수 있겠냐’는 취지였다. 일각에서는 AI 인프라 투자 사이클이 꺾이거나 중국이 자체 메모리 굴기에 성공하면 뒤집힐 ‘조건부’ 호황이라는 지적도 나온다. 내년이나 후년까지 HBM 슈퍼사이클이 지속될 것이라는 확신에 찬 전망을 부정하려는 것이 아니라, 그 이후를 대비하자는 얘기다. 반도체 다음은 무엇인가. 첨단 바이오, 양자컴퓨팅 등 다른 주도 산업을 꼽으려는 게 아니다. 우리 정부가 반도체 다음 기술을 육성하는 데 사활을 걸기를 바란다. 기업인들은 대기업에는 우상향 발전을 유지하도록 ‘정부의 관리’가 필요하지만, 혁신 기술 기업에는 ‘보호·육성책’을 쏟아부어야 한다고 설명했다. 혁신 기업이 신기술·신제품을 만드는 데는 수십년이 걸릴 수 있고, HBM처럼 ‘외부 조건의 정렬’과 우연히 만날 때까지 수십년을 기다려야 할 수도 있다. 엔비디아는 1993년 창립 이후 2022년 챗GPT가 촉발한 생성형 AI 붐을 만날 때까지 약 30년이 걸렸고, 1984년 세워진 ASML은 EUV 노광장비 독점 공급자로서 진가를 발휘한 2018년까지 약 35년이 필요했다. 무엇보다 혁신 기술 기업들을 위한 보호·육성책이 정치적 임기(5년)와 무관하게 작동하도록 해 달라고 호소했다. 이에 이정동 서울대 공대 교수가 제안한 ‘인내 자본’에 주목할 필요가 있다. 금융시장에 돈은 많은데, 정작 위험을 안고 오래 기다리는 ‘착한 돈’이 적다는 것이다. 국가 차원의 딥테크 기업 전문 투자기관이나 연기금의 활용 등을 고민할 만하다. 이경주 산업부장
  • 최태원 “하이닉스 인수, 모두가 반대…메모리 기술 확보하면 뭐든 해낼 수 있다 믿었다”

    최태원 “하이닉스 인수, 모두가 반대…메모리 기술 확보하면 뭐든 해낼 수 있다 믿었다”

    나스닥 ADR 상장 이후 링크드인 글“임직원이 선도 기업으로 성장시켜”“상장으로 美 AI 파트너와 연결 강화” 최태원 SK그룹 회장이 14년 전 하이닉스 인수 당시를 떠올리며 “모두가 반대했던 결정이었지만 임직원들이 그 선택이 옳았음을 증명했다”고 밝혔다. 최 회장은 16일 자신의 링크드인에 글을 올려 “SK하이닉스의 나스닥 미국주식예탁증서(ADR) 상장은 SK하이닉스와 SK그룹, 더 나아가 인공지능(AI) 생태계 전체에 있어 중요한 이정표”라며 이같이 말했다. 최 회장은 2012년 하이닉스 인수 과정에 대해 “당시 많은 이들이 인수 결정에 의문을 제기했다”며 “회사는 파산 위기에 놓여 있었고, 메모리는 범용(Commodity) 제품으로 여겨졌다”고 회상했다. 그럼에도 하이닉스 인수를 결정한 이유에 대해 “메모리는 반도체 산업에서 더 큰 역할을 할 기술이라고 믿었고, SK가 메모리 기술을 확보하면 무엇이든 해낼 수 있다고 믿었다”고 밝혔다. 이어 “SK하이닉스 임직원들은 회사를 정상화하는 데 그치지 않고 메모리 분야의 선도 기업이자 세계에서 가장 가치 있는 기업 가운데 하나로 성장시켰다. 그들이 우리의 선택이 옳았음을 증명했다”고 평가했다. 최 회장은 이번 ADR 상장이 SK하이닉스를 넘어 SK그룹의 글로벌 위상을 높이는 계기가 됐다고 강조했다. 그는 “SK하이닉스는 AI 구현에 필요한 막대한 데이터를 빠르게 처리하는 핵심 기술인 고대역폭메모리(HBM) 시장에서 상당한 점유율을 차지하고 있다”며 “최근 발표한 향후 5년간 생산능력 두 배 확대 계획을 뒷받침할 투자 재원 확보와 메모리 공급 부족 해소에도 도움이 될 것”이라고 설명했다. 또 “ADR 상장은 단순한 자금 조달을 넘어 글로벌 투자자와 미국 AI 파트너들과의 연결을 강화하는 계기가 될 것”이라며 “주주가치 제고와 글로벌 인재 확보, 지속 가능한 성장 기반 강화에도 기여할 것으로 기대한다”고 했다. 최 회장은 끝으로 “꿈을 현실로 만든 SK하이닉스 임직원들에게 감사드린다”며 “이번주 우리는 SK하이닉스와 SK그룹의 새로운 장을 열었다. 앞으로 펼쳐질 미래가 기대된다”고 덧붙였다. SK하이닉스는 ADR 발행으로 조달한 자금을 ▲용인 반도체 클러스터 1기 팹 건설 ▲청주 첨단 패키징 생산시설인 P&T7 건설 ▲극자외선(EUV) 노광장비 도입 등에 투입할 예정이다.
  • 공격적 투자 진행하는 마이크론…‘메모리 넘버 3’ 지킬 수 있을까? [고든 정의 TECH+]

    공격적 투자 진행하는 마이크론…‘메모리 넘버 3’ 지킬 수 있을까? [고든 정의 TECH+]

    최근 마이크론이 2035년까지 총 2500억 달러를 투자해 D램의 40%를 미국에서 만들겠다는 야심 찬 계획을 발표했습니다. 계획대로 된다면 현재 웨이퍼 기준 월 35-40만 장 정도인 마이크론의 생산 능력은 현재 대비 2배 이상으로 늘어나게 될 것으로 보입니다. 최근 미국 뉴욕주 클레이에서 열린 콘크리트 타설 행사는 마이크론의 공격적인 투자 계획을 상징하는 행사였습니다. 이곳에는 최대 4개의 팹이 들어설 예정으로 미국 최대의 D램 메가 팹이 될 계획입니다. 다만 이제 건물을 올리기 위한 공사를 시작한 수준으로 실제 D램 양산은 2030년대가 될 예정입니다. 따라서 최근 빠른 속도로 팹을 증설하면서 글로벌 4위로 올라선 중국 창신 메모리 테크놀로지 (CXMT)와의 격차가 빠르게 줄어들 위험성이 존재합니다. CXMT는 허페이 본사의 팹 3개와 베이징의 신규 팹, 그리고 상하이 메가 팹에서 D램을 양산 중이거나 혹은 양산을 준비하고 있습니다. 이미 월 웨이퍼 양산 능력이 20만 장까지 늘면서 글로벌 D램 시장 점유율이 8%까지 늘었고 올해 말에는 30만 장 이상으로 늘려 점유율을 13%까지 높이는 것을 목표로 하고 있습니다. 그리고 내년부터 상하이 팹 양산을 시작해 2028년에는 월 50만 장 이상 규모로 증산할 계획으로 알려져 있습니다. 이는 ‘메모리 빅3’ 중 생산량이 제일 적은 마이크론을 크게 압박하는 수준입니다. 물론 마이크론의 공정이 앞서 있고 수율이 더 우수해도 추가 증설 없이는 미래에는 4위로 강등될 위험성이 있습니다. 다행히 마이크론 역시 대규모 증설을 진행하고 있습니다. 다만 최근 공개한 뉴욕 메가 팹은 앞서 언급했듯이 2030년대 양산 계획으로 그전에는 아이다호 팹이 증설의 핵심이 될 예정입니다. 아이다호에는 ID1과 ID2 두 개의 팹이 건설 중인데, 이 가운데 ID1은 내년부터, ID2는 2028년 양산에 들어가게 됩니다. 또 히로시마에 있는 HBM 팹 역시 올해 증설을 시작해 2028년 가동에 들어갑니다. 따라서 2028년경에는 월 웨이퍼 양산 능력을 60만 장 이상으로 늘리면서 CXMT의 추격을 어느 정도 뿌리칠 수 있을 것으로 보입니다. 다만 이후에는 2030년 뉴욕 메가 팹 완공까지 다소 정체기가 있을 예정입니다. 따라서 이 시기 CXMT가 계속 증설하면서 추격할 수 있는지가 관건입니다. 그런데 사실 CXMT에게는 큰 약점이 하나 존재합니다. 바로 ASML의 EUV 노광 장비처럼 최신 기기 수입이 막혀 있다는 것입니다. 사실 이것 때문에 CXMT는 HBM 메모리처럼 고부가가치 제품을 생산하는 데 어려움을 겪고 있으며 팹 증설 시 아직 검증되지 않은 중국산 장비를 대거 사용할 수밖에 없어 다음 세대 공정으로 갈수록 수율이나 성능을 제대로 뽑아 내기 쉽지 않은 상황입니다. 현재 CXMT 계획대로 증설과 양산이 순조롭게 이뤄질 수 있을진 두고 봐야 알 수 있습니다. 반면 마이크론은 단순 웨이퍼 숫자만으로는 비교할 수 없는 기술적 경쟁 우위를 지니고 있습니다. CXMT와 달리 HBM 양산에 성공한 후 현재 생산량을 늘리고 있는 중이고, 1β(베타)·1γ(감마) 노드 등 최신 D램 공정에서도 수율과 성능에서 우위를 유지하고 있습니다. 따라서 같은 웨이퍼라도 훨씬 고부가가치 제품을 생산해 더 비싼 값을 받을 수 있는 경쟁력을 갖추고 있습니다. 따라서 마이크론의 증설 및 양산 계획에 중대한 차질이 빚어지지 않는 이상 3위 자리를 쉽게 내주진 않을 것으로 예상됩니다. 다만 AI 수요가 정점에서 내려올 때 이렇게 대대적으로 증설한 팹이 공급 과잉을 불러올 수 있고 규모가 작은 3위 업체에게 더 부담이 될 수 있다는 점은 변수가 될 수 있습니다. 마이크론이 공격적인 증설로 CXMT의 추격을 따돌리면서도 막대한 재무 부담과 공급 과잉 위기에서 벗어날 수 있을지 주목됩니다.
  • 한미중 ‘AI 쩐쟁’… 최태원 “美 등에 공장 검토”

    한미중 ‘AI 쩐쟁’… 최태원 “美 등에 공장 검토”

    최 “메모리 고객 5~6배 공급 원해여건만 맞으면 어디든 공장 건설”주가 상한가에 액면 분할 거론도마이크론, 美에 2500억 달러 투자CXMT, 중국서 6.5조원 IPO 착수 SK하이닉스가 미국 나스닥 상장으로 약 40조원을 확보하면서 글로벌 인공지능(AI) 붐을 탄 메모리 시장의 투자 경쟁이 한층 달아오르고 있다. 미국은 마이크론을 앞세워 수백조원 규모의 생산 확대에 나섰고, 중국은 창신메모리(CXMT)가 기업공개(IPO)를 통해 추격 자금 확보에 나섰다. 대만 난야까지 대규모 공장 증설 계획을 내놓으며 메모리 반도체 주도권을 둘러싼 ‘쩐의 전쟁’이 본격화하는 양상이다. 12일 업계에 따르면 SK하이닉스는 지난 10일(현지시간) 미국 나스닥에 미국주식예탁증서(ADR)를 상장해 265억 700만 달러(약 40조원)를 조달했다. 최근 AI 투자 둔화 우려로 반도체주가 숨 고르기에 들어간 상황에서도 두 자릿수 상승률로 메모리 반도체에 대한 투자자들의 기대를 재확인했다. 첫 거래일에 공모가(149달러)보다 13.1% 오른 168.49달러에 거래를 마쳤다. 확보한 자금은 용인 반도체 클러스터와 청주 첨단 패키징 공장, 극자외선(EUV) 장비 도입 등 메모리 생산능력 확대에 투입될 예정이다. SK하이닉스는 AI 확산으로 메모리 시장이 과거처럼 공급 과잉과 부족을 반복하는 경기순환 산업에서 벗어나 구조적인 성장 국면에 접어들었다고 보고 있다. 최태원 SK그룹 회장은 이날 외신 인터뷰와 한국 기자 간담회 등에서 “AI를 통한 구조적 변화는 이미 일어났다”며 “올해와 내년의 생산능력을 고려하면 고대역폭메모리(HBM)와 범용 D램 모두 수요가 공급을 크게 웃돌고 있다”고 말했다. 이어 향후 5년간 생산능력을 두 배로 늘리더라도 고객사들은 5~6배 수준의 공급을 원하고 있다며, 전력·용수·부지 등 여건이 갖춰진다면 미국을 포함한 어느 지역에서든 추가 공장 건설을 검토할 수 있다고 밝혔다. 이번 상장 흥행은 AI 시대에 메모리 산업을 바라보는 시장의 입장 변화를 보여준다. 과거에는 반도체가 스마트폰과 PC 판매량에 따라 호황과 불황을 반복하는 경기순환 산업으로 인식됐지만, AI 데이터센터 투자 확대와 장기 공급계약 증가로 지속적인 성장이 예상된다는 것이다. 미국 마이크론은 2035년까지 미국에 2500억 달러(약 376조원)를 투자하고 자사 D램 생산의 40%를 현지에서 만들겠다는 계획을 최근 발표했다. 당초 계획보다 투자 규모를 거듭 늘린 것으로, AI 반도체 공급망을 자국 중심으로 재편하려는 미 트럼프 정부의 정책과 맞물려 있다. 중국은 범용 D램을 앞세워 추격에 속도를 내고 있다. 세계 D램 4위인 CXMT는 지난 9일 상하이증권거래소에 투자설명서를 제출하고 295억 위안(약 6조 5000억원) 규모의 IPO 절차에 착수했다. 조달 자금은 생산라인 고도화와 D램 기술 개발, 차세대 제품 연구 등에 투입할 계획이다. CXMT는 고대역폭메모리(HBM)보다 DDR5와 LPDDR5X 등 범용 D램을 중심으로 점유율을 확대하겠다는 계획이다. 삼성전자와 SK하이닉스, 마이크론 등이 HBM 생산에 집중하는 사이에 AI 서버 투자 확대에 따라 수요가 함께 늘어난 범용 D램 시장을 공략하겠다는 계산이다. 대만 난야도 AI 호황에 맞춰 생산능력 확대에 나섰다. 난야는 2027년 설비투자를 2000억 대만달러(약 9조원) 이상으로 늘리고 신규 공장 건설에 속도를 낼 계획이다. 올해 투자액의 약 4배에 달하는 규모다. 신규 공장의 첫 생산라인은 2028년에 매월 3만장의 웨이퍼 생산능력을 확보하는 것이 목표다. 한편 상장 첫날 주가가 큰 폭으로 오르면서 액면분할 가능성도 거론됐다. 이에 대해 최 회장은 “요청이 좀 더 오면 당연히 검토할 것”이라면서도 “아직 CFO로부터 제안을 받은 것은 아니다”라고 말했다.
  • “애 아빠가 많이 화났어요” 주가 하락에 ‘하이닉스 환불’ 밈 확산…오늘 나스닥 입성

    “애 아빠가 많이 화났어요” 주가 하락에 ‘하이닉스 환불’ 밈 확산…오늘 나스닥 입성

    삼성전자를 제치고 국내 시가총액 1위에 올랐던 SK하이닉스의 주가가 급락하면서 온라인에서는 ‘하이닉스 주식 환불’ 밈(meme)이 확산하고 있다. 최근 소셜미디어(SNS)와 온라인 커뮤니티에는 주가 하락을 마주한 투자자들의 심정을 풍자한 게시물이 잇따라 올라왔다. 가장 화제가 된 게시물은 최태원 SK그룹 회장을 향해 “하이닉스 주식 아직 안 뜯은 새 건데 환불 가능할까요? 우리 애 아빠가 화가 많이 났어요. 환불 좀 부탁드려요”라고 적은 글이다. 이는 넷플릭스 시리즈 ‘참교육’ 속 진상 학부모가 교사에게 “우리 애 아빠가 화가 많이 났다”며 갑질을 하는 장면을 패러디한 것이다. 이에 “증권보호국 감독관을 부르겠어요”, “애 아빠는 없는데 저도 화가 많이 났어요” 등의 댓글이 달렸다. 또한 “분명 빨간색 주문했는데 왜 파란색이 온 거냐”, “이왕이면 반송까지 해달라” 등 주식 투자 손실을 마치 온라인 쇼핑몰에서 구매한 상품을 반품하는 상황에 빗댄 풍자 글이 쏟아졌다. SK하이닉스는 올해 들어 340% 넘게 급등하며 한때 삼성전자를 제치고 시가총액 1위에 오르기도 했다. 지난 6월 25일 291만 7000원에 장을 마감했던 SK하이닉스는 1주일 만에 230만원대로 내려오더니, 지난 8일에는 207만 6000원까지 떨어졌다. 다만 9일 장에서는 반등세를 보였다. 이날 SK하이닉스는 전 거래일보다 5.3% 오른 218만 6000원에 거래를 마쳤다. 업계에서는 이번 사태를 과도한 상승 후에 오는 전형적인 고점 조정으로 보고 있다. SK하이닉스, 오늘 나스닥 상장…최대 1779만주 신주 발행 한편 SK하이닉스는 이날 나스닥 시장에 미국주식예탁증서(ADR)를 상장한다. 이를 위해 SK하이닉스는 전체 발행 주식의 약 2.5%인 최대 1779만주를 신주로 발행하기로 했다. 37조원 규모로 예상되는 공모 대금은 오는 14일 회사에 납입될 예정이다. 이를 계기로 SK하이닉스는 반도체 생산능력(CAPA) 확장에 더욱 박차를 가할 계획이다. 회사는 이번에 조달할 자금을 용인 반도체 클러스터 1기 팹, 청주 P&T7 어드밴스드 패키징 팹, 기계장치 등 건설 및 시설투자 자금으로 활용할 계획이라고 공시했다. 내년 말까지 도입 예정인 극자외선(EUV) 노광장비 도입에도 11조 9000억원을 투자할 예정이다. 글로벌 메모리 반도체 시장은 일각에서 제기된 피크아웃(정점에 이른 뒤 상승세가 둔화하는 것) 우려에도 불구하고 지속적으로 성장할 것이라는 분석에 여전히 무게가 실리고 있다. 최근 시장조사업체 카운터포인트리서치는 올해 2분기 글로벌 메모리 3사의 평균 영업이익률이 75~80%에 달할 것으로 보면서, 공급 부족에 따른 이런 호황이 적어도 2027년까지 계속될 것으로 예상했다. 국내에서도 정부의 3대 메가 프로젝트 핵심 사업으로서 호남권 반도체 클러스터가 광주 군 공항에 조성되는 등 글로벌 반도체 증산 경쟁이 치열하게 전개되고 있다.
위로