찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • DDR5
    2026-09-22
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
216
  • 5월 수출 877억 달러…반도체 40% 첫 돌파

    5월 수출 877억 달러…반도체 40% 첫 돌파

    한국의 5월 수출액이 877억 5000만 달러(약 132조 2000억원)를 기록하며 월간 기준으로 역대 최고 기록을 썼다. 인공지능(AI) 수요 증가로 수출 ‘일등 공신’ 반도체가 전체 수출액에서 차지하는 비중은 사상 처음 40%를 돌파했다. 산업통상부는 1일 이런 내용의 ‘5월 수출입 동향’을 발표했다. 5월 총수출액은 지난해 같은 달보다 53.2% 증가했다. 지난 3월 처음으로 월 800억 달러를 돌파한 이후 3개월 연속으로 800억 달러를 웃돌았다. 월간 수출액은 지난해 6월 증가세로 전환한 이후 12개월 연속으로 월 최대 실적을 경신했다. 수출 신기록을 견인한 반도체의 수출액은 지난달 169.4% 급증한 371억 6000만 달러를 기록했다. 월 수출액 기준으로 역대 1위 실적이다. 반도체 수출액 역대 최대 기록은 14개월 연속 이어졌다. 전체 수출액에서 차지한 비중은 역대 최고치인 42.3%에 달했다. 메모리 고정가격은 1년 새 DDR5 16Gb 682%(4.8달러→37.5달러), 낸드 128Gb는 807%(2.92달러→26.5달러) 올랐다. 메모리 반도체 수출액은 D램이 369.8%, 낸드가 206.8% 증가했다. AI 서버용 SSD 수요 증가로 컴퓨터 수출도 290.7% 늘었다. AI 데이터센터 확대 영향으로 비철금속은 41.5%, 전선 수출은 13.3% 증가했다. 반면 자동차(-5.9%)·철강(-2.1%)·일반기계(-6.3%) 등은 중동 전쟁으로 인한 물류 차질과 미국 관세 영향 등으로 감소했다. 무역수지는 269억 5000만 달러로 16개월 연속 흑자를 달성했다. 1~5월 누적 무역수지는 1019억 1000만 달러로 기존 최고인 2017년 952억 달러 기록을 이미 경신했다. 강감찬 산업부 무역투자실장은 “수출은 반도체를 제외해도 16.4% 증가했다”며 “현 추세라면 연간 1조 달러 수출도 불가능한 수치가 아니다”라고 밝혔다.
  • “수출 42%가 반도체”… 5월 수출 877억 달러 월 신기록

    “수출 42%가 반도체”… 5월 수출 877억 달러 월 신기록

    12개월 연속 월간 기준 역대 최대 반도체 169% 상승…압도적 증가 미·중 등 AI 인프라 투자 확대 영향 메모리 수요·가격 ‘쌍끌이’ 상승세 반도체 대중 243%·대미 650%↑ “연 수출 1조 달러 불가능 수치 아냐” 한국의 5월 수출이 중동 전쟁에 따른 불확실성 속에서도 ‘슈퍼사이클’을 맞은 반도체 호황에 힘입어 877억 5000만 달러(약 132조 2000억원)를 기록하며 월간 기준 역대 최대치를 경신했다. 반도체는 전 세계 인공지능(AI) 수요 증가에 따른 메모리 가격 급등으로 전체 수출에서 차지하는 비중이 처음으로 40%를 돌파했다. 정부는 이런 수출 증가세가 연말까지 이어진다면 사상 첫 연간 수출 1조 달러 달성도 가능할 것으로 내다봤다. 산업통상부는 1일 이런 내용을 담은 5월 수출입 동향을 발표했다. 지난달 수출은 877억 5000만 달러로 전년 같은 달보다 53.2% 늘었다. 월 수출은 700억 달러를 건너뛴 채 곧바로 800억 달러 고지에 올라선 뒤 3개월 연속 800억 달러를 돌파했다. 지난해 6월 수출 증가세 전환 이후 12개월 연속 월 역대 최대다. 역대급 수출 실적의 중심에는 AI 열풍에 올라탄 ‘수출 효자’ 반도체가 있었다. 지난달 반도체 수출은 371억 6000만 달러로 또 다시 월 역대 최대 실적을 갈아치우며 전년 동기 대비 169.4%의 압도적 증가세를 보였다. 3개월 연속 수출액 300억 달러를 넘어선 반도체는 수출 비중도 지난해 24.4%에서 42.3%로 역대 최고를 기록했다. 미국과 중국 빅테크 기업의 AI 설비 투자 증가로 인한 메모리 수요와 가격 상승세가 동력이 됐다. 메모리 반도체 고정가격은 1년 새 DDR5 16Gb는 4.8달러에서 37.5달러로 682%, 낸드 128Gb는 2.9달러에서 26.5달러로 807% 크게 올랐다. 이에 따라 반도체의 대중국 수출은 243%, 대미 수출은 반도체·컴퓨터 모두 650% 이상 급등했다. AI 서버용 SSD(반도체 기반 저장장치) 수요 증가로 컴퓨터 수출 역시 290.7% 증가했다. 비철금속 수출도 AI 데이터 센터 확대로 동·알루미늄 수요가 늘면서 41.5% 늘었다. 같은 맥락에서 전선 수출도 13.3% 증가했다. 반면 자동차(-5.9%)·철강(-2.1%)·일반기계(-6.3%) 등은 중동 전쟁으로 인한 물류 차질과 미국 관세 영향 등으로 감소했다. 고유가와 반도체 장비 수입 증가 여파로 수입 역시 20.8% 증가한 608억 달러를 기록했지만 수출액이 수입액을 상회하면서 무역수지는 269억 5000만 달러로 16개월 연속 흑자를 달성했다. 1~5월 누적 무역수지는 1019억 1000만 달러로 직전 최대치던 2017년 952억 달러 기록을 이미 넘어섰다. 강감찬 산업부 무역투자실장은 ‘반도체 수출 쏠림’ 우려에 대해 “수출이 반도체를 제외해도 16.4% 증가했다”며 “5% 증가만 해도 높은 수치로, 추세라면 연간 1조 달러 수출도 불가능한 수치가 아니다”라고 밝혔다.
  • 인텔 ‘아크 G3’…휴대용 PC 게임 시장에 새로운 다크호스가 나타났다 [고든 정의 TECH+]

    인텔 ‘아크 G3’…휴대용 PC 게임 시장에 새로운 다크호스가 나타났다 [고든 정의 TECH+]

    인텔이 팬서 레이크(Panther Lake) 아키텍처를 기반으로 한 휴대용 게임 기기 전용 시스템 온 칩(SoC)인 ‘인텔 아크 G3’ 시리즈를 공식 공개했습니다. 기본적으론 노트북용 팬서 레이크와 같은 프로세서이지만, 인텔은 단순한 하위 브랜드가 아니라 휴대용 PC(UMPC)의 특성에 맞춰 최적화된 특수 목적형 프로세서라고 강조하고 있습니다. 손으로 들고 다니는 휴대용 PC의 주요 목적은 게임입니다. 하지만 기존 노트북 프로세서로는 작은 휴대 기기에서 충분한 발열 제어가 힘들기 때문에 효율은 높이고 전력 소모는 줄여야 합니다. 그래서 아크 G3는 발열이 많은 고성능 P 코어는 4개에서 2개로 줄이고 고효율 E 코어 8개와 저전력 LP-E 코어 4개를 조합한 14코어 구성을 지니고 있습니다. 또한 최대 35W의 TDP에 맞춰 Xe 3 GPU의 전력 특성을 재설계하여 전력 소모를 대폭 줄였습니다. 구체적인 스펙을 살펴보면, 최상위 모델인 ‘아크 G3 익스트림’은 4.7GHz의 P 코어와 2.3GHz의 12코어 Xe 3 GPU(아크 B390)를 탑재했습니다. 반면 일반 모델인 ‘아크 G3’는 P 코어 클럭이 100MHz 낮은 4.6GHz이며, GPU는 10코어 구성의 아크 B370(2.2GHz)으로 약간 낮췄습니다. 두 제품 모두 인텔의 최신 18A 공정으로 제작됐으며, 12개의 PCIe 레인(x8 Gen4 / x4 Gen5), 듀얼 선더볼트 4 포트, Wi-Fi 7 R2 및 듀얼 블루투스 6.0 등 차세대 네트워크 스펙을 갖추고 있습니다. 메모리는 최대 96GB의 LPDDR5X-8533을 지원하지만, 현재 메모리 가격을 감안할 때 실제 시장에서는 16GB 또는 32GB 제품이 주를 이룰 것으로 예상됩니다. 휴대용 게임기에서 가장 중요한 부분인 내장 그래픽의 연산 능력은 AI 연산 (INT8 기준)으로 113 PTOPS, B370은 90 PTOPS입니다. 인텔이 전체 연산 능력이 아니라 AI 연산 능력을 강조한 점이 눈길을 끄는데, 이는 그만큼 최근 AI를 이용한 프레임 생성 및 이미지 향상 기술이 중요해졌기 때문입니다. 본래 인텔은 그래픽 분야에서는 엔비디아는 물론 AMD와 비교해도 후발주자라는 평가가 많았지만, 이번에 공개한 팬서 레이크에서는 달라졌다는 평가를 받고 있습니다. 특히 인텔 아크 G3는 가장 직접적인 경쟁 상대인 AMD의 라이젠 Z2 익스트림과 비교해서 게임 성능에서 우위가 예상됩니다. 왜냐하면 같은 Xe 3 내장 GPU가 이미 노트북에서 보여준 성능상의 우위가 있기 때문입니다. 인텔의 아크 B390은 AMD 라이젠 Z2 익스트림에 탑재된 라데온 890M(16 CU, RDNA 3.5)과 비교해서 기본 성능에서 약간 더 앞서 있을 것으로 보입니다. 하지만 더 중요한 대목은 AI 성능에서 꽤 앞선다는 것입니다. 특히 휴대용 기기는 화면 크기가 작고 전력 소비가 제한적이기 때문에, 낮은 해상도에서 게임을 구동할 때 업스케일링 기술의 완성도가 체감 성능에 많은 영향을 미칩니다. 인텔의 AI 기술인 XeSS 3는 전용 Xe 코어 및 XMX AI 가속기를 활용하여 텍스트 가독성과 미세 디테일을 선명하게 유지하면서도 성능을 크게 높인 것으로 평가받고 있습니다. 특히 라데온 890M의 FSR 기술이 실제적으로 x2 프레임 생성 정도가 한계인 반면 XeSS 3는 x4 생성이 가능해 체감 속도를 크게 높일 수 있습니다. 따라서 사이버펑크 2077 같은 고사양 게임에서도 1080 해상도에서 만족스러운 플레이가 가능할 것으로 기대됩니다. 현재 에이서 프레디터 아틀라스 8(Acer Predator Atlas 8), MSI 클로 8 EX AI+(MSI Claw 8 EX AI+), 원엑스플레이어 3(OneXPlayer 3) 등 6월 출시 예정인 기기들이 아크 G3를 탑재할 예정으로 실제 성능과 가격 등이 곧 공개될 예정입니다. 아마 흥행에 최대 변수는 가격이 될 것으로 보입니다. 어느 정도 게임도 설치하고 성능에서 손해도 보지 않으려면 넉넉한 메모리와 SSD가 필수인데, 현재 둘 다 가격이 천정부지로 치솟아 올라 가격이 저렴하진 않을 것으로 예상됩니다.
  • 반도체 ‘죽음의 사이클’ 없다… “공급난 2028년 상반기까지”

    반도체 ‘죽음의 사이클’ 없다… “공급난 2028년 상반기까지”

    “2029년 완만한 다운사이클 예상과거와 같은 급락 아닌 연착륙”1분기 D램 매출 1000억弗 육박HBM 필두로 사상 최고치 기록 극심한 호황과 불황의 반복으로 글로벌 메모리 반도체 산업을 짓눌러온 ‘죽음의 사이클’이 막을 내리고 있다는 진단이 나왔다. 메모리 반도체가 인공지능(AI) 시대의 핵심인 고대역폭메모리(HBM)를 필두로 대체 불가 부품으로 진화하면서 불황 때도 급격한 충격 대신 완만한 연착륙이 예상된다는 것이다. 삼성전자, SK하이닉스, 미국 마이크론 등 3대 메모리 반도체 생산 기업은 모두 시가총액 1조 달러(약 1500조원) 클럽에 입성했다. 27일 시장조사업체 카운터포인트리서치에 따르면 올해 1분기 HBM을 포함한 글로벌 D램 매출은 전 분기 대비 80% 증가한 970억 달러(약 133조원)로 집계됐다. 1000억 달러에 육박하는 사상 최고치로, 지난해 동기 대비 260% 급증했다. 삼성전자가 38%의 시장 점유율로 선두를 지켰다. 2위는 SK하이닉스(29%)였고, 미국 마이크론이 22%의 점유율로 3위를 유지했다. 4위인 중국 CXMT의 점유율도 8%로 전년 동기(3%) 대비 두 배 이상 늘었다. 카운터포인트리서치는 “올해 1분기 D램 시장은 전례 없는 수요 확대가 성장을 견인했으며, 분기 중 메모리 가격 역시 역대 최고 수준을 기록했다”며 “HBM과 AI 데이터센터 인프라 내 고성능 저전력 D램(LPDDR5) 탑재량 확대도 성장의 핵심 요인으로 작용했다”고 분석했다. 이런 호황이 기존 예상보다 더 길게 이어질 것이라는 전망도 적지 않다. 인베스팅닷컴에 따르면 글로벌 투자은행(IB) UBS는 최근 리포트를 통해 “AI 인프라 투자 확대로 인해 메모리 공급 부족 현상이 2028년 상반기까지 지속될 것”이라고 전망했다. 기존에는 내년 말까지 공급 부족 현상이 지속될 것으로 봤는데 6개월 가량 늦춘 것이다. 이어 UBS는 “2029년에 완만한 다운사이클이 올 것”이라며, 과거와 같은 급격한 추락이 아닌 장기 호황 속 연착륙을 예상했다. 이미 삼성전자와 SK하이닉스, 마이크론 등 메모리 3사의 HBM 물량이장기 계약을 통해 향후 3년 치가 모두 완판됐다는 것을 근거로 들었다. 수요 예측 실패에 따른 가격 폭락 등이 발생할 유인이 적다는 분석이다. 메모리 반도체 산업은 메모리 반도체가 표준화된 규격에 맞춰 대량 생산되는 범용품 성격이 짙었다. 반면 엔비디아 등 빅테크 기업의 AI 가속기에 탑재되는 HBM은 고객사의 요구에 맞춰 고도의 최적화 및 커스터마이징을 거쳐야 하는 핵심 부품이어서 단기간에 대체 생산이 불가능한 구조다. 마이크론, SK하이닉스 등도 이런 분석에 힘입어 연달아 시가총액 1조 달러 클럽에 입성했다. 마이크론은 UBS가 목표 주가를 기존 535달러에서 1625달러로 세 배 이상 상향 조정한 데 따라 26일(현지시간) 뉴욕 증시에서 19.2% 급등한 895.88달러에 장을 마감했다. 종가 기준 시총은 1조 230억 달러로 미 증시 10위권이다. SK하이닉스도 이날 주가가 9.31% 급등하며 장중 시가총액 1조 달러를 넘어섰다. 삼성전자에 이어 국내 기업으로는 두 번째이며, 아시아 기업 중에선 대만 TSMC에 이어 3번째다.
  • 칩질라 인텔이 돌아온다…288코어 서버 칩 클리어워터 포레스트 양산 돌입 [고든 정의 TECH+]

    칩질라 인텔이 돌아온다…288코어 서버 칩 클리어워터 포레스트 양산 돌입 [고든 정의 TECH+]

    2024년 공개된 인텔 애로우 레이크와 루나 레이크는 인텔 역사상 가장 충격적인 제품이었습니다. 왜냐하면 인텔 20A 공정으로 만든다고 여러 번 소개하고 정작 TSMC 3nm 공정을 사용했기 때문입니다. 지금까지 인텔 CPU를 탑재한 컴퓨터에 인텔 인사이드라는 홍보 문구를 내세웠던 일이 무색하게 정작 주력 제품인 CPU가 TSMC 인사이드가 되고 말았습니다. 결국 이 상황을 만회한 것은 후속작인 팬서 레이크에서 인텔 18A를 사용하기 시작하면서입니다. 여전히 데스크톱 부문에서는 애로우 레이크 리프레시 모델에 TSMC 공정을 적용했지만, 20A처럼 18A도 성공하지 못할 것이라는 일부의 의혹을 지우기에는 충분했습니다. 참고로 인텔의 최신 미세 공정인 18A는 애리조나주에 있는 팹 52 (fab 52)에서 제조됩니다. 여기에는 대당 수억 달러에 달하는 고가의 EUV 장비를 비롯한 첨단 반도체 생산 시설이 있어 초미세 공정인 18A 웨이퍼를 생산할 수 있습니다. 다만 18A에는 후면 전력 공급 기술인 파워비아나 인텔의 GAA 기술인 리본펫 (RibbonFET) 기술 등 여러 신기술이 최초로 적용되어 초기에는 수율이 좋지 않은 것으로 알려져 있습니다. 하지만 최근 서버 프로세서인 제온 6+ 클리어워터 포레스트 (Clearwater forest) 양산에 들어가며 아직 수율이 충분히 개선되지 않았다는 세간의 우려를 일부 잠재우고 있습니다. 클리어워터 포레스트는 무려 288개의 코어를 집적한 서버 프로세서로 역대 가장 많은 코어를 집적한 x86 프로세서입니다. 클리어워터 포레스트에는 18A 공정으로 만든 CPU 컴퓨트 타일이 12개가 들어가기 때문에 많은 양의 18A 웨이퍼를 필요로 합니다. 따라서 양산 자체가 18A의 수율과 생산성이 개선되었다는 소식이나 다를 바 없습니다. 참고로 12개의 컴퓨트 타일은 인텔 3 공정으로 만든 베이스 칩렛 3개 위에 올라가고 다시 옆에는 인텔 7 공정으로 만든 I/O 타일이 들어가는 방식으로 제조됩니다. 이렇게 많은 칩렛을 사용한 덕분에 클리어워터 포레스트는 캐시 메모리 용량을 대폭 확장해 전작인 시에라 포레스트의 5배가 넘는 576MB의 대용량 캐시를 지니고 있습니다. 그리고 두 배 늘어난 코어가 필요한 메모리 대역폭을 감당하기 위해 DDR5 메모리 채널을 12개로 늘리고 DDR5 8000까지 지원을 확장해 1.8배나 넓은 대역폭을 지원할 수 있습니다. 18A 공정으로 제조한 다크몬트 E 코어는 전작의 크레스트몬트 E 코어 대비 IPC가 17% 상승하고 코어 숫자도 두 배로 늘어 같은 서버에서 처리할 수 있는 작업의 수가 대폭 늘어나게 됩니다. 인텔에 따르면 가장 대중적으로 사용되는 2소켓 서버 기준으로 576코어와 1152MB의 캐시 메모리, 2x96 PCIe 5.0 레인 (1000GB), 1300GB/s 대역폭의 메모리 3TB 지원이 가능합니다. 비슷한 성능의 서버 기준으로 서버의 대수와 크기를 줄여 전력 소모와 에너지 효율을 대폭 개선할 수 있는 셈입니다. 최근 인텔은 에이전틱 AI 덕분에 CPU 수요가 늘면서 지난 1분기 깜짝 실적을 발표한 바 있습니다. 데이터 센터 부문 매출은 전년 동기 대비 22%나 증가한 51억 달러를 기록 수렁에 빠졌던 인텔의 실적을 견인했습니다. 경쟁사보다 앞선 최신 미세 공정인 18A를 내세운 거대한 프로세서인 클리어워터 포레스트 제온 6+ 제품군은 다음 분기부터 고객사에 인도될 예정으로 앞으로 인텔의 회복세에 힘을 보탤 것으로 보입니다. 한때 인텔은 칩질라(Chipzilla)라고 불렸던 적이 있습니다. 이는 반도체(Chip)와 고질라(Godzilla)의 합성어로, 과거 막강한 기술력과 시장 지배력을 자랑했던 세계 최대 반도체 기업 인텔을 상징하던 별명이었습니다. 한때 심각한 위기를 겪었고 지금도 위기는 현재 진행형이지만, 18A 공정을 기점으로 칩질라의 명성을 다시 찾아가는 인텔에게 클리어워터 포레스트 양산은 큰 힘이 될 것으로 예상됩니다.
  • 엔비디아 대항마 ‘라이젠 AI 헤일로’ 내놓은 AMD…맥 미니처럼 인기 끌까 [고든 정의 TECH+]

    엔비디아 대항마 ‘라이젠 AI 헤일로’ 내놓은 AMD…맥 미니처럼 인기 끌까 [고든 정의 TECH+]

    현재 미니 PC 시장에서 가장 인기 있는 제품은 아마도 ‘맥 미니’일 것입니다. 특히 ‘로컬 인공지능(AI)’ 돌리기에 적합한 M4 프로 맥 미니가 큰 인기를 끌고 있습니다. 맥 미니는 LLM을 로컬로 장시간 돌릴 때 몇 가지 큰 장점이 있습니다. 우선 통합 메모리 구조로 메모리의 3분의2를 GPU에 할당해 큰 모델을 돌릴 수 있으며 데이터가 CPU와 GPU를 오가면서 시간과 연산 자원을 낭비할 필요가 없습니다. 여기에 매우 전력 소모량이 적어서 장시간 돌려도 전기료가 적게 나옵니다. 차지하는 면적이 매우 적은 것도 장점입니다. 이런 이유로 맥 미니는 24시간 돌릴 수 있는 인공 지능 비서인 ‘오픈 클로’(Open Claw)용으로 품귀 현상을 보일 정도로 인기가 좋습니다. 600만원이 넘는 그래픽 카드인 RTX 5090는 속도는 더 빠를지 몰라도 메모리는 32GB로 한정돼 돌릴 수 있는 모델 크기에 제한이 있고 엔비디아의 AI 미니 PC인 ‘DGX 스파크’는 128GB라는 대용량 메모리를 갖췄지만 최근 가격이 꽤 올라 맥 미니가 AI용으로 훨씬 더 가성비 있는 제품이 된 상태입니다. AI 미니 PC의 인기가 좋아지면서 또 다른 CPU 및 GPU 제조사인 AMD 역시 대항마를 출시해 이 시장에서 경쟁을 예고하고 있습니다. 최근 AMD는 자체 AI PC인 ‘라이젠 AI 헤일로 개발자 플랫폼’(Ryzen AI Halo Dev Platform, 이하 라이젠 AI 헤일로)을 선보였습니다. 최대 16코어 CPU와 라데온 8060S (40코어 RDNA 3.5) GPU, 50 TOPS XDNA 2 NPU를 지닌 라 데온 AI MAX+ 395를 대표 제품으로 내세운 라이젠 AI 헤일로는 최대 128 GB LPDDR5X-8000와 2TB SSD를 지원하면서도 맥 미니와 견줄 수 있는 작은 크기를 자랑합니다. 최대 TDP는 120W로 다소 높지만, 고성능 그래픽 카드와 비교하면 감당할 만한 수준입니다. AMD는 이 모델의 시작 가격이 3999달러이고 최대 128GB 메모리를 탑재해 200B의 큰 파라미터를 지닌 모델도 로컬로 구동할 수 있다고 설명하고 있습니다. 여기에 라이젠 AI 맥스 400 시리즈를 탑재한 2세대 모델의 경우 192GB 버전이 존재하고 최대 160GB나 되는 메모리를 GPU로 할당할 수 있어 최대 300B에 달하는 거대한 모델도 돌릴 수 있습니다. 또 AMD는 라이젠 AI 헤일로가 맥 미니보다 일부 생성형 AI에서 최대 4배 정도 빠르다고 주장하고 있는데, 훨씬 저렴한 제품과 비교하는 것이 과연 맞는 비교인지 궁금해지는 대목이기도 합니다. 오히려 비슷한 가격대인 맥 스튜디오와의 비교는 끝까지 보여주지 않는 점이 더 흥미롭습니다. 참고로 맥 스튜디오 M4 맥스 64GB 제품은 1TB SSD 기준 464만원이고 M3 울트라 96GB 1TB SSD 기준 659만원입니다. 시작 가격인 3,999달러를 현재 환율로 환산하면 600만원이 좀 넘는데 10% 부가세 가산 시 660만원 이상으로 M3 울트라 96GB와 비교가 맞지 않나 생각입니다. 여기에는 나름의 속사정이 있습니다. M3 울트라는 메모리 대역폭이 819 GB/s에 달해 토큰 생성 속도가 꽤 빠릅니다. 반면 AMD 라이젠 AI Max+ 395의 메모리 대역폭은 약 256 GB/s (쿼드 채널 LPDDR5x 8000 기준)으로 훨씬 느리기 때문에 직접 비교를 피한 것으로 보입니다. 오히려 M4 프로의 메모리 대역폭이 273 GB/s로 비슷합니다. 한편 비슷한 AI 미니 컴퓨터인 엔비디아 DGX 스파크와 비교해서는 일부 LLM 모델에서 토큰 속도가 더 빠르다고 주장하고 있습니다. 구체적으로 GPT OSS (120B)는 7% 이상, Qwen 3.5 (122B)는 12% 이상, Qwen 3.6 (35B)는 4% 이상, GLM 4.7 (30B)은 14% 이상입니다. 따라서 라이젠 AI 헤일로는 직접 경쟁 상태인 DGX 스파크보다 일부 모델에서 약간 더 나은 성능을 지니고 있으며 x86 CPU라 윈도우 OS도 구동이 가능하다는 것이 핵심이라고 하겠습니다. DGX 스파크는 개인용 컴퓨터보다는 미니 서버에 가까운 물건으로 일반 소비자용 PC처럼 사용이 어렵지만, 라이젠 AI 헤일로는 윈도우 OS를 설치해서 그런 식으로도 사용 가능합니다. 차라리 맥 미니와의 무리한 비교보다 이점에 초점을 맞춰 발표하는 게 더 낫지 않았나 하는 생각입니다. 가격 포지션으로 큰 차이가 나는데도 맥 미니를 주요 라이벌로 설정한 이유는 역설적으로 그만큼 맥 미니의 인기가 높다는 반증일 것입니다. DGX 스파크처럼 비싼 가격을 받아야 하지만, 맥 미니처럼 인기를 끌 수 있는 제품이 될 수 있을지 궁금해지는 발표입니다.
  • 맥북 네오에 맞선 인텔의 반딧불 ‘프로젝트 파이어플라이’ [고든 정의 TECH+]

    맥북 네오에 맞선 인텔의 반딧불 ‘프로젝트 파이어플라이’ [고든 정의 TECH+]

    애플은 올해 1분기에 1112억 달러(약 164조원)의 매출을 올렸다고 발표했습니다. 이는 1분기 기준 역대 최대 규모인데, 이 가운데 눈길을 끄는 제품군이 있었습니다. 바로 ‘맥’ 제품군이 84억 달러의 매출을 올린 것입니다. 전체 비중은 작지만, 출하량이 9%나 증가해 전체 PC 시장 침체 가운데 나 홀로 성장을 보였습니다. 맥의 실적을 견인한 것은 인공지능(AI)발 수요 증가입니다. 특히 맥 미니는 ‘오픈 클로 머신’으로 인기가 높습니다. 오픈 클로는 사용자의 컴퓨터에 상주하며 메신저(텔레그램 등)를 통해 24시간 자율적으로 업무를 수행하는 오픈소스 AI 에이전트로 사무 자동화가 가능해 수요가 끊이지 않고 있습니다. 여기에 599달러의 저렴한 가격으로 출시된 맥북 네오 역시 없어서 못 팔 정도의 인기를 끌고 있습니다. 대부분의 시장 조사 기관들은 올해 애플이 홀로 큰 폭의 성장세를 기록해 PC 시장 점유율이 더 높아질 것으로 예측하고 있습니다. 반면 x86 윈도우 PC 진영은 위기감이 커지고 있습니다. 칩플레이션으로 인해 가격 인상과 수요 위축이 불가피한 상황에서 애플의 점유율까지 높아지면 그만큼 입지는 더 위축될 수밖에 없는 상황입니다. 이런 상황에서 인텔은 노트북 제조사들과 힘을 합쳐 새로운 플랫폼인 프로젝트 파이어플라이(FireFly)를 선보였습니다. 파이어플라이의 핵심은 와일드캣 레이크(Wildcat Lake) 프로세서입니다. 과거 인텔의 저가형 노트북 CPU인 앨더 레이크 N의 경우 저전력 E코어 4개만 장착하고 싱글 채널 메모리를 지원했습니다. 그것도 가격을 낮추기 위해 DDR4를 사용한 경우가 많아 속도가 느리고 기본적인 작업 밖에 할 수 없어 시장에서 수요가 떨어졌습니다. 이런 와중에 애플 맥북 네오까지 출시되어 앨더 레이크 N 같은 포지션의 제품은 미래가 불투명해졌습니다. 이런 상황에서 등장한 와일드캣은 팬서 레이크와 마찬가지로 최신 18A 공정이 적용된 고성능 P코어 두 개와 저전력 E코어 4개를 탑재해 성능 면에서 맥북 네오의 A18 프로와 충분히 경쟁할 수 있는 수준입니다. 다만 이렇게 되면 스마트폰 부품을 사용한 맥북 네오보다 제조 단가가 올라갈 가능성이 있습니다. 인텔은 성능은 높이면서도 가격은 낮추기 위해 중국의 스마트폰 제조 인프라를 적극 활용한다는 계획입니다. 중국에서 파트너들을 끌어모아 발표한 것도 이를 위한 것으로 보입니다. 파이어플라이 플랫폼의 마더보드 디자인은 스마트폰 생태계의 디자인을 도입해 기존 제품 대비 면적이 5% 작아지고, 부품 수도 7% 줄여 가격 인상 요인을 최소화했습니다. 그리고 싱글 채널 LPDDR5x 7467 혹은 DDR5 6400을 통해 구조와 부품 수를 줄여 가격을 낮추는 구조입니다. 덕분에 가벼워질 뿐 아니라 두께도 11㎜ 이내로 얇게 만들 수 있습니다. 한 가지 더 흥미로운 부분은 앞서 발표된 ‘구글북’(GoogleBook)과의 관계입니다. 구글북은 600-1200달러 사이 가격대를 목표로 하고 있는데, 저렴한 보급형은 와일드캣 레이크를 사용하는 것으로 알려져 있습니다. 따라서 엔트리 모델은 파이어플라이와 플랫폼을 공유할 가능성이 높아 보입니다. 이는 모두에게 잠재적으로 이득입니다. 인텔 입장에서는 구글북이 잘 팔리지 않아도 다른 쪽으로 판매가 가능해지고 구글 입장에서도 대량 생산되어 가격이 저렴한 플랫폼이 더 유리합니다. 마지막으로 제조사 입장에서는 구글북이든 파이어플라이 노트북이든 둘 다 판매가 가능해 생산 및 재고 관리가 쉬워집니다. 다만 올해 하반기에는 더 심해질 수 있는 LPDDR5x 메모리 공급난이 한 가지 변수입니다. 엔비디아의 베라 루빈 플랫폼은 LPDDR5x 메모리를 대거 사용할 것으로 알려져 있으며 2027년에는 삼성이나 애플의 수요량을 합친 것보다 더 많은 메모리를 요구할 가능성이 제기되고 있습니다. 그러면 파이어플라이 플랫폼에 LPDDR5x 공급이 원활하지 못할 가능성이 있고 좀 더 느린 DDR5를 채택하면 싱글 채널 특성상 성능 제약이 더 심해질 것입니다. 그건 맥북 네오도 마찬가지 아니냐고 생각할 수 있지만, 애플은 장기 대량 구매를 통해 상대적으로 규모가 작은 PC 제조사보다 조건이 유리합니다. 여기에 맥북 네오는 8GB 만 있어도 맥OS 특성상 원활하게 사용 가능하지만, 윈도우는 상대적으로 제약이 따를 수밖에 없습니다. 자체 OS를 사용해서 OS 라이선스 비용이 없는 점, 그리고 자체 개발 프로세서를 사용해서 중간 마진이 없다는 점도 큰 장점입니다. 결국 맥북 네오가 가격 통제 면에서 유리하기 때문에 여전히 애플이 유리한 시장 상황으로 풀이됩니다. 다만 앞서 설명한 것처럼 파이어플라이 프로젝트는 현재 상황에서 나름 최선의 선택으로 볼 수 있는 부분이 많습니다. 파이어플라이가 어려움에 처한 PC 업계에 한 줄기 희망의 빛이 될 수 있을지 주목됩니다.
  • “칩 쌓아뒀더니 잭팟”…AI 메모리 열풍에 7조 번 중국기업 [여기는 중국]

    “칩 쌓아뒀더니 잭팟”…AI 메모리 열풍에 7조 번 중국기업 [여기는 중국]

    인공지능(AI) 열풍으로 글로벌 메모리 반도체 가격이 치솟는 가운데, 중국 선전의 한 부부 창업자가 ‘칩 재고 투자’로 자산을 7조원 넘게 늘려 큰 화제가 됐다. 19일 중국 매체 zaker, 광밍망 등에 따르면 저장장치 기업 더밍리(德明利) 창업자인 리후·톈화 부부의 자산은 올해 들어 약 320억 위안 가까이 불어난 것으로 전해졌다. 현재 환율 기준으로 한화 약 7조 428억원에 해당한다. 5개월만에 자산이 폭발적으로 증가한데에는 AI 서버 수요 폭증으로 인한 메모리 가격 급등이 원인이었다. 최근 글로벌 메모리 업계는 이른바 ‘AI 특수’를 맞고 있다. AI 서버 한 대에는 기존 서버보다 훨씬 많은 D램과 낸드플래시가 들어가고 있고 32GB 메모리 가격은 기존보다 약 4배, DDR5 서버용 메모리 가격은 한 분기 만에 두 배 가까이 오르고 있다. 이런 상황에서 중국 업체들도 메모리 가격 상승 효과를 보기 시작했다. 더밍리는 원래 삼성·마이크론 등에서 메모리 칩을 사들여 SSD·메모리 모듈 형태로 판매하는 업체였다. 이 회사는 지난해 말 기준 약 70억 위안(약 1조 5435억원) 규모였던 재고를 올해 3월 기준 121억 위안(약 2조 6681억원)까지 늘렸다. 전체 자산의 66% 이상이 메모리 재고인 셈이다. 더밍리는 과거 낮은 가격에 사들인 칩을 메모리 가격이 폭등하자 이를 현재 시세 기준으로 판매하면서 막대한 차익을 남겼다. 그 결과 더밍리의 올해 1분기 순이익은 전년 동기 대비 4943% 급증한 33억 위안(약 7281억원)을 기록했다. 지난해 같은 기간에는 적자를 냈던 회사가 1년 만에 폭발적인 실적을 낸 것이다. 주가도 급등했다. 더밍리 주가는 지난해 9월 100위안 아래였지만 최근에는 600위안을 넘어섰다. 시가총액은 1500억 위안(약 33조 960억원) 수준까지 불어났다. 다만 업계에서는 메모리 업황 특유의 변동성을 우려하는 시선도 나온다. 더밍리가 사용하는 메모리 웨이퍼의 80~90%는 삼성전자·SK하이닉스·마이크론 등 해외 업체 공급에 의존하고 있다. 중국 현지에서는 “AI 메모리 슈퍼사이클이 얼마나 오래 지속될지 알 수 없다”는 반응도 이어지고 있다.
  • SK하이닉스 이익률 72%… TSMC·엔비디아 넘었다

    SK하이닉스 이익률 72%… TSMC·엔비디아 넘었다

    SK하이닉스가 영업이익률 약 72%를 기록하며 글로벌 반도체 기업을 웃도는 수익성을 보였다. 계속되는 인공지능(AI) 반도체 수요 급증에 힘입어 매출액 52조원, 영업익 37조원을 넘어 역대 최대 실적 기록 행진도 이어 갔다. SK하이닉스는 메모리 수요가 공급을 웃도는 상황이 당분간 이어질 것으로 보고 올해 투자 규모를 전년 대비 크게 늘리며 실적 호조를 이어 갈 방침이다. SK하이닉스는 분기 영업이익률이 71.5%로 지난해 4분기 58.4%를 넘어 역대 최고 기록을 경신했다고 23일 공시했다. 연결 기준 올해 1분기 영업이익은 37조 6103억원으로 전년 동기 대비 405.5% 증가했고, 앞서 역대 최대 기록이었던 지난해 4분기(19조 1696억원)와 비교해도 영업이익이 2배 수준으로 늘었다. 매출액은 52조 5763억원으로 198.1% 증가했다. 영업익과 매출 모두 분기 기준 최대 기록이다. SK하이닉스는 “1분기는 계절적 비수기임에도 AI 인프라 투자 확대로 수요 강세가 이어진 가운데 고대역폭 메모리(HBM)·고용량 서버용 D램 모듈·기업용 고성능 저장장치(eSSD) 등 고부가가치 제품 판매를 확대하며 실적 상승세를 이어 갔다”고 설명했다. 실적의 핵심은 ‘수익성’이다. 영업이익률 72%는 단순한 업황 반등이 아니라 AI 인프라 중심으로 재편된 메모리 산업 구조 변화의 결과로 보인다. 반도체 파운드리 1위인 TSMC의 1분기 영업이익률(58.1%)을 크게 웃돌았고 AI 핵심 기업인 엔비디아의 2026회계연도 4분기(2026년 1월 종료 기준) 영업이익률인 65.0%도 앞섰다. 또 경쟁사인 미국 마이크론의 2026회계연도 2분기 영업이익률(67.6%)보다 4.4% 포인트, 역대 최대 실적을 낸 삼성전자의 올해 1분기 영업이익률(43.0%)보다 29.0% 포인트 높다. 비수기 넘은 수요 확대AI 인프라 투자 확대로 수요 강세고부가가치 메모리 제품 판매 확대이는 단순 비교를 넘어 의미가 크다. 엔비디아는 그래픽처리장치(GPU) 설계라는 고부가가치 팹리스 기업이고 SK하이닉스는 대규모 설비투자가 필요한 메모리 제조업체다. 그럼에도 동일한 수준의 수익성을 달성했다는 것은 AI 가치사슬에서 ‘메모리’가 핵심 수익원으로 이동했음을 보여 준다. 이런 수익성은 HBM·범용 D램·eSSD 수요 급증이 동시에 맞물린 ‘삼박자’ 효과에서 비롯됐다. 우선 HBM은 AI 연산의 필수 부품으로 자리잡으며 가장 높은 수익성을 창출했다. 회사는 이날 콘퍼런스콜에서 “(4세대인) HBM2E부터 원가와 수율, 성능 등 종합적 제품 경쟁력과 고객 신뢰도 측면에서 최고 수준을 유지하고 있다”며 향후 3년간 고객 요청 수요가 SK하이닉스의 생산능력을 훨씬 상회할 것으로 내다봤다. 이어 6세대 HBM인 HBM4도 고객 요구 성능에 맞춰 생산 확대를 준비 중이며, 7세대 HBM4E는 내년 본격 양산을 목표로 하고 있다. 차세대 제품 연속 출시HBM 성능 향상·HBM4 생산 확대6세대 D램·321단 cSSD 공급 탄력HBM의 생산량 확대는 범용 D램 시장에도 파급효과를 미쳤다. HBM 생산은 범용 D램 대비 더 많은 웨이퍼를 소모하는 구조이기 때문에 최신 세대 D램인 DDR5 등 범용 제품 공급이 줄어들었고, 그 결과 가격이 급등했다. 실제 1분기 범용 D램 계약가는 90% 이상 상승하며 공급자 우위 시장이 형성됐다. 향후 회사는 10나노급 6세대(1c) 공정을 적용한 저전력 D램 LPDDR6와 192GB(기가바이트) 소캠(SOCAMM)2 양산을 통해 고성능 D램 공급을 확대할 계획이다. 낸드 부문에서도 변화가 나타났다. 회사는 “AI 모델이 고도화될수록 중간 데이터 처리량이 폭발적으로 증가하고 있다”며 “고성능·고용량 eSSD 채택이 빠르게 확대되고 있다”고 설명했다. 이어 “(이러한 수요에 대응하기 위해) 세계 최초로 321단 쿼드레벨셀(QLC) 낸드를 개발했고 고객 인증을 통해 기술 초격차를 확보했다”고 덧붙였다. 회사는 321단 개인용 고성능 저장장치(cSSD) ‘PQC21’ 공급을 시작했으며 eSSD도 전 영역으로 라인업을 확장하고 있다. 또한 올해 말까지 국내 낸드 생산량의 절반 이상을 321단 제품으로 전환할 계획이다. 앞으로도 메모리에 대한 강한 수요가 지속될 것으로 보인다. 회사는 “이번 메모리 가격 상승은 과거와 다른 구조적 변화”라며 “고객들이 가격보다 물량 확보를 우선시하는 상황이 지속되고 있다”고 밝혔다. 이어 “유의미한 생산능력 확대까지 좀더 시간이 걸리고 우호적 가격 환경이 당분간 유지될 것”이라며 장기공급계약(LTA)과 관련해 고민을 드러냈다. 이는 단기 호황이 아닌 중장기 공급 부족 국면 진입을 시사한다. 미래 전망도 청신호수요 구조적 변화… 장기계약 유리“재무 건전성 위해 100조 확보 목표”수익성 개선은 재무구조에도 반영됐다. 올해 1분기 말 현금성 자산은 54조 3000억원으로, 이는 지난해 말(34조 9000억원) 대비 19조 4000억원 늘어난 수치다. 반면 차입금 규모는 줄었다. 같은 기간 차입금은 2조 9000억원 감소한 19조 3000억원을 기록했다. 이에 따라 35조원의 ‘순현금’을 달성하며 재무 건전성이 한층 강화됐다. SK하이닉스는 이를 바탕으로 용인 반도체 클러스터, 청주 M15X 공장 증설, 극자외선(EUV) 노광장비 확보 등 대규모 투자를 확대할 계획이다. 아울러 글로벌 투자 자금 유치와 순현금 확보를 위해 미국 증권거래위원회(SEC)에 미국 주식예탁증서(ADR) 상장을 위한 신청서를 제출했으며, 올해 하반기 상장을 목표로 절차를 진행 중이다. 곽노정 SK하이닉스 대표이사 사장은 지난달 주주총회에서 “구조적 수요 성장에 대응하고 경쟁력을 유지하기 위해서는 안정적으로 투자할 수 있는 재무 건전성이 필수적”이라며 100조원 이상의 순현금 확보를 목표로 제시했다.
  • 소캠2 메모리 규격, AI 넘어 서버 시장의 미래될까? [고든 정의 TECH+]

    소캠2 메모리 규격, AI 넘어 서버 시장의 미래될까? [고든 정의 TECH+]

    AI 데이터 센터 건설 붐이 거센 가운데, 메모리 수요 역시 폭증하고 있습니다. 메모리 종류 역시 전통적인 HBM이나 DDR5 메모리뿐 아니라 그래픽 카드용 GDDR 메모리는 물론 스마트폰용으로 개발된 LPDDR 메모리까지 AI 데이터센터가 블랙홀처럼 빨아 들이고 있습니다. 이런 현상을 보여주는 대표적인 제품이 엔비디아의 베라 루빈 (Vera Rubin) 입니다. Arm 아키텍처 기반의 베라 CPU와 루빈 GPU를 결합한 제품으로 루빈 GPU에는 최초로 HBM4 메모리가 탑재됩니다. 하지만 베라 CPX 같은 일부 제품은 HBM4 메모리 대신 저렴한 GDDR7 128GB 메모리를 탑재해 소비자용 그래픽 카드의 메모리 수급난이 더 심해질 것으로 예상됩니다. 베라 CPU의 경우 전통적인 DDR5 메모리는 물론 차세대 메모리 규격인 SOCAMM 2 (Small Outline Compression Attached Memory Module 2, 이하 소캠 2)을 사용할 수 있습니다. 소캠 2는 LPDDR5x 메모리를 서버에서도 사용할 수 있게 만든 규격으로 기존의 서버 메모리 모듈의 대세인 RDIMM를 대체할 수 있는 규격으로 주목받고 있습니다. LPDDR5x 메모리는 본래 스마트폰 등 모바일 기기를 위해 제안된 규격이기 때문에 메모리를 PCB 기판에 직접 붙이는 방식을 사용합니다. 따라서 교체나 업그레이드가 불가능합니다. 이는 스마트폰에서는 큰 문제가 되지 않으나 수리를 위해 메모리를 교체하거나 혹은 메모리 증설이 필요한 서버에서는 매우 불리한 방식입니다. 이런 단점을 개선하기 위해 LPDDR5x 메모리를 탈부착이 가능한 규격으로 만든 것이 소캠 2라고 할 수 있습니다. 소캠은 사실 노트북용으로 개발된 규격인 캠 (Compression Attached Memory Module, 압축 부착 메모리 모듈, CAMM)에서 유래한 규격입니다. 본래 의도는 노트북에서 사용되는 SO-DIMM이라는 오래된 규격을 대신해 LPDDR 메모리를 노트북에서도 사용할 수 있게 하는 것이었습니다. 하지만 캠 규격은 노트북 시장에서는 기대만큼 널리 사용되지 못했습니다. 인텔은 아예 LPDDR5x 메모리를 CPU와 함께 패키징 했고 AMD도 일부 모델에서 메모리를 같이 패키징 해서 크기를 줄이는 방향으로 개발했기 때문입니다. 그런데 LPDDR5x 메모리를 스마트폰 말고 컴퓨터에서도 쓰자는 아이디어가 AI 서버에서 더 주목받게 됩니다. 서버용 소캠 2 규격은 단일 모듈로 최대 256GB의 대용량을 구현할 수 있으며, 기존 DDR5보다 월등히 높은 153.6GB/s의 대역폭을 확보할 수 있습니다. 더욱 주목할 점은 장착 방식의 변화입니다. 수직으로 세워 장착하던 기존 RDIMM과 달리, 소캠 2는 CPU나 GPU처럼 기판에 평평하게 눕혀 장착하는 ‘압축 부착’ 방식을 취합니다. 덕분에 시스템 전체의 높이를 낮출 수 있고 일체형 냉각 솔루션을 적용하기가 훨씬 수월해졌습니다. 이는 강력한 발열 관리를 위해 수랭식 시스템 도입이 필수적인 베라 루빈 같은 고성능 서버에 매우 유리한 물리적 특성입니다. 여기에 막대한 전력 소모와 발열 문제로 골머리를 앓는 AI 데이터 센터 운영자들에게 저전력 특성을 지닌 LPDDR5x 기반의 소캠 2는 운영 비용을 절감할 수 있는 매력적인 해법입니다. 기본적으로 저전력인 LPDDR 규격인 데다 메인보드와 메모리 사이의 거리를 줄인 압축 부착 방식 덕분에 데이터 전송 과정에서 발생하는 전력 손실과 신호 간섭을 줄여 전력 소모는 줄이고 성능은 높일 수 있습니다. 최근 하이닉스의 192GB 소캠 2 메모리 양산을 발표했는데, 베라 CPU는 소캠 모듈 8개를 지원해 1.5TB의 용량을 채울 수 있습니다. 그리고 삼성과 마이크론 모두 256GB 소캠 2 제품의 샘플을 출하한 상태이기 때문에 미래에는 2TB 메모리 (256GB x8)까지 확장할 수 있을 것으로 보입니다. 물론 소캠 2의 장점은 엔비디아만 주목하는 것이 아닙니다. 경쟁자인 AMD 역시 차세대 에픽 서버 CPU인 베라노 (Verano)에 소캠 2를 지원할 예정입니다. 베라노는 2027년 출시를 목표로 하고 있으며 인스팅트 IM500 GPU와 함께 AMD의 AI 플랫폼을 구성할 예정입니다. 사정이 이렇다면 인텔 역시 서버 제품에서 소캠 2 지원을 고려하지 않을 수 없을 것입니다. 이렇게 AI 데이터 센터 시장에서 소캠 2 채택이 확산되면 소비자용 스마트폰 및 노트북 시장까지 영향이 있을 것으로 예상됩니다. LPDDR5x까지 데이터 센터로 빨려 들어가기 때문입니다. 물론 현재는 모든 형태의 메모리가 AI 데이터 센터로 향하고 있다고 해도 과언이 아닌 시기이기도 합니다. 다만 현재와 같은 AI 데이터 센터 붐이 가라앉더라도 LPDDR 메모리를 서버에서 사용할 때 누릴 수 있는 장점이 확실하기 때문에 결국 서버 시장에서 소캠이 새로운 대세로 자리잡을 가능성이 높아 보입니다. 그리고 언젠가 데스크톱 시장 역시 소캠이나 혹은 노트북용인 CAMM 규격이 확산되어 높은 성능과 낮은 전력 소모라는 장점을 누릴 날이 올 것으로 기대합니다.
  • SK하이닉스 전성비갑 ‘소캠2’ 출격… AI 메모리 새판짜기

    SK하이닉스 전성비갑 ‘소캠2’ 출격… AI 메모리 새판짜기

    적은 전기로 데이터 처리 속도 2배엔비디아 슈퍼칩 ‘베라 루빈’ 최적화HBM과 투트랙으로 효율성 높여차세대 기술서도 주도권 확보 총력“메모리 성능의 새로운 기준 될 것” SK하이닉스가 차세대 인공지능(AI) 서버용 메모리 모듈인 ‘소캠2(SOCAMM2) 192GB’를 본격 양산한다고 20일 밝혔다. 스마트폰 등에 쓰이던 저전력 D램(LPDDR5X)을 AI 서버에서 빠른 속도로 구동하면서도 전력 소비는 낮도록 개량한 제품이다. AI의 추론기능이 중요해지면서 전력 소비 대비 높은 성능이 요구되는 가운데 SK하이닉스가 고대역폭메모리(HBM)에 이어 차세대 영역에서도 주도권을 잡겠다고 선언한 셈이다. SK하이닉스는 “소캠2는 (DDR5를 활용한) 기존 서버용 메모리 모듈(RDIMM) 대비 데이터 처리 속도(대역폭)가 2배 이상 빠르고, 전력 효율은 75% 이상 개선된 고성능 AI 연산 최적화 솔루션”이라고 이날 밝혔다. 더 적은 전기로 더 많은 데이터를 처리할 수 있다는 의미다. 특히 이 제품은 엔비디아의 차세대 AI 플랫폼 ‘베라 루빈’에 맞춰 설계돼 향후 AI 서버에 본격 적용될 가능성이 크다. 이번 발표가 주목받는 이유는 AI 메모리 시장의 구조 변화와 맞물려 있어서다. 그간 AI 서버는 그래픽처리장치(GPU)가 연산을 수행하고, 이를 초고속으로 지원하는 HBM과 데이터를 저장·공급하는 RDIMM 중심으로 구성돼 왔다. GPU가 요리사라면 HBM은 바로 사용할 재료를 올려두는 도마, RDIMM은 재료를 보관하다 필요할 때 꺼내 쓰는 냉장고 역할을 했던 셈이다. 다만 AI 연산 속도가 급격히 빨라지면서 RDIMM의 데이터 공급 속도와 전력 효율이 병목 요인으로 지적돼 왔다. HBM 중심 구조를 유지하면서도, 보다 빠르고 효율적인 메모리에 대한 수요가 확대된 이유다. SK하이닉스는 소캠2를 통해 이런한 문제를 줄여, AI 처리 속도를 높이겠다는 전략이다. 업계에서는 소캠2에 대해 HBM의 완전한 대체품보다 역할을 나눌 것으로 보고 있다. HBM이 최고 성능을 담당한다면, 소캠2는 전력과 비용을 줄이면서 데이터를 효율적으로 공급하는 역할을 맡는 식이다. 이를 통해 AI 서버는 더 많은 작업을 보다 효율적으로 처리할 수 있게 된다. 이 같은 흐름은 AI 시장이 ‘학습’ 중심에서 ‘추론’ 중심으로 이동하는 변화와도 맞닿아 있다. 학습은 데이터를 이용해 AI 모델을 훈련시키는 과정이고, 추론은 학습된 AI를 실제 서비스에 활용하는 단계다. 최근에는 많은 기업들이 AI를 실제 서비스에 적용하면서 전력 효율이 높은 메모리 수요가 빠르게 늘고 있다. SK하이닉스 김주선 AI 인프라 사장은 “소캠2 192GB 제품 공급으로 AI 메모리 성능의 새로운 기준을 세웠다”며 “글로벌 AI 고객과의 긴밀한 협력을 바탕으로 최적의 성능을 제공하고, 신뢰받는 AI 메모리 솔루션 기업으로 자리매김하겠다”고 밝혔다.
  • D램값 7.5배 폭등에…정부, ‘헌 PC’ 더 많이 수거해 취약계층 지원

    D램값 7.5배 폭등에…정부, ‘헌 PC’ 더 많이 수거해 취약계층 지원

    글로벌 ‘칩플레이션’ 여파로 PC와 노트북 가격이 급등하자 정부가 취약계층의 디지털 소외를 막기 위해 공공기관의 불용 PC를 수거해 재보급하는 등 전방위 대응에 나선다. 정부는 9일 열린 ‘민생물가 특별관리 관계장관 태스크포스(TF)’에서 관계부처 합동으로 ‘PC·노트북 가격 동향 및 대응 방안’을 발표했다. 반도체 업계가 고대역폭메모리(HBM) 생산에 집중하면서 범용 D램 가격이 DDR5 16Gb 기준 지난해 1분기 3.9달러에서 올해 1분기 29.5달러로 7.5배 폭등한 데 따른 조치다. 실제로 한 인기 노트북 모델의 가격은 1년 새 18.1% 올랐고, 지난달 컴퓨터 소비자물가지수는 전년 동월 대비 12.4% 치솟았다. 정부는 우선 멀쩡한데도 버려지는 공공기관의 불용 PC를 취약계층 지원 사업에 적극 연계하기로 했다. 실제로 지난해 불용 처리된 PC 중 폐기된 2만 2000대의 약 58%는 수리만 거치면 사용이 가능할 것으로 추정된다. 이에 정부는 조달청 고시를 개정해 내용연수가 지난 불용 PC 처분 시 재활용(무상양여) 비중을 높여 지방정부의 취약계층 지원 사업에 활용토록 할 방침이다. PC 폐기는 재활용이 불가능한 경우로만 한정한다. 다만 지원 품목에서 노트북과 태블릿은 제외되는데 운영체제(OS) 업데이트 기간이 상대적으로 짧아 재활용 기간이 길지 못하다는 판단에서다. 저소득층 가구 학생들을 위한 지원책도 강화된다. 교육부는 저소득층 가구 학생 대상으로 한 PC 지원 기준 단가를 현행 104만 2000원에서 상향 조정하기로 했다. 기기값 폭등으로 기존 지원금으로는 보급형 모델조차 구매하기 힘들다는 현장의 목소리를 반영한 결과다. 재원은 추가경정예산 확정 시 증액될 지방교육재정교부금 4조 8000억원 등을 활용하고 시도교육청이 충분히 지원할 수 있도록 편성을 유도할 계획이다. 아울러 산업통상부와 공정거래위원회는 D램과 PC·노트북 완제품 시장의 유통 상황을 실태 점검하고, 이상 징후 포착 시 엄정 조치할 예정이다. 다만 완제품의 경우 재고 부담 등으로 매점매석 여지는 크지 않은 것으로 파악됐다.
  • 삼성, AMD에 HBM4 우선 공급…‘20년 동맹’ 파운드리까지 넓힌다

    삼성, AMD에 HBM4 우선 공급…‘20년 동맹’ 파운드리까지 넓힌다

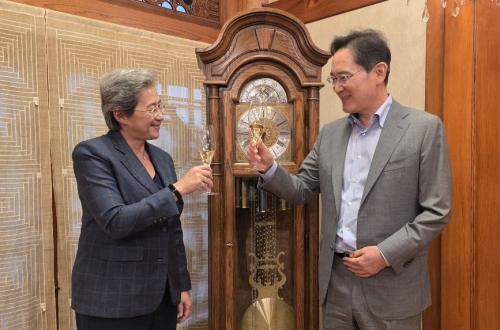
    AI가속기 1·2위에 모두 공급GPU 넘어 메모리 협력 강화AI 반도체 시장 주도권 속도수, 오늘 하정우 수석과 회동 이재용 삼성전자 회장이 18일 방한한 리사 수 AMD 최고경영자(CEO)와 만나 인공지능(AI) 반도체 협력 강화에 뜻을 모았다. 전날 젠슨 황 엔비디아 CEO도 그록3 언어처리장치(LPU)를 삼성전자가 생산 중이라고 공개한 바 있다. 삼성전자가 글로벌 AI 가속기 시장의 1위인 엔비디아와 2위인 AMD 모두와 손을 잡으며 AI 반도체 시장의 주도권 확보에 속도를 내는 모습이다. 수 CEO는 이날 이 회장과 서울 용산구 한남동에 있는 승지원에서 만찬 회동을 갖고 차세대 반도체 협력 방안을 논의했다. 이 회장은 먼저 만찬 장소에 도착해 수 CEO를 맞을 준비를 했다. 이 자리에는 전영현 DS부문장(부회장), 한진만 파운드리 사업부장(사장), 송재혁 최고기술책임자(CTO) 등 반도체 사업을 담당하는 핵심 경영진이 동석했다. 승지원은 고 이병철 창업 회장의 거처를 개조한 곳으로 이 회장은 국내외 귀빈을 만날 때 영빈관으로 사용하고 있다. 수 CEO는 만찬 전에는 삼성전자 평택캠퍼스를 방문해 차세대 AI 메모리와 컴퓨팅 기술 분야에서 협력을 확대하는 업무협약(MOU)을 체결했다. 전 부문장은 “삼성과 AMD는 AI 컴퓨팅 발전이라는 공통된 목표를 공유하고 있으며, 이번 협약으로 양사 협력 범위가 확대될 것”이라고 말했다. 이에 수 CEO는 “삼성의 첨단 메모리 기술 리더십과 AMD의 인스팅트 그래픽처리장치(GPU), 에픽 중앙처리장치(EPYC CPU), 랙 스케일 플랫폼을 결합하게 돼 매우 기쁘다”고 화답했다. 업계에서는 2007년 삼성전자의 D램이 AMD 그래픽 카드에 탑재되며 시작돼 20년간 이어진 양사의 협력이 AI 반도체 생태계 전반으로 확장됐다는 평가가 나온다. 특히 삼성전자는 AMD AI 가속기에 탑재되는 6세대 고대역폭메모리(HBM4) 우선 공급업체로 지정됐다. 이에 따라 삼성전자는 AMD의 데이터센터용 AI 연산 가속기 ‘인스팅트 MI455X’ GPU에 HBM4를 본격 탑재할 계획이다. AMD가 공식적으로 삼성전자를 자사의 HBM 우선 공급자로 선정한 것은 이번이 처음이다. 삼성전자는 지난달 업계 최초로 1c D램, 4나노 베이스다이 기술 기반 HBM4를 양산 출하했다. 이번 공급을 계기로 AMD와의 파트너십은 한층 강화되고 HBM 시장 주도권도 더욱 공고해질 전망이다. 삼성전자는 지난해부터 AMD의 AI 가속기에 HBM3E를 공급하고 있다. 양사의 협력은 AI 반도체 산업 발전과 함께 메모리 기술과 연산 칩 설계 간 통합이 중요해지고 있는 흐름을 보여 주는 사례로 꼽힌다. AI 가속기 성능이 높아질수록 GPU와 HBM 간 설계 최적화가 중요해지면서 메모리 업체와 GPU 설계 기업 간 협력도 더욱 긴밀해지고 있다. 앞으로 AMD의 AI 가속기 설계와 삼성의 메모리·파운드리 기술 간 시너지도 확대될 것으로 관측된다. 삼성전자와 AMD는 AI 데이터센터 랙 단위 데이터센터 플랫폼 헬리오스(Helios)와 6세대 차세대 데이터센터 서버용 CPU의 성능을 극대화하기 위해 고성능 DDR5 메모리 솔루션 분야에서도 협력하기로 했다. 또 팹리스(반도체 설계기업)인 AMD의 차세대 제품을 위탁 생산하는 파운드리 협력에 대해서도 논의해 나가기로 했다. 업계에서는 이번 협력이 삼성전자의 ‘아픈 손가락’으로 꼽혀 온 파운드리 경쟁력을 회복하는 계기가 될 수 있다는 기대가 나온다. 삼성전자는 메모리, 파운드리(반도체 위탁생산), 패키징까지 ‘원스톱 솔루션’이 가능하다는 점을 강조하며 글로벌 빅테크 기업과의 협력 확대에 나서고 있다. 한편 한국을 처음 찾은 수 CEO는 19일에는 하정우 청와대 AI미래기획수석과 만나 정부의 AI 고속도로 구축 등 AI 생태계 전반에 대해 의견을 나누고 협력 방안을 논의한다. 이 자리에는 임문영 국가인공지능전략위원회 부위원장도 참석한다. 같은 날 노태문 삼성전자 대표이사 겸 DX부문장, AI 스타트업 업스테이지의 김성훈 대표와도 회동하며 ‘광폭 행보’를 이어 간다.
  • 메모리 대란 속 파격 가격 인하. 인텔의 승부수 통할까? [고든 정의 TECH+]

    메모리 대란 속 파격 가격 인하. 인텔의 승부수 통할까? [고든 정의 TECH+]

    15년 전 AMD는 불도저라는 새로운 아키텍처에 기반한 신제품을 내놓았습니다. 독특한 모듈식 구조로 1개 모듈에 두 개의 코어를 넣어 8코어 소비자용 CPU를 야심 차게 내놓았지만, 결과는 처참했습니다. 같은 시기의 인텔 4코어 CPU보다 성능이 낮은 8코어 CPU였기 때문입니다. 결국 AMD는 저렴한 가격에 CPU를 팔 수밖에 없었는데, 그마저도 잘 팔리지 않아 회사가 오랫동안 어려움을 겪어야 했습니다. 이런 사정은 2017년 젠(Zen) 아키텍처 기반의 라이젠 제품군을 내놓으면서 바뀌기 시작합니다. 오히려 이 시기 인텔이 주춤한 사이 AMD는 꾸준히 성능을 높였고, 결국 인텔의 점유율을 상당 부분 빼앗아 올 수 있었습니다. 특히 TSMC의 최신 미세 공정을 이용하고 3D V 캐시 같은 신기술을 적용해 게임 성능을 크게 끌어올린 것이 주효했습니다. 뒤늦게 인텔 역시 코어 숫자를 크게 늘린 신제품을 내놓았지만 시장의 흐름을 완전히 바꾸기에는 역부족이었습니다. 노트북 시장에서는 여전히 강한 점유율을 유지하고 있지만, 데스크톱 시장에서는 강력한 게임 성능으로 무장한 AMD의 X3D 시리즈에 소비자용 고성능 CPU의 자리를 내줄 수밖에 없었습니다. 그러면서 입장이 뒤바뀌어 인텔의 최신 CPU가 AMD보다 더 낮은 가격에 출시되고 있습니다. 예를 들어 작년에 내놓은 코어 울트라 9 285K의 경우 24코어에 586달러로 출시됐지만, 이에 대응하는 AMD의 최고 성능 데스크톱 CPU인 라이젠 9 9950X3D는 699달러에 출시됐습니다. 주력 게임 CPU인 라이젠 7 9800X3D의 출시 가격도 8코어 제품인데 479달러에 달한 점을 생각하면 인텔이 과거와 달리 성능이 아닌 가격으로 승부를 봐야 하는 처지라는 점을 알 수 있습니다. 한때 파산 위기까지 몰렸던 AMD가 지금은 오히려 인텔을 압박하는 위치에 올라섰다는 점을 생각하면 성숙 산업인 반도체 업계에서 보기 드문 극적인 역전입니다. 이런 상황을 타개하기 위해 인텔은 18A 공정을 적용한 팬서 레이크를 내놓으면서 반전을 꾀하고 있지만, 당장에는 노트북 시장에 밖에 투입할 수 없는 상황입니다. 올해 초 데스크톱 시장에 투입할 완전히 새로운 제품이 없는 상황에서 인텔은 결국 작년에 출시한 코드 네임 애로우 레이크의 리프레시 버전을 내놓을 수밖에 없었습니다. 이런 사정상 인텔이 내놓을 수 있는 카드는 가격 인하뿐인데, 생각보다 더 파격적인 가격 인하 카드를 들고나왔습니다. 코어 울트라 7 270K 플러스와 5 250K 플러스는 각각 24코어와 18코어 제품이라는 점을 생각하면 믿기 어려운 수준인 299달러와 199달러로 출시됐습니다. 특히 24코어는 현재 인텔 소비자용 CPU 가운데에서도 제일 많은 코어 숫자인 점을 생각하면 파격적인 수준입니다. 최대 클럭 역시 기존 최고 제품인 코어 울트라 9 285K의 5.7GHz보다 약간 낮은 5.5GHz 수준으로 큰 차이가 나지 않습니다. 이런 상황이다 보니 인텔은 아예 코어 울트라 9 290K 플러스 출시를 포기하고 두 제품을 주력으로 판매할 계획으로 보입니다. 참고로 코어 울트라 7 270K 플러스와 5 250K 플러스는 기본적으로 기존 애로우 레이크 아키텍처를 유지한 제품이지만 몇 가지 소소한 업그레이드도 적용됐습니다. 네이티브 DDR5-7200 지원(기존 6400)과 다이-투-다이(Die-to-Die) 연결 주파수 최대 900MHz 증가로 CPU 내부 통신과 메모리 접근 속도를 개선했습니다. 또한 4-Rank CUDIMM(또는 CQDIMM) 메모리를 지원해 시스템 메모리 확장성도 높였습니다. 이론적으로는 128GB 메모리 모듈을 사용해 최대 512GB까지 장착할 수 있습니다. 하지만 이런 업그레이드가 무색하게 현재 PC 시장 사정은 좋지 않습니다. AI 데이터센터 수요가 폭발적으로 증가하면서 메모리 시장이 심각한 수급 불안을 겪고 있기 때문입니다. 실제로 국내 가격 비교 사이트인 다나와 기준으로 삼성 DDR5-5600 16GB 메모리 가격은 작년 같은 시기 약 7만 원 수준에서 최근에는 30만 원 수준까지 올라 네 배 이상 급등했습니다. 이 때문에 소비자 시장에서는 ‘메모리 대란’이라는 말까지 나오고 있습니다. 이 같은 가격 상승은 AI 서버에 필수적인 HBM 수요가 폭증하면서 메모리 제조사들이 생산 역량을 HBM 쪽으로 집중한 영향이 큽니다. HBM은 같은 용량의 일반 DRAM보다 훨씬 많은 웨이퍼와 공정을 필요로 하기 때문에 HBM 생산이 늘어날수록 일반 DDR5 생산 여력이 줄어드는 구조입니다. 그 결과 PC와 스마트폰에 사용되는 메모리 공급이 상대적으로 줄어들면서 가격 상승 압력이 커지고 있습니다. 시장 조사 기관들은 이런 공급 불안과 가격 상승이 2026년 PC와 스마트폰 시장에도 부담으로 작용할 가능성이 있다고 보고 있습니다. 이런 상황에서 인텔이 CPU 가격을 크게 낮춘 것은 조금이라도 시장 수요를 자극하려는 시도로 볼 수 있습니다. 다른 한편으로는 상대적으로 여유를 보이는 AMD와 비교해 인텔이 그만큼 절박한 상황이라는 점을 보여주는 장면이기도 합니다. 인텔 입장에서는 단순히 CPU 한 세대의 판매량만이 문제가 아닙니다. CPU 판매가 줄어들면 메인보드와 칩셋, 그리고 전체 PC 플랫폼 생태계까지 위축될 수 있습니다. 차세대 아키텍처가 나오기 전까지 가격을 크게 낮춰서라도 시장 점유율을 유지하려고 노력하는 이유입니다. 인텔은 팬서 레이크와 애로우 레이크 리프레시로 올해 초의 보릿고개를 버티고, 18A 공정 기반 서버 프로세서인 클리어워터 포레스트와 차세대 데스크톱 프로세서인 노바 레이크로 반전을 노릴 계획입니다. 어려운 상황에서 가격 인하 승부수가 통할 수 있을지, 차세대 제품 출시 전까지 얼마나 버틸 수 있을지 올해 상황이 주목됩니다.
  • SK하이닉스, 10나노급 6세대 D램 개발

    SK하이닉스, 10나노급 6세대 D램 개발

    SK하이닉스가 인공지능(AI) 시대의 핵심 하드웨어인 ‘온디바이스 AI’ 시장을 겨냥해 차세대 메모리 기술을 개발했다. SK하이닉스는 10나노급 6세대(1c) 미세 공정을 적용한 16Gb(기가비트) LPDDR6 D램 개발에 성공했다고 10일 밝혔다. 지난 1월 세계 가전·IT 박람회인 ‘CES 2026’에서 시제품을 공개한 이후, 최근 세계 최초로 공식 개발 인증을 완료했다. 이어 곧 양산에 들어갈 전망이다. 1c LPDDR6는 스마트폰과 태블릿 등 모바일 기기의 AI 연산 능력을 극대화하기 위해 설계됐다. 기존 주력 제품인 LPDDR5X와 비교해 데이터 처리 속도는 33% 향상됐으며, 동작 속도는 기본 10.7Gbps(초당 기가비트)를 상회하는 압도적 성능을 갖췄다. 전력 효율도 개선됐다. SK하이닉스는 필요한 데이터 경로만 선택적으로 작동시키는 ‘서브 채널 구조’와 작업 부하에 따라 전압과 주파수를 실시간 조절하는 ‘DVFS’ 기술을 고도화했다. 이를 통해 전력 소모를 이전 세대 대비 20% 이상 줄여 소비자들이 고성능 AI 기능을 사용해도 배터리 수명은 더 길게 만들었다. 이번 성과는 고대역폭메모리(HBM) 시장에서의 리더십을 온디바이스 AI용 저전력 메모리 시장으로 확장했다는 점에서 의미가 크다. 온디바이스 AI는 클라우드 서버를 거치지 않고 기기 자체에서 데이터를 처리해 저전력·고성능 메모리의 뒷받침이 필수적이기 때문이다. SK하이닉스는 “상반기 중 양산 준비를 마치고 하반기부터 제품을 본격 공급할 것”이라며 “글로벌 모바일 고객사의 요구에 맞춘 최적의 메모리 포트폴리오를 구축해 AI 메모리 시장에서의 독보적인 지위를 이어가겠다”고 말했다.
  • 160% 뛴 반도체 덕에 2월 수출액 ‘역대 최고’

    반도체 수출 호조로 지난달 수출액이 30% 가까이 증가하며 같은 달 기준 역대 최고 기록을 썼다. 산업통상부는 1일 발표한 2월 수출입 동향에서 2월 수출액이 지난해 같은 달보다 29.0% 증가한 674억 5000만 달러를 기록했다고 밝혔다. 설 연휴로 조업일수가 지난해보다 3일이나 짧은 불리한 조건 속에서도 수출액은 더 크게 늘었다. 수출 신기록 작성을 이끈 건 역시 반도체였다. 반도체 수출액은 251억 6000만 달러로, 지난해 같은 달보다 160.8% 급증했다. 월 기준 전 기간을 통틀어 역대 최대치다. 메모리 가격 인상이 반도체 수출에 날개를 달았다. 메모리 평균 고정가격을 지난해 2월과 비교하면 범용 D램 제품인 DDR4 8Gb는 1.35달러에서 13.0달러로 863% 폭등했다. DDR5 16Gb는 3.79달러에서 30.0달러로 691% 뛰었다. 낸드 128Gb 가격도 2.29달러에서 12.67달러로 452% 급등했다. 수요와 가격이 동시에 뛰면서 수출액이 폭발적으로 증가한 것이다. 반면 조업일수에 영향을 많이 받는 자동차 수출은 48억 1000만 달러로 20.8% 감소했다. 자동차 부품은 14억 5000만 달러로 22.4% 줄었다.
  • 워크스테이션 시장에서 AMD 따라 하기? 인텔의 ‘착해진 가격’ 뒤에 숨겨진 절치부심 [고든 정의 TECH+]

    워크스테이션 시장에서 AMD 따라 하기? 인텔의 ‘착해진 가격’ 뒤에 숨겨진 절치부심 [고든 정의 TECH+]

    2018년 AMD는 회심의 대작이었던 젠(Zen) 아키텍처에 기반한 워크스테이션 CPU인 스레드리퍼를 공개했습니다. 당시 스레드리퍼는 32코어 플래그쉽인 2990WX가 1799달러(262만원), 24코어 2970WX가 1299달러로 비슷한 가격의 인텔 CPU와 비교해서 코어 숫자가 월등히 많았습니다. 따라서 코어 한 개의 성능은 다소 떨어지더라도 모든 코어의 성능을 종합한 멀티스레드 성능에서는 압승을 거둘 수 있었습니다. AMD는 젠 아키텍처에서 코어 한 개의 성능을 과거보다 비약적으로 끌어올려 인텔의 뒤를 바짝 추격하는 한편 코어 수를 대폭 늘려 승부수를 띄웠습니다. 특히 워크스테이션과 서버 시장에는 8코어 칩렛을 여러 개 붙여 만든 스레드리퍼와 에픽 CPU를 선보여 인텔을 강하게 위협했습니다. 그 결과 이제는 서버 시장과 워크스테이션 시장에서 AMD의 비중이 놀랄 만큼 커졌습니다. 반면 인텔은 심각한 위기에 내몰린 상태입니다. 이런 뒤바뀐 운명은 최근 인텔이 공개한 제온 600 워크스테이션(코드 네임 그래나이트 래피즈, Granite Rapids)에서도 명확히 드러나고 있습니다. 그래나이트 래피즈는 2024년 말 출시한 인텔의 서버 CPU로 레드우드 코브 (Redwood Cove) 고성능을 최대 128개 탑재하고 있습니다. 인텔3 공정으로 제조되었고 최대 12채널 DDR5 메모리를 지원합니다. 워크스테이션 시장을 겨냥한 제온 600 시리즈는 코어 숫자가 최대 96개로 줄고 8채널 DDR5 지원으로 최대 메모리 대역폭을 약간 줄인 대신 가격도 낮춰 출시했습니다. 최상위 모델인 제온 698X는 86코어, 336MB의 L3 캐시, 2.0GHz 기본 클럭, 최대 4.8GHz 부스트 클럭, 3.0GHz 올코어 부스트 클럭, 350W 기본 TDP, 420W MTP(최대 터보 전력),128개의 PCIe Gen5 레인, 그리고 최대 6400 MT/s(DDR5 UDIMM) 및 8000 MT/s(MRDIMM) 속도의 8채널 메모리 지원을 특징으로 합니다. 최대 지원 가능한 메모리 용량은 4TB입니다. 이전 세대 제온 플래그십 모델인 제온 3595X 비교하면 코어 수가 60개에서 86개로 43.4% 증가하고 L3 캐시 메모리는 무려 3배인 336MB로 증가했습니다. 그러면서도 기본 TDP는 35W 낮은 350W, MTP TDP는 42W 더 낮은 420W가 됐습니다. DDR5 메모리 지원도 기본 6400MT/s으로 4800MT/s에서 더 빨라지고 8000MT/s 지원도 추가됩니다. 참고로 그래닛 래피즈는 멀티 스레드 지원 모델로 최대 172 스레드 지원이 가능합니다. 아무래도 서버 시장에서는 스레드 숫자가 중요한 만큼 멀티 스레드를 유지한 것으로 보입니다. 전체적으로 보면 이전 세대와 비교해 싱글스레드 성능은 9%, 멀티스레드 성능은 64% 정도 좋아졌다는 게 인텔의 주장입니다. 하지만 이런 기술적 설명보다 더 눈길을 끄는 대목은 가격입니다. 86코어 플래그십 모델인 제온 698X은 AMD의 스레드리퍼 플래그십 모델인 9995WX(96코어)보다 코어 수는 약간 적지만, 권장 소비자가격(RCP)이 7699달러(1124만원)로 AMD 9995WX(1만 1699달러)보다 훨씬 저렴합니다. 마찬가지로, 64코어 128스레드를 탑재한 인텔 제온 696X의 가격은 5,599달러인 반면, AMD의 64코어 스레드리퍼 9985WX는 8000달러에 판매됩니다. 이렇게 코어 수에 비해 가격을 저렴하게 책정했던 것은 과거 AMD가 인텔을 추격하기 위해 즐겨 사용했던 방법입니다. 이제는 운명이 뒤바뀐 상태로 오히려 인텔이 코어 당 가격을 더 저렴하게 책정했습니다. 그럼에도 이제는 CPU 시장에서 AMD의 상승세를 막기 힘든 게 인텔의 상황입니다. 다만 최근 인텔은 최신 모바일 CPU인 팬서 레이크에서 18A 공정을 실제로 적용해 미세 공정에서 인텔의 부활을 예고함과 동시에 강력한 내장 그래픽 성능으로 업계와 소비자를 깜짝 놀라게 만들었습니다. 18A 공정을 도입한 서버 CPU를 만든다면 인텔에게 충분히 반격의 희망이 보인다는 뜻으로도 해석될 수 있는 대목입니다. 인텔은 첫 18A 서버 프로세서인 클리어워터 포레스트(Clearwater Forest)를 올해 시장에 내놓을 계획입니다. 최대 288개의 고효율 코어를 장착한 클리어워터 포레스트가 서버 및 워크스테이션 시장에서 인텔의 부활을 예고할 수 있을지 주목됩니다.
  • 워크스테이션 시장에서 AMD 따라 하기? 인텔의 ‘착해진 가격’ 뒤에 숨겨진 절치부심 [고든 정의 TECH+]

    워크스테이션 시장에서 AMD 따라 하기? 인텔의 ‘착해진 가격’ 뒤에 숨겨진 절치부심 [고든 정의 TECH+]

    2018년 AMD는 회심의 대작이었던 젠(Zen) 아키텍처에 기반한 워크스테이션 CPU인 스레드리퍼를 공개했습니다. 당시 스레드리퍼는 32코어 플래그쉽인 2990WX가 1799달러(262만원), 24코어 2970WX가 1299달러로 비슷한 가격의 인텔 CPU와 비교해서 코어 숫자가 월등히 많았습니다. 따라서 코어 한 개의 성능은 다소 떨어지더라도 모든 코어의 성능을 종합한 멀티스레드 성능에서는 압승을 거둘 수 있었습니다. AMD는 젠 아키텍처에서 코어 한 개의 성능을 과거보다 비약적으로 끌어올려 인텔의 뒤를 바짝 추격하는 한편 코어 수를 대폭 늘려 승부수를 띄웠습니다. 특히 워크스테이션과 서버 시장에는 8코어 칩렛을 여러 개 붙여 만든 스레드리퍼와 에픽 CPU를 선보여 인텔을 강하게 위협했습니다. 그 결과 이제는 서버 시장과 워크스테이션 시장에서 AMD의 비중이 놀랄 만큼 커졌습니다. 반면 인텔은 심각한 위기에 내몰린 상태입니다. 이런 뒤바뀐 운명은 최근 인텔이 공개한 제온 600 워크스테이션(코드 네임 그래나이트 래피즈, Granite Rapids)에서도 명확히 드러나고 있습니다. 그래나이트 래피즈는 2024년 말 출시한 인텔의 서버 CPU로 레드우드 코브 (Redwood Cove) 고성능을 최대 128개 탑재하고 있습니다. 인텔3 공정으로 제조되었고 최대 12채널 DDR5 메모리를 지원합니다. 워크스테이션 시장을 겨냥한 제온 600 시리즈는 코어 숫자가 최대 96개로 줄고 8채널 DDR5 지원으로 최대 메모리 대역폭을 약간 줄인 대신 가격도 낮춰 출시했습니다. 최상위 모델인 제온 698X는 86코어, 336MB의 L3 캐시, 2.0GHz 기본 클럭, 최대 4.8GHz 부스트 클럭, 3.0GHz 올코어 부스트 클럭, 350W 기본 TDP, 420W MTP(최대 터보 전력),128개의 PCIe Gen5 레인, 그리고 최대 6400 MT/s(DDR5 UDIMM) 및 8000 MT/s(MRDIMM) 속도의 8채널 메모리 지원을 특징으로 합니다. 최대 지원 가능한 메모리 용량은 4TB입니다. 이전 세대 제온 플래그십 모델인 제온 3595X 비교하면 코어 수가 60개에서 86개로 43.4% 증가하고 L3 캐시 메모리는 무려 3배인 336MB로 증가했습니다. 그러면서도 기본 TDP는 35W 낮은 350W, MTP TDP는 42W 더 낮은 420W가 됐습니다. DDR5 메모리 지원도 기본 6400MT/s으로 4800MT/s에서 더 빨라지고 8000MT/s 지원도 추가됩니다. 참고로 그래닛 래피즈는 멀티 스레드 지원 모델로 최대 172 스레드 지원이 가능합니다. 아무래도 서버 시장에서는 스레드 숫자가 중요한 만큼 멀티 스레드를 유지한 것으로 보입니다. 전체적으로 보면 이전 세대와 비교해 싱글스레드 성능은 9%, 멀티스레드 성능은 64% 정도 좋아졌다는 게 인텔의 주장입니다. 하지만 이런 기술적 설명보다 더 눈길을 끄는 대목은 가격입니다. 86코어 플래그십 모델인 제온 698X은 AMD의 스레드리퍼 플래그십 모델인 9995WX(96코어)보다 코어 수는 약간 적지만, 권장 소비자가격(RCP)이 7699달러(1124만원)로 AMD 9995WX(1만 1699달러)보다 훨씬 저렴합니다. 마찬가지로, 64코어 128스레드를 탑재한 인텔 제온 696X의 가격은 5,599달러인 반면, AMD의 64코어 스레드리퍼 9985WX는 8000달러에 판매됩니다. 이렇게 코어 수에 비해 가격을 저렴하게 책정했던 것은 과거 AMD가 인텔을 추격하기 위해 즐겨 사용했던 방법입니다. 이제는 운명이 뒤바뀐 상태로 오히려 인텔이 코어 당 가격을 더 저렴하게 책정했습니다. 그럼에도 이제는 CPU 시장에서 AMD의 상승세를 막기 힘든 게 인텔의 상황입니다. 다만 최근 인텔은 최신 모바일 CPU인 팬서 레이크에서 18A 공정을 실제로 적용해 미세 공정에서 인텔의 부활을 예고함과 동시에 강력한 내장 그래픽 성능으로 업계와 소비자를 깜짝 놀라게 만들었습니다. 18A 공정을 도입한 서버 CPU를 만든다면 인텔에게 충분히 반격의 희망이 보인다는 뜻으로도 해석될 수 있는 대목입니다. 인텔은 첫 18A 서버 프로세서인 클리어워터 포레스트(Clearwater Forest)를 올해 시장에 내놓을 계획입니다. 최대 288개의 고효율 코어를 장착한 클리어워터 포레스트가 서버 및 워크스테이션 시장에서 인텔의 부활을 예고할 수 있을지 주목됩니다.
  • AI 메모리 대란으로 폭풍 성장…중국 CXMT는 메모리 4강 안착할까?

    AI 메모리 대란으로 폭풍 성장…중국 CXMT는 메모리 4강 안착할까?

    중국 정부는 오래전부터 반도체, 특히 메모리 자급을 국가 전략 과제로 설정하고 막대한 투자를 이어왔습니다. 그러나 성과는 제한적이었습니다. 반도체 산업은 이미 성숙 단계에 접어든 지 오래되었고, 신규 팹 건설에는 천문학적인 자본과 축적된 공정 기술이 필요하기 때문입니다. 실제로 칭화 유니 그룹은 자금난으로 붕괴되었고, 푸젠 진화는 미국의 제재로 사업이 중단되었으며, 우한 홍신은 사기 사건으로 사실상 역사 속으로 사라졌습니다. 이러한 실패의 연속 속에서 드물게 생존에 성공한 기업이 등장했습니다. 2019년 허페이에서 DDR4 메모리 양산에 돌입한 창신 메모리(CXMT)입니다. CXMT는 중국 최초로 의미 있는 수준의 D램 양산에 성공한 기업으로 평가받고 있습니다. CXMT는 설립 초기, 파산한 독일 메모리 기업 키몬다(Qimonda)로부터 다수의 D램 관련 특허를 정식으로 인수하며 기술적 기반을 다졌습니다. 이를 통해 제재 리스크를 줄이는 동시에 자체 공정 역량을 축적해 왔습니다. 다만 성장 과정이 순탄하지만은 않았습니다. 한국 반도체 인력 유출 논란이 제기되었고, 실제로 관련자 일부가 실형을 선고받은 사례도 있었습니다. 이로 인해 국내에서는 CXMT를 바라보는 시선이 마냥 우호적이지만은 않은 것도 사실입니다. 그럼에도 불구하고 CXMT의 기술적 진전은 분명합니다. 2019년 DDR4 양산을 시작으로 2024년에는 DDR5와 LPDDR5 양산에 성공했습니다. 허페이에 위치한 두 개의 팹을 중심으로 월 약 16만 장 수준의 웨이퍼 처리 능력을 갖춘 것으로 알려져 있으며, 베이징 경제 기술 개발구 이좡(Yizhuang) 반도체 클러스터에는 CXMT 베이징 법인 명의로 신규 생산 거점을 구축 중입니다. 베이징 팹의 구체적인 생산 규모는 공개되지 않았으나, 현재 가동 중인 1단계 팹에서 월 5만~10만 장 수준, 향후 2단계에서 두 번째 팹이 완공될 경우 월 15만 장 이상의 생산 능력이 추가될 것으로 예상됩니다. 계획대로 진행된다면 현재 목표인 월 30만 장 규모의 생산이 가능해질 전망입니다. 이곳에서는 15nm~17nm급 공정을 중심으로 DDR5와 LPDDR5X 생산에 주력할 것으로 알려져 있습니다. CXMT는 2025년 하반기 기준, 8000Mbps 속도의 DDR5와 1만 667Mbps 속도의 LPDDR5X 양산에 진입했다고 발표했습니다. 또한 DDR5 양산 수율이 80% 수준에 근접했다고 밝혔으나, 이는 회사 측 발표와 일부 업계 추정에 근거한 수치로 외부에서 이를 검증할 수 있는 자료는 제한적입니다. CXMT는 현재 상장을 앞둔 비상장 기업이라 공시한 내용 자체가 별로 없습니다. 또 중국 기업 특유의 비공개 경영 문화로 인해 세부적인 정보 파악에는 한계가 있습니다. 확실한 점은 현재 글로벌 D램 시장 점유율이 약 5% 내외로 추정되며, 아직 ‘안정적인 4위 업체’로 평가하기에는 이르다는 점입니다. 다만 최근의 AI발 메모리 가격 급등과 공급 부족 국면은 CXMT에 매우 유리한 환경을 제공하고 있습니다. 2025년 12월 30일, CXMT는 상하이 증권거래소 STAR 마켓 상장을 위한 증권신고서를 제출하면서 2025년 첫 연간 흑자 달성이 유력하다고 밝혔습니다. 2022년부터 2025년 상반기까지 누적 매출은 570억 위안, 누적 순손실은 408.6억 위안에 달했지만, 지난해 한 해 매출은 550억~580억 위안, 순이익은 20억~35억 위안으로 전망했습니다. 인공지능(AI) 수요 확대에 따른 메모리 가격 상승이 수익성 개선의 핵심 배경입니다. CXMT의 주요 고객은 레노버, 화웨이, 알리바바 등 중국 내 기업들입니다. 중국 정부의 정책적 지원 속에서 국산 메모리 채택이 확대되며 안정적인 판로를 확보했습니다. 여기에 글로벌 메모리 공급 부족이 겹치면서, 중국 외 기업들 사이에서도 CXMT 제품을 검토하는 움직임이 감지되고 있습니다. 현재의 가격 환경이 유지된다면 올해는 수익성과 고객 기반 모두 대폭 확대될 가능성이 큽니다. CXMT는 이번 상장을 통해 약 6조 원 규모의 자금 조달을 목표로 하고 있습니다. 조달 자금은 베이징 팹 2 증설과 올해 착공에 들어간 상하이 신규 팹 및 패키징 시설에 투입될 예정입니다. 미국의 제재로 ASML이나 어플라이드 머티어리얼즈(AMAT) 등 서방 장비 도입이 제한되면서, 베이징 팹은 중국산 노광·식각·증착 장비를 실제 양산에 적용하는 ‘시험장’ 성격을 띠는 만큼 실제 양산 및 수율이 얼마 정도 될 것인가가 업계의 관심으로 떠오르고 있습니다. 상하이 패키징 시설은 메모리 후공정, 특히 HBM 메모리 생산을 염두에 둔 투자입니다. CXMT는 지난해 하반기부터 화웨이 등 중국 내 주요 AI 칩 설계 기업에 HBM3 시제품을 제공했다고 밝히며, 단계적인 양산을 추진 중입니다. 또 2027년까지 HBM3E 양산을 목표로 선두 업체와의 기술 격차를 줄이겠다는 계획을 제시했습니다. 다만 초기 단계인 만큼 수율과 생산 안정성 측면에서 어려움을 겪을 가능성은 여전히 큽니다. AI발 메모리 대란은 CXMT의 공격적인 증설 전략이 치명적인 부담으로 돌아갈 가능성을 크게 낮춰주었습니다. 여기에 미국의 대중 제재 역시 역설적으로 중국 내 국산 메모리 채택을 가속하는 요인으로 작용하고 있습니다. 그러나 이러한 호황이 영원히 지속되지는 않을 것입니다. AI 산업에서 실질적인 수익을 창출하지 못하는 기업들이 투자 속도를 조절하기 시작하면, 시장은 다시 소수 업체 중심의 과점 구조로 재편될 가능성이 큽니다. 이 과정에서 과도한 메모리 생산 설비 증설은 다시 한번 메모리 가격 급락과 치킨 게임을 촉발할 수 있습니다. 그 시점이 오면 이미 막대한 현금 흐름과 기술 경쟁력을 확보한 삼성전자, SK하이닉스, 마이크론은 버틸 수 있겠지만, 후발주자인 CXMT는 생존의 기로에 설 가능성도 배제할 수 없습니다. 첨단 공정 장비에 대한 수입 제재가 장기화될 경우, 미세 공정 전환에서의 한계 역시 본격적으로 드러날 수 있습니다. 수익성이 높은 최첨단 공정과 고부가 메모리 제품에 집중한 선두 업체들은 치킨 게임 국면에서도 손실을 최소화하거나 수익을 유지할 수 있지만, 상대적으로 가격 경쟁력에 의존하는 후발 업체들은 구조적으로 불리할 수밖에 없습니다. 실제로 이와 같은 과정을 거치며 수많은 D램 업체들이 시장에서 사라졌고, 현재의 3강 체제가 형성되었습니다. CXMT가 글로벌 메모리 시장 점유율 10%를 돌파하며 4강 체제를 구축할 수 있을지, 아니면 또 하나의 치킨 게임 희생양으로 남을지는 앞으로 몇 년이 결정할 것입니다. AI라는 일시적 순풍을 넘어, 기술과 수익성이라는 본질적인 경쟁력을 입증할 수 있는지가 CXMT의 진정한 시험대가 될 것으로 보입니다.
  • AI 메모리 대란으로 폭풍 성장…중국 CXMT는 메모리 4강 안착할까? [고든 정의 TECH+]

    AI 메모리 대란으로 폭풍 성장…중국 CXMT는 메모리 4강 안착할까? [고든 정의 TECH+]

    중국 정부는 오래전부터 반도체, 특히 메모리 자급을 국가 전략 과제로 설정하고 막대한 투자를 이어왔습니다. 그러나 성과는 제한적이었습니다. 반도체 산업은 이미 성숙 단계에 접어든 지 오래되었고, 신규 팹 건설에는 천문학적인 자본과 축적된 공정 기술이 필요하기 때문입니다. 실제로 칭화 유니 그룹은 자금난으로 붕괴되었고, 푸젠 진화는 미국의 제재로 사업이 중단되었으며, 우한 홍신은 사기 사건으로 사실상 역사 속으로 사라졌습니다. 이러한 실패의 연속 속에서 드물게 생존에 성공한 기업이 등장했습니다. 2019년 허페이에서 DDR4 메모리 양산에 돌입한 창신 메모리(CXMT)입니다. CXMT는 중국 최초로 의미 있는 수준의 D램 양산에 성공한 기업으로 평가받고 있습니다. CXMT는 설립 초기, 파산한 독일 메모리 기업 키몬다(Qimonda)로부터 다수의 D램 관련 특허를 정식으로 인수하며 기술적 기반을 다졌습니다. 이를 통해 제재 리스크를 줄이는 동시에 자체 공정 역량을 축적해 왔습니다. 다만 성장 과정이 순탄하지만은 않았습니다. 한국 반도체 인력 유출 논란이 제기되었고, 실제로 관련자 일부가 실형을 선고받은 사례도 있었습니다. 이로 인해 국내에서는 CXMT를 바라보는 시선이 마냥 우호적이지만은 않은 것도 사실입니다. 그럼에도 불구하고 CXMT의 기술적 진전은 분명합니다. 2019년 DDR4 양산을 시작으로 2024년에는 DDR5와 LPDDR5 양산에 성공했습니다. 허페이에 위치한 두 개의 팹을 중심으로 월 약 16만 장 수준의 웨이퍼 처리 능력을 갖춘 것으로 알려져 있으며, 베이징 경제 기술 개발구 이좡(Yizhuang) 반도체 클러스터에는 CXMT 베이징 법인 명의로 신규 생산 거점을 구축 중입니다. 베이징 팹의 구체적인 생산 규모는 공개되지 않았으나, 현재 가동 중인 1단계 팹에서 월 5만~10만 장 수준, 향후 2단계에서 두 번째 팹이 완공될 경우 월 15만 장 이상의 생산 능력이 추가될 것으로 예상됩니다. 계획대로 진행된다면 현재 목표인 월 30만 장 규모의 생산이 가능해질 전망입니다. 이곳에서는 15nm~17nm급 공정을 중심으로 DDR5와 LPDDR5X 생산에 주력할 것으로 알려져 있습니다. CXMT는 2025년 하반기 기준, 8000Mbps 속도의 DDR5와 1만 667Mbps 속도의 LPDDR5X 양산에 진입했다고 발표했습니다. 또한 DDR5 양산 수율이 80% 수준에 근접했다고 밝혔으나, 이는 회사 측 발표와 일부 업계 추정에 근거한 수치로 외부에서 이를 검증할 수 있는 자료는 제한적입니다. CXMT는 현재 상장을 앞둔 비상장 기업이라 공시한 내용 자체가 별로 없습니다. 또 중국 기업 특유의 비공개 경영 문화로 인해 세부적인 정보 파악에는 한계가 있습니다. 확실한 점은 현재 글로벌 D램 시장 점유율이 약 5% 내외로 추정되며, 아직 ‘안정적인 4위 업체’로 평가하기에는 이르다는 점입니다. 다만 최근의 AI발 메모리 가격 급등과 공급 부족 국면은 CXMT에 매우 유리한 환경을 제공하고 있습니다. 2025년 12월 30일, CXMT는 상하이 증권거래소 STAR 마켓 상장을 위한 증권신고서를 제출하면서 2025년 첫 연간 흑자 달성이 유력하다고 밝혔습니다. 2022년부터 2025년 상반기까지 누적 매출은 570억 위안, 누적 순손실은 408.6억 위안에 달했지만, 지난해 한 해 매출은 550억~580억 위안, 순이익은 20억~35억 위안으로 전망했습니다. 인공지능(AI) 수요 확대에 따른 메모리 가격 상승이 수익성 개선의 핵심 배경입니다. CXMT의 주요 고객은 레노버, 화웨이, 알리바바 등 중국 내 기업들입니다. 중국 정부의 정책적 지원 속에서 국산 메모리 채택이 확대되며 안정적인 판로를 확보했습니다. 여기에 글로벌 메모리 공급 부족이 겹치면서, 중국 외 기업들 사이에서도 CXMT 제품을 검토하는 움직임이 감지되고 있습니다. 현재의 가격 환경이 유지된다면 올해는 수익성과 고객 기반 모두 대폭 확대될 가능성이 큽니다. CXMT는 이번 상장을 통해 약 6조 원 규모의 자금 조달을 목표로 하고 있습니다. 조달 자금은 베이징 팹 2 증설과 올해 착공에 들어간 상하이 신규 팹 및 패키징 시설에 투입될 예정입니다. 미국의 제재로 ASML이나 어플라이드 머티어리얼즈(AMAT) 등 서방 장비 도입이 제한되면서, 베이징 팹은 중국산 노광·식각·증착 장비를 실제 양산에 적용하는 ‘시험장’ 성격을 띠는 만큼 실제 양산 및 수율이 얼마 정도 될 것인가가 업계의 관심으로 떠오르고 있습니다. 상하이 패키징 시설은 메모리 후공정, 특히 HBM 메모리 생산을 염두에 둔 투자입니다. CXMT는 지난해 하반기부터 화웨이 등 중국 내 주요 AI 칩 설계 기업에 HBM3 시제품을 제공했다고 밝히며, 단계적인 양산을 추진 중입니다. 또 2027년까지 HBM3E 양산을 목표로 선두 업체와의 기술 격차를 줄이겠다는 계획을 제시했습니다. 다만 초기 단계인 만큼 수율과 생산 안정성 측면에서 어려움을 겪을 가능성은 여전히 큽니다. AI발 메모리 대란은 CXMT의 공격적인 증설 전략이 치명적인 부담으로 돌아갈 가능성을 크게 낮춰주었습니다. 여기에 미국의 대중 제재 역시 역설적으로 중국 내 국산 메모리 채택을 가속하는 요인으로 작용하고 있습니다. 그러나 이러한 호황이 영원히 지속되지는 않을 것입니다. AI 산업에서 실질적인 수익을 창출하지 못하는 기업들이 투자 속도를 조절하기 시작하면, 시장은 다시 소수 업체 중심의 과점 구조로 재편될 가능성이 큽니다. 이 과정에서 과도한 메모리 생산 설비 증설은 다시 한번 메모리 가격 급락과 치킨 게임을 촉발할 수 있습니다. 그 시점이 오면 이미 막대한 현금 흐름과 기술 경쟁력을 확보한 삼성전자, SK하이닉스, 마이크론은 버틸 수 있겠지만, 후발주자인 CXMT는 생존의 기로에 설 가능성도 배제할 수 없습니다. 첨단 공정 장비에 대한 수입 제재가 장기화될 경우, 미세 공정 전환에서의 한계 역시 본격적으로 드러날 수 있습니다. 수익성이 높은 최첨단 공정과 고부가 메모리 제품에 집중한 선두 업체들은 치킨 게임 국면에서도 손실을 최소화하거나 수익을 유지할 수 있지만, 상대적으로 가격 경쟁력에 의존하는 후발 업체들은 구조적으로 불리할 수밖에 없습니다. 실제로 이와 같은 과정을 거치며 수많은 D램 업체들이 시장에서 사라졌고, 현재의 3강 체제가 형성되었습니다. CXMT가 글로벌 메모리 시장 점유율 10%를 돌파하며 4강 체제를 구축할 수 있을지, 아니면 또 하나의 치킨 게임 희생양으로 남을지는 앞으로 몇 년이 결정할 것입니다. AI라는 일시적 순풍을 넘어, 기술과 수익성이라는 본질적인 경쟁력을 입증할 수 있는지가 CXMT의 진정한 시험대가 될 것으로 보입니다.
위로