찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • LTV
    2026-10-06
    검색기록 지우기
  • Su-57
    2026-10-06
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 11,720 건
  • 최강 악취 스웨덴 청어 통조림 시식 도전한 여성 반응

    최강 악취 스웨덴 청어 통조림 시식 도전한 여성 반응

    한 여성이 세계 최강의 악취 음식으로 유명한 스웨덴의 ‘수르스트뢰밍’ 통조림 먹기에 도전했다. 14일 영국 더선은 2016년 2월에 유튜브에 업로드된 스웨덴의 청어 통조림 먹기에 도전한 여성의 영상을 소개했다. 영국 블로거 Klee G란 여성. 카메라 앞에 ‘수르스트뢰밍’ 통조림을 들어 보이며 자신만만해한다. 잠시 뒤, 통조림 뚜껑을 따는 그녀가 헛구역질을 하기 시작하며 고통스러워한다. ‘수르스트뢰밍’의 역겨운 냄새에 여성은 구역질을 반복한다. 눈물까지 글썽이며 청어 한 조각을 어렵게 먹어보지만 결국 삼키는 데엔 실패한다. ‘수르스트뢰밍’은 발트해의 청어를 발효한 음식으로, 북부 스웨덴의 진미로 일컫는다. 봄에 잡힌 청어를 약 두 달 간 발효시킨 후, 통조림으로 가공해서 보관하며 캔을 연 직후 발효로 인한 강한 냄새 때문에 수르스트뢰밍은 주로 야외에서 먹는 음식으로 알려졌다. 한편 ‘수르스트뢰밍’ 시식에 도전한 Klee G는 음식 도전을 시도하는 그룹인 ‘Devonshire Idiot and Co’의 회원으로 활동하고 있는 것으로 알려졌다. 사진·영상= Klee G, Devonshire Idiot and Co youtube 영상팀 seoultv@seoul.co.kr
  • 고속 칼치기 차량의 아찔한 최후

    고속 칼치기 차량의 아찔한 최후

    차량 한 대가 칼치기를 하다 제 속도를 이기지 못하고 공중으로 날아가는 모습이 포착됐다. 13일(현지시간) 영국 일간 데일리메일은 미국 버지니아주 노퍽 애틀버러의 한 도로에서 엄청난 속도로 차량을 운전하던 운전자가 큰 사고를 당하는 장면이 담긴 영상을 공개했다. 영상은 당시 현장에서 오토바이를 운전하던 한 시민의 헬맷 캠에 촬영된 것으로, 차량 한대가 깜빡이도 켜지 않은 채 위험하게 끼어드는 모습이 담겼다. 자동차와 자동차 사이를 빠르게 추월한 차량 운전자는 전방을 제대로 주시하지 못한 듯 교차로를 질주했고, 그대로 하늘로 날아가버린다. 사고를 목격한 앤디 데이네스(35)는 “당시 사고 차량 뒤에서 오토바이를 타고 있어서 사고 순간을 모두 목격했다”면서 “사고 운전자는 너무 빨리 달리고 있어서 전방에 무엇이 있는지 보지 못했던 것 같다”고 설명했다. 이어 그는 “운전자가 괜찮은지 확인하기 위해 다른 운전자들과 함께 차를 세웠다”면서 “다행히 그는 크게 다치지 않았고, 구급차가 곧바로 와서 바로 병원으로 갔다”고 전했다. 사진·영상=SWNS TV/유튜브 영상팀 seoultv@seoul.co.kr
  • “전세대출 연장 안 되나요?” 은행 창구 문의 잇따라

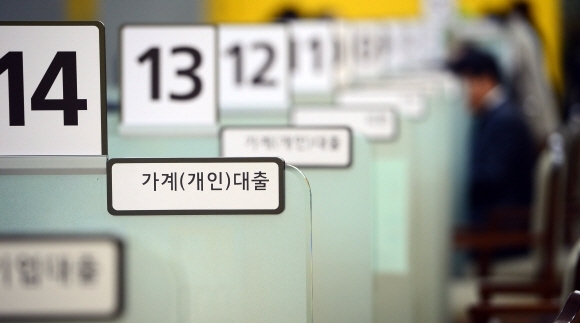
    “전세대출 연장 안 되나요?” 은행 창구 문의 잇따라

    9·13 부동산 대책에 따른 대출 규제 시행 첫날인 14일 은행 영업점에는 고객들의 문의가 이어졌다. 고객들이 가장 궁금해 한 부분은 전세자금대출이었다. 전세대출 연장이 가능한지, 전세대출 규제가 전체 은행에 적용되는지 등 질문이 잇따랐다. A은행 관계자는 “최근 주택담보대출 규제를 피해 전세대출을 받으려는 수요가 많았기 때문에 오늘도 전세대출 제한에 대해 묻는 전화가 많았던 것으로 보인다”고 말했다. 전날 정부부처가 공동 발표한 ‘주택시장 안정방안’에 따르면 1주택자는 부부합산 소득이 1억원 이하여야 전세대출에 대한 공적 보증을 받을 수 있다. 무주택자는 소득에 관계없이 보증을 해 준다. 전세대출을 받아 ‘갭투자’(전세를 끼고 집을 사는 방식) 등에 악용하지 말라는 취지다. 서울보증보험을 통해서는 전세대출이 가능한지를 묻는 고객도 있었다. 다주택자를 대상으로는 주택금융공사와 주택도시보증공사(HUG)를 통한 공적 보증이 원천 금지됐는데, 민간회사인 서울보증보험은 포함되지 않았기 때문이다. 전날 금융위원회는 “민간회사여서 정부 마음대로 할 수 없지만 서울보증보험도 정부 정책에 맞춰 움직이도록 협조 요청을 했다”고 밝혔다. 임대사업자 대출에 대한 담보인정비율(LTV)이 40%로 줄어든 데 대해 오피스텔에도 동일한 규제가 적용되는지 묻는 고객도 있었다. 임대사업자 대출의 경우 주택을 담보로 대출을 받는 경우에만 적용되고 상가나 건물, 오피스텔 등 비주택을 담보로 대출받는 경우에는 적용되지 않기 때문이다. B은행 관계자는 “오피스텔의 경우 9·13 대책과 무관하게 LTV가 70~80%로 변동이 없어 강남, 서초 등 오피스텔 매매가가 높은 지역의 경우 오피스텔 담보 대출이 늘어날 수 있다”고 내다봤다. 생활자금 목적으로 주택담보대출을 받을 때 집을 사지 않겠다는 약정을 체결해야 하는 내용에 대해서도 관심이 높았다. C은행 관계자는 “생활안정자금 대출은 특약을 체결할 예정이고 고객이 직접 기재해야 한다”고 설명했다. 이동현 KEB하나은행 부동산센터장은 “이번 대책은 다주택자들이 추가로 집을 살 때는 대출을 막았지만 반대로 무주택 실수요자 대상으로는 출구를 마련해 놓았다”면서 “실수요자 관점이라면 대출을 긍정적으로 검토해도 될 것”이라고 조언했다. 이어 “아직 부동산 공급 대책은 나오지 않았기 때문에 당분간 투자자들은 관망세를 보일 것”이라고 덧붙였다. 최선을 기자 csunell@seoul.co.kr
  • 생활자금 대출받아 새 집 못 산다

    생활자금 대출받아 새 집 못 산다

    거주 주택 담보대출 LTV·DTI 강화 2주택부터 현행보다 10%P 높이기로 1주택자 소득 1억 이하만 전세보증 다주택·고소득자 ‘갭투자’ 악용 차단집을 새로 살 때는 물론 살고 있는 집을 담보로 대출을 받을 때도 다주택자는 주택담보인정비율(LTV)과 총부채상환비율(DTI) 규제가 강화된다. 다주택자가 생활안정자금 명목으로 대출을 받아 주택구입자금으로 악용하는 사례를 막기 위한 조치다. 전세자금도 1주택자의 경우 부부합산 소득이 1억원 이하여야 보증을 받을 수 있게 된다. 13일 정부부처가 공동 발표한 ‘주택시장 안정방안’에 따르면 의료비나 교육비 등 생활자금 조달 목적으로 보유 중인 주택을 담보로 받는 대출에 대한 규제가 강화된다. 현재 투기과열지구와 투기지역은 LTV·DTI 각 40%, 조정대상지역 LTV 60%·DTI 50%, 조정대상지역 외 수도권 LTV 70%·DTI 60% 등으로 적용되고 있다. 기타 지역은 LTV가 70%이며 DTI는 적용되지 않는다. 1주택자는 현행과 같지만 2주택 이상 다주택자는 LTV·DTI가 각각 10% 포인트 강화된다. 대책 발표 이후인 14일 대출 신청 건부터 적용된다. 연간 대출한도는 주택별 1억원까지로 제한하기로 했다. 현재는 별도 금액 제한은 없다. 다만 금융회사 여신심사위원회에서 추가 자금 지원 필요성을 승인받으면 1주택자는 연간 대출한도를 적용받지 않을 수 있고 다주택자도 마찬가지로 대출한도 없이 1주택자와 동일한 LTV·DTI를 적용받을 수 있다. 여신심사위가 특별 승인한 결과는 감독 당국에 보고해야 한다. 정부는 생활안정자금을 주택 구입 목적 등으로 유용하지 못하도록 사후 관리도 강화할 계획이다. 우선 생활안정자금을 대출받을 때에는 대출 기간에는 주택을 추가로 구입하지 않겠다는 약정을 체결해야 한다. 또 대출받은 세대의 주택 보유 여부를 주기적으로 확인해 추가로 집을 샀을 경우 대출을 회수하고 주택 관련 신규 대출을 3년 동안 제한하는 등 불이익을 줄 방침이다. 전세자금보증과 전세자금대출 규제도 한층 강화된다. 다주택자와 고소득자가 전세자금대출을 받지 못하도록 하는 데 초점이 맞춰졌다. LTV·DTI 규제 강화로 주택담보대출이 어려워지자 일부 다주택·고소득자가 전세자금보증으로 전세대출을 받아 ‘갭투자’(전세를 끼고 집을 사는 방식) 등에 악용하고 있다는 판단이 깔려 있다. 앞으로 1주택자는 부부합산 소득 1억원 이하까지만 전세자금대출에 대한 공적 보증을 받을 수 있고 다주택자에게는 원천 금지된다. 지금은 주택 보유 수와 무관하게 보증을 제공하고 있다. 무주택자는 소득과 상관없이 보증을 해 준다. 전세대출에 대해서는 금융회사가 주기적으로 실거주와 주택 보유 수 변동 여부를 확인할 계획이다. 실거주하고 있지 않은 것이 확인되면 전세대출을 회수한다. 또 전세대출을 받은 뒤 2주택 이상을 보유하게 되면 주택금융공사와 주택도시보증공사(HUG)에서 전세보증 연장을 제한할 방침이다. 최선을 기자 csunell@seoul.co.kr
  • 다주택자 투기지역 담보대출 금지…자녀 분가·부모 봉양 땐 ‘예외’

    9억원 이상 주택 실거주 아니면 ‘대출 0’ 임대 사업자 대출 다른 용도 유용 차단 정부가 13일 내놓은 부동산시장 안정화를 위한 대출규제 방안은 그동안 다주택자에게 유입됐던 추가 주택자금을 전면 차단하는 것이 골자다. 은행 대출이 실수요가 아닌 투기 목적을 가진 사람들에게 흘러가는 통로를 없애는 데 대책의 초점이 맞춰졌다. 임대사업자대출에 주택담보인정비율(LTV) 40% 규제를 신설한 것 역시 다주택자들이 임대를 명목으로 무분별하게 주택을 사는 것을 막으려는 의도로 풀이된다. 가장 눈에 띄는 것은 2주택 이상 보유 가구에 대해 투기지역·투기과열지구 등 규제지역 내에서 주택 신규 구입을 위한 주택담보대출을 전면 금지한 부분이다. LTV를 0%로 적용함에 따라 최소한 규제지역에서는 추가 주택 매입이 잦아들 전망이다. 집 있는 사람과 집 없는 사람을 명확하게 나누는 규제다. 1주택 가구도 규제지역 안에서 주택을 새로 살 때 주택담보대출을 원칙적으로 받을 수 없지만 예외적인 경우에 한해 대출을 허용하기로 했다. 금융위원회가 밝힌 예외 허용 사유는 추가 주택 구입이 무주택자인 자녀의 분가나 부모 봉양 등 실수요를 위한 구입으로 인정될 때다. 단순 거주 변경이나 결혼 등의 사유로 집을 살 때도 실수요로 인정되지만, 이때는 2년 내에 기존 주택을 팔아야 한다. 다주택자·무주택자를 막론하고 규제지역 내에서 공시가격 9억원이 넘는 고가주택은 실거주 목적이 아니면 주택담보대출을 받을 수 없다. 다만 무주택자가 주택 구입 후 2년 내에 전입하는 경우, 1주택 가구가 기존 주택을 2년 내에 처분한다는 조건을 받아들이면 대출이 가능하다. 김태현 금융위 금융정책국장은 “무주택 가구는 고가주택만 실거주 조건이 있을 뿐 나머지는 대출 제한이 기존과 같다”면서 “1주택 가구도 기존 주택을 2년 내에 팔기만 하면 고가든 저가든 상관없이 신규 주택담보대출을 받을 수 있다”고 설명했다. 임대사업자대출에는 LTV 규제가 새로 도입된다. 당초 LTV 비율을 40%보다 높게 가져갈 수도 있다는 관측이 나왔으나, 투기지역·투기과열지구 내 LTV(40%) 규제와 맞춰 대출을 최소화시켰다. 현재 금융사들이 임대사업자에게 통상 80~90% 수준의 LTV를 자율적으로 적용해 온 점을 감안하면, LTV가 반토막이 나는 셈이다. 다만 대책 발표 이후인 14일부터 적용된다. 아울러 당국은 임대사업자대출이 다른 용도로 유용되는 것을 막기 위해 건당 1억원이 넘거나 동일인이 5억원을 넘겨 임대사업자대출을 받은 경우 임대차계약서, 전입세대열람원 등을 사후에 반드시 확인하도록 했다. 대출금을 용도 외로 유용한 것이 확인되면 대출금을 회수하고 임대업 관련 대출을 최대 5년간 제한한다. 김태섭 주택산업연구원 선임연구위원은 “임대사업자에 대한 금융·세제 강화가 맞물리면서 다주택자들이 임대사업자등록 후 집을 추가로 사들일 유인은 상당 부분 해소됐다”고 밝혔다. 조용철 기자 cyc0305@seoul.co.kr
  • 종부세 올리고 대출 옥죄고…고강도 집값 잡기

    종부세 올리고 대출 옥죄고…고강도 집값 잡기

    서울·세종 다주택자 종부세율 최대 3.2% 주택 시가 19억원땐 187만원→415만원 임대사업자 대출에 LTV 40% 새로 적용 조세 형평성·위헌 논란 부를 가능성도내년부터 3주택 이상 보유자나 서울·세종 등 조정대상지역 43곳에 2주택을 갖고 있으면 종합부동산세가 대폭 오른다. 주택 합산 시가가 19억원(종부세 과표 6억원)이면 현재 187만원에서 415만원으로 오른다. 1주택자는 과표가 6억원(주택 시가 23억원)으로 같더라도 종부세가 187만원에서 293만원으로 오른다. 집이 있으면 규제지역(투기지역, 투기과열지구, 조정대상지역) 내 집을 살 때 주택담보대출이 안 된다. 임대사업자 대출도 강화된다.정부는 13일 이런 내용의 ‘주택시장 안정 대책’을 발표했다. 3주택 이상 다주택자, 서울·세종 전역과 부산·경기 일부 등 집값이 급등한 조정대상지역의 2주택 이상 보유자가 타깃이다. 조정대상지역 2주택 이상 보유자와 3주택 이상 다주택자의 주택분 종부세 최고세율을 참여정부(3.0%) 당시보다 높은 3.2%로 올린다. 지난 7월 발표된 종부세 개편안에서는 3주택 이상 보유자만 추가 과세하기로 했지만 이날 대책에서 조정대상지역 2주택 이상 보유자가 추가됐다. 종부세 최고 세율도 2.8%에서 0.4% 포인트 높였다. 세 부담 상한도 전년도 종부세와 재산세 합계액의 150%에서 300%로 올린다. 조정대상지역 외 2주택과 ‘똘똘한 1채’ 세율도 올린다. 당초 정부는 과세표준 6억원(시가 약 23억원) 이하 구간은 현행 세율을 유지하고 6억원 초과 구간만 0.1~0.5% 포인트 올릴 계획이었다. 이날 수정안에서는 과세표준 3억~6억원 구간이 신설됐다. 과표 3억원(시가 약 18억원)이 넘으면 세율이 0.7~2.7%가 된다. 세 부담 상한은 그대로 150%다. 시가 9억원이 넘는 1주택자는 앞으로 2년 이상 거주해야만 장기보유특별공제를 받을 수 있다. 조정대상지역 일시적 2주택자는 현재는 새집을 산 뒤 3년 안에 기존 주택을 팔면 양도세를 내지 않는데 비과세 요건이 2년으로 줄어든다. 조정대상지역 임대사업자의 종부세도 오른다. 현재는 8년 장기 임대등록한 주택은 종부세에 합산되지 않는데 이 혜택이 사라진다. 임대사업자 대출에도 주택담보인정비율(LTV) 40%가 적용된다. 주택이 있으면 규제지역에서 주택을 살 때 주택담보대출을 받을 수 없지만 1주택자는 이유가 이사나 부모 봉양 등 실수요이거나 불가피한 사유일 때만 예외적으로 허용한다. 이번 대책이 특정 지역에 집을 여러 채 갖고 있다는 이유로 세금을 더 매기는 조치인 만큼 조세형평성은 물론 위헌 논란이 일 가능성이 있다. 김동연 경제부총리 겸 기획재정부 장관은 “검토 결과 위헌 시비까지는 가지 않을 것으로 생각한다”며 “정부의 취지가 일반 국민 정서와도 상당히 부합해 조세 저항에 있어서도 큰 문제는 없지 않을까 하는 것이 정부 판단”이라고 말했다. 장은석 기자 esjang@seoul.co.kr 장진복 기자 viviana49@seoul.co.kr
  • 다주택자 ‘규제지역’ 내 신규 주택담보대출 금지…고가주택 구입도 제한

    다주택자 ‘규제지역’ 내 신규 주택담보대출 금지…고가주택 구입도 제한

    정부가 여러 주택을 보유한 사람에 대해 규제지역(투기지역·투기과열지구 등) 내 주택 신규 구입을 위한 주택담보대출을 금지하기로 했다. 또 생활안정자금을 주택 구입 목적으로 유용하지 못하도록 철저히 관리하겠다고 발표했다. 정부는 13일 서울 종로구 정부서울청사에서 ‘주택시장 안정대책’을 발표하면서 다주택자에 대한 주택담보대출 규제 내용을 공개했다. 우선 2주택 이상을 보유한 세대는 규제지역 내 주택 신규 구입을 위한 주택담보대출을 금지한다. 1주택 세대도 규제지역 내 주택 신규 구입을 위한 주택담보대출이 원칙적으로 금지된다. 단 추가 주택 구입 사유가 이사·부모 봉양 등 실수요이거나 불가피한 사유로 판단되는 경우는 예외적으로 허용하기로 했다. 또 규제지역 내 공시가격이 9억원을 넘는 고가의 주택을 구입할 때에는 실거주 목적인 경우를 제외하고는 주택담보대출을 금지한다. 단 무주택세대가 주택구입 후 2년 안에 전입하는 경우, 또 1주택 세대가 2년 이내 기존 주택을 처분하는 조건에서만 예외적으로 주택대출을 허용한다. 생활안정자금 목적의 주택담보대출과 관련해서는, 생활안정자금을 주택 구입 목적 등으로 유용하지 못하도록 철저한 사후관리 방안을 마련하기로 했다. 구체적으로 생활안정자금을 대출 받을 때 대출 기간에는 주택을 추가로 구입하지 않겠다는 약정을 체결하고, 생활안정자금을 대출받은 세대의 주택 보유 여부를 주기적으로 확인해 주택을 구입한 사실이 확인되면 불이익을 부과한다. 이 경우 대출을 즉각 회수하고, 주택 관련 신규 대출을 3년 간 제한하기로 했다. 전세자금보증의 경우 주택보유자에 한해 공급을 제한하기로 했다. 1주택자의 경우 부부 합산소득 1억원 이하까지만 공적 보증을 제공한다. 2주택 이상자에게는 전세자금 대출에 대한 보증이 원천 금지된다. 무주택자는 소득과 상관없이 보증을 해준다. 투기의 온상으로 지목된 주택임대사업자에 대한 대출 규제도 강화된다. 투기지역·투기과열지구 내 주택을 담보로 하는 임대사업자 대출에는 LTV 규제가 신규 적용된다. 기존에 해당 규제 지역 주택대출에 적용되는 40%가 그대로 적용된다. 이는 현재 사실상 80~90%에 달하던 담보 인정 비율이 40%로 반토막 난다는 의미다. 현재 주택담보대출의 경우 투기지역·투기과열지구에 LTV 40%(다주택자는 30%)가 적용되지만, 임대사업자대출은 LTV가 적용되지 않는다. 임대사업자 역시 투기지역·투기과열지구 내에서 공시가격 9억원 초과 고가주택을 신규 구입할 경우 대출은 받을 수 없다. 임대업 대출은 용도외 유용 점검도 강화한다. 적발시 대출금을 회수하고 임대업 관련 대출을 최대 5년 간 제한한다. 오세진 기자 5sjin@seoul.co.kr
  • 하룻강아지 범 무서운 줄 모른다? 표범에 맞서 싸운 개

    하룻강아지 범 무서운 줄 모른다? 표범에 맞서 싸운 개

    주인 없는 개 한 마리가 자신을 공격하려는 표범에 맞서 살아남았다. 9일(현지시간) 영국 일간 데일리메일은 최근 인도 라자스탄 자이푸르에 위치한 한 사파리 공원에서 개와 표범의 한판 승부가 담긴 영상을 소개했다. 영상에는 우연히 사파리 안에 들어온 개 한 마리가 구경꾼들 앞에 자리를 잡고 쉬는 모습이 담겼다. 그리고 개 옆에 위치한 수풀 뒤로 표범이 몸을 숨기고 사냥 순간을 가늠하는 모습이 포착됐다. 구경꾼들이 카메라를 들고 표범의 사냥 순간을 기다리던 도중, 갑자기 표범이 개에게 달려들어 공격을 시도한다. 개는 자신을 사냥하려는 표범을 향해 맹렬하게 짖으며 반항했고, 표범은 개의 반항에 당황한 듯 보인다. 꼬리를 뒷다리 사이에 집어넣은 개 역시 겁을 먹은 듯 보이지만 끝까지 용감하게 맞섰고, 표범은 결국 사냥을 포기하고 몸을 돌린다. 사파리 측 관계자는 “개 뒤로 지프를 탄 관광객들이 있었기 때문에 표범이 조용히 떠난 것으로 보인다”면서 “그렇지 않았다면 개는 분명 살아남지 못했을 것”이라고 전했다. 사진·영상=데일리메일/유튜브 영상팀 seoultv@seoul.co.kr
  • 中 샤부샤부 냄비 속 죽어있는 쥐 ‘경악’

    中 샤부샤부 냄비 속 죽어있는 쥐 ‘경악’

    중국의 한 샤부샤부 음식점 냄비에서 죽은 쥐가 나와 사람들을 경악케 했다. 12일(현지시간) 영국 더선은 사우스차이나 모닝포스트를 인용, 중국 산동성 웨이팡시 쿠이원구의 유명 샤부샤부 체인점 샤부샤부(Xiabu Xiabu)의 한 지점에서 죽은 쥐가 발견됐다고 보도했다. 지난 6일 남편 마씨는 임신한 아내와 함께 샤부샤부 음식점을 찾았고 그의 아내는 식사 중 탕 속에서 쥐의 사체를 발견했다. 놀란 마음을 진정시킨 마씨 부부는 이 모습을 스마트폰 카메라로 촬영했으며, 이후 식당의 위생 상태를 문제 삼아 언론에 공개했다. 마씨는 “해당 음식점 매니저가 ‘만약 뱃속 아기가 걱정된다면, 우리는 낙태비용으로 2만 위안(한화 약 327만 원)을 보상하겠다’고 말했다”고 밝혔다. 또한 “합의금으로 5천 위안(한화 약 82만 원)을 별도로 제안했다”고 덧붙였다. 웨이팡시 쿠이원구 시장감독국은 탕에서 나온 죽은 쥐에 대한 민원이 접수됐으며 해당 식당의 조리과정 개선을 위해 일시적인 영업 정지를 내렸다. 샤부샤부 측은 지난 7일 공식 성명을 통해 “식품 안전을 위해 필요한 모든 개선 조치를 취할 것”이라고 밝혔다. 한편 샤부샤부는 1998년 대만인 기업가 허광치(賀光啟)가 당시 대만과 동남아 지역에서 유행했던 ‘훠궈 바’를 중국 본토에 도입, ‘샤부샤부’라는 이름으로 탄생했으며 현재 중국 내 759개 지점을 갖고 있다. 사진·영상= Ma / South China Morning Post youtube 영상팀 seoultv@seoul.co.kr
  • [문소영 칼럼] ‘똘똘한 1채’도 적정한 보유세 물려야 한다

    [문소영 칼럼] ‘똘똘한 1채’도 적정한 보유세 물려야 한다

    “집을 사야 할까?” 지난해 12월 미국 뉴저지에서 텍사스 포트워스로 이사한 동생이 이렇게 물었다. 동생은 지금 정원이 딸린 조그만 집에서 2300달러 월세로 산다. 보증금은 2300달러다. 의무적인 보험까지 포함해 연간 거주비가 2만 8000달러다. 뉴욕 맨해튼도 아닌데 거주비가 엄청나 “집을 사라”고 하고 싶지만, 미국의 부동산 조세 체계가 한국과 달라 조언하기 어려웠다.미국 부동산 관련 조세를 동생의 뉴저지의 집 매매로 설명해 보겠다. 2007년 세계적 금융위기가 오기 직전 동생은 직장 근처에 43만 달러(약 4억 8000만원)로 지어진 지 20년 된 단독주택을 샀다. 마당이 넓고 꽃나무가 많은 방 4개, 욕실 2개인 집이다. 그전에는 그 동네에서 월세 1700달러로 살았다. 구매 첫해부터 매년 1만 달러(약 1100만원) 안팎의 재산세를 냈지만, 연간 약 2만 달러의 비싼 월세보다는 낫다는 판단이었다. 한국은 공시지가 20억원 아파트의 보유세가 연간 1000만원 수준이니 비교된다. 11년 동안 11만 달러의 보유세를 낸 이 집을 올 6월에 44만 달러에 팔았다. 시세차익은커녕 집 수리비 10만 달러를 포함해 ‘매몰비용´이 21만 달러가 된다. ‘집은 사 놓으면 오른다’는 한국적 상식에 대입하면 동생은 큰 손해를 본 것 같았다. 포트워스의 보유세는 2.3%로, 뉴저지와 같은 43만 달러의 집을 사면 매년 1만 달러의 세금을 내야 한다. 다행히 1주택자에게 보유세 25%를 감해 준단다. 동생은 텍사스에 집을 사야 할까? 이제 서울 강북의 중위 아파트 가격조차 7억원이라고 하는 시대의 한국적 상황을 살펴보자. 정부가 서울과 과천 등 일부 수도권의 부동산 폭등 광풍에 보유세와 종부세를 만지작거리고 있다. 이에 당장 “강남 25억 아파트에 사는 샐러리맨인데 보유세를 올리면 나더러 아파트를 팔란 말이냐?”는 항의가 나오고, 은퇴한 1주택자에게 가혹한 처사라며 동조한다. 그러나 1년 만에 수억원이 오른 ‘똘똘한 1채’의 보유세 인상을 견딜 수 없다며 억울해하는 한국적 정서가 마땅한가, 다시 돌아볼 시점이다. 오히려, 보유세 인상뿐 아니라 1가구 1주택에 대한 양도소득세 면제도 재고해야 하지 않을까 싶다. 요즘 부동산 시장은 정부가 지난해 8·2 부동산 종합대책으로 투기지역에 대한 총부채상환비율(DTI)이나 주택담보대출비율(LTV)을 규제하지 않았더라면, 전국의 무주택자들이 은행서 주택담보대출로 돈을 빌려 서울의 아파트를 사서 1년 만에 3억~8억원까지도 시세차익을 낼 수 있는 장세다. 최근 강북 아파트도 최근 1개월에 1억원 호가가 오르고, 강남은 하룻밤 자고 나면 1억원이 오른다고 한다. 그러니 지난해 여름 서울 송파구의 아파트를 10억원에 팔았는데 1년 만에 6억~8억원이 올랐다며, 잠을 못 자는 친인척이 주변에 생겨나고, 서울 집을 팔고 일산 등으로 거주지를 옮긴 사람들이나 지방 사람들은 ‘부동산 우울증’에 시달리는 것이다. 매도자 우위의 시장으로 돌아서서 위약금을 주고 매매 계약을 무르자는 집주인들이 적지 않을 만큼 매물이 마르고 있다. 남들의 행운에 배가 아파서 그러느냐고 의심할 수도 있겠다. 그러나 서울 아파트 폭등이 심각한 이유는 시간 차를 두고 수도권 아파트 가격에 영향을 주고, 또 수도권 주변 상가의 가격 상승으로 연결되며, 상가가 오르면 다시 임대료 상승 등으로 자영업자의 고통으로 이어지기 때문이다. 사회 전체에 과도한 비용이 발생할 수 있다. 걱정하지 않을 수 없는 상황이다. 그러니 더는 똘똘한 1채에 대한 보유세 인상을 주저하지 말아야 한다. 텍사스와 비슷하게 ‘시세의 2.3%’로 보유세를 한 방에 올릴 수는 없겠지만, 부동산 광풍을 잠재울 수 있는 수준까지는 높여야 한다. 또 박봉의 회사원이라 현재로서는 매년 보유세를 내기 어렵다면 해당 주택을 매매하거나 상속, 증여하는 시점까지 과세를 이연하는 방법이 있다. 과세이연에는 물론 적정 이자를 붙여야 한다. 부동산 거래세 인하 등 부동산 관련 세금을 전체적으로 손본다는 것을 전제로 똘똘한 1채에 대한 양도소득세 과세도 고려해야 한다. 더불어 서울시는 도심 건물의 용적률 등을 높여 고밀도 주상복합건물을 허용하고, 재건축·재개발 등도 허용해 공급을 획기적으로 늘려야 한다. 가격 폭등 부작용이 우려된다고? 이미 서울 부동산 시장은 어떤 정책을 써도 부작용이 불가피한 시장으로 변질됐다. 논설실장 symun@seoul.co.kr
  • 추상미 감독 ‘폴란드로 간 아이들’ 티저 예고편

    추상미 감독 ‘폴란드로 간 아이들’ 티저 예고편

    배우 겸 감독 추상미의 연출작 ‘폴란드로 간 아이들’ 티저 예고편이 공개됐다. 영화 ‘폴란드로 간 아이들’은 1951년 폴란드로 보내진 1500명의 한국전쟁 고아와 폴란드 선생님들의 위대한 사랑을 담은 치유와 회복의 다큐멘터리이다. 영화는 ‘접속’, ‘열세 살, 수아’ 등을 통해 많은 사랑을 받은 배우 추상미가 연출과 출연을 담당한 첫 장편다큐멘터리이다. 그는 앞서 단편영화 ‘분장실’, ‘영향 아래의 여자’를 연출해 감독으로서 능력을 인정을 받았다. 추 감독은 역사 속 숨겨진 아이들의 발자취를 따라가면서 상처를 사랑으로 품었던 폴란드 선생님들을 직접 만나 위대한 사랑의 모습을 카메라에 기록했다. 탈북소녀 이송이가 이 여정에 함께했다. 공개된 예고편은 1951년 수많은 전쟁고아를 태운 기차가 폴란드로 향하는 흑백 필름 뒤로 “아이들을 가득 실은 기차가 며칠에 걸쳐 도착했다”는 증언이 이어진다. 전쟁으로 인한 심한 충격에도 한국의 아이들이 파란 눈의 사람들을 아빠, 엄마로 믿고 따를 수 있게 했던 폴란드 선생님들의 “뭐든지 다 해주고 싶었어요. 아이들이 겪었던 그 상처를 지워줄 수만 있다면요…”라는 이야기는 특별한 사랑의 흔적을 궁금케 한다. 다큐멘터리 ‘폴란드로 간 아이들’은 오는 10월 31일 개봉 예정이다. 영상팀 seoultv@seoul.co.kr
  • 쓰레기 버린 승객 응징한 택시기사

    쓰레기 버린 승객 응징한 택시기사

    러시아의 한 택시기사가 창문 밖으로 쓰레기를 무단 투기한 승객을 버리고 사라지는 모습이 포착됐다. 지난달 24일 러시아 북서부 상트페테르부르크의 한 도로에서 벌어진 상황이다. 승객을 길에 버리고 떠난 택시기사의 모습은 뒤따르던 차 블랙박스에 고스란히 담겼고, 최근 각종 동영상 플랫폼을 통해 공유되면서 많은 관심을 받고 있다. 공개된 블랙박스 화면을 보면, 택시 조수석 창밖으로 술병처럼 보이는 쓰레기가 던져진다. 그러자 곧바로 택시가 멈추더니 기사가 내려 조수석으로 향한다. 길에 떨어진 쓰레기를 집어든 택시기사는 조수석에 있는 승객을 강제로 끌어내린다. 거의 내동댕이치다시피 승객을 버린 택시기사는 다시 운전석에 올라 현장을 떠나는 것으로 영상이 마무리된다. 이 영상은 쓰레기를 버린 남성을 응징한 택시기사라는 제목으로 소개되면서 누리꾼들에게 큰 호응을 얻고 있다. 사진 영상=VsevProduction 영상팀 seoultv@seoul.co.kr
  • 임대사업자 1명이 35건·24억 빌려… 주택도시기금 대출 ‘구멍’

    정부 기금 다주택자 쌈짓돈으로 흘러 이르면 주중 부동산 대책 규제 강화할 듯 과도한 규제 땐 1인 가구·청년 피해 우려 정부가 임대를 목적으로 집을 사는 임대사업자에게 제공하고 있는 주택도시기금 대출에 규제를 강화하는 방안을 검토 중이다. 일부 다주택자가 정부가 운용하는 기금을 주택 매입의 ‘쌈짓돈’으로 활용하는 부작용을 차단하기 위한 조치다. 최근 금융 당국이 시중은행의 임대사업자 대출에 주택담보인정비율(LTV) 적용 카드를 꺼낸 가운데 정부가 전방위적으로 임대사업자 돈줄을 죄는 형국이다. 11일 국토교통부에 따르면 정부는 최대 1억원인 주택도시기금 대출 한도를 줄이거나 투기지역·투기과열지구 등에 대출 규제를 강화하는 방안을 검토 중이다. 국토부 관계자는 “민간 임대주택 매입자금 대출 한도를 조정하든지 투기지역·투기과열지구 등에 어느 정도 제한을 두는 방안을 검토 중”이라고 밝혔다. 그는 “장·단기(각각 8·4년 기준) 융자에 따른 영향도 살펴보면서 개선 방안을 고민하고 있다”고 덧붙였다. 주택도시보증공사(HUG)가 운용하는 이 상품은 기업형·일반형 임대사업자가 4년 이상 임대를 목적으로 주택을 살 때 주택도시기금을 활용해 돈을 빌려주는 제도다. 8년 이상 임대 목적으로 전용면적 60㎡ 초과~85㎡ 이내 주택을 살 경우 건당 최대 1억원까지 대출받을 수 있다. 금리는 시중은행보다 상대적으로 저렴한 연 2.2~4.0%다. 기존 대출 여부나 대출 횟수 등에 제한이 없다 보니 정부 기금이 다주택자의 주택 마련 쌈짓돈으로 흘러 들어간다는 지적이 잇따랐다. 더불어민주당 박홍근 의원이 국토부로부터 받은 ‘민간 임대주택 개인사업자 상위 10명 현황’에 따르면 A씨는 총 35건에 걸쳐 24억 8800만원을, B씨는 26건에 걸쳐 20억 5700만원을 각각 대출받았다. A씨와 B씨는 주택도시기금을 활용해 적어도 주택 35채, 26채를 갖고 있다는 의미다. 이들을 포함해 상위 10명의 대출 건수는 총 279건, 대출금액은 169억 9900만원이다. 올 7월 기준 준공공·단기 매입임대주택 관련 예산은 1184억원이다. 김현미 국토부 장관도 지난달 열린 국회 국토교통위원회 전체회의에서 “현장에서 일어나는 문제들을 확인해 앞으로 융자 한도, 대상 등을 재검토하겠다”고 밝힌 바 있다. 이르면 이번 주 발표되는 부동산 대책에도 이런 내용이 포함될 전망이다. 국토부 관계자는 “부동산 대책에 포함되지 않더라도 별개로 추진할 것”이라고 설명했다. 이번 개선 방안은 치솟는 서울 집값을 잡겠다는 목적보다는 대출 사각지대까지 꼼꼼히 관리하겠다는 성격이 짙다. 시중은행의 임대사업자 대출보다 대출 한도(최대 1억원)가 상대적으로 낮고, 대상이 전용면적 85㎡ 이하 소형 주택에 제한돼 있기 때문이다. 이 때문에 일각에서는 민간 임대사업 대출을 과도하게 옥죄면 ‘임대차 시장 안정화’라는 정책의 본래 취지가 훼손될 것이라는 우려도 제기된다. 이렇게 되면 민간 임대주택을 빌려 살고 있는 1인 가구 또는 청년층이 타격을 받게 될 수도 있다. 장진복 기자 viviana49@seoul.co.kr
  • 관광명소 머라이언 파크서 대어 잡은 청년들 논란

    관광명소 머라이언 파크서 대어 잡은 청년들 논란

    싱가포르의 관광 명소 머라이언 파크에서 대어를 낚은 청년들의 영상이 페이스북에 게재돼 논란이 일고 있다. 지난 5일. 싱가포르의 전설 속 등장하는 머라이언 상 바로 옆 계단에서 낚싯줄에 걸린 대어를 물에서 건져내는 청년과 낚싯대로 이를 낚은 청년의 기뻐하는 모습이 카메라에 포착됐다. 이를 촬영한 사람은 청년들 위로 카메라를 훑어 이곳이 머라이언 상 주변임을 보여준다. 해당 영상이 41만 이상의 조회수를 기록하며 페이스북에서 큰 이슈가 되자 싱가포르 공공사업위원회(Public Utilities Board) 측은 낚시 금지구역인 머라이언 파크에서 낚시를 한 청년들의 신원을 확보하기 위해 소셜 이용자들에게 제보를 호소했지만 큰 효과가 없었다. 하지만 9일 오후, 공공사업위원회 측은 청년들의 신원이 확보됐다고 밝혔다. 학생인 이들은 학교로부터 충고와 경고를 받았으며 더 이상 이번 사건에 대해 추가 조사를 진행하지 않을 것이라고 덧붙였다. 공공사업위원회 측은 “머라이언 공원 주변의 물은 식수원인 마리나베이 저수지의 일부”라며 “이곳에서의 낚시는 불법 행위이며 사람들의 낚시를 금지한다”고 당부했다. 이어 최근 지정되지 않은 곳에서의 낚시로 10세 소녀가 낚싯바늘에 오른쪽 뺨이 박혀 응급수술을 받은 예를 거론하며 “저수지에서의 낚시는 공공 안전, 다양한 수자원 활동에 대한 구역제 제한, 보도로부터 안전한 거리 및 보행자 안전을 위한 파크 커넥터 네트워크 등 다양한 조건에 따라 선정된 지역에서만 허용된다”고 강조했다. 사진·영상= Sure Boh Singapore facebook 영상팀 seoultv@seoul.co.kr
  • ‘이 정도쯤이야~!’ 놀라운 점프력으로 위기 탈출한 다람쥐

    ‘이 정도쯤이야~!’ 놀라운 점프력으로 위기 탈출한 다람쥐

    산책 나온 개들과 맞딱트린 다람쥐의 운명은 어떻게 될까요? 10일(현지시간) 영국 데일리메일은 최근 영국 런던 배터시 공원(Battersea Park)의 다람쥐 영상을 소개했다. 한 쌍의 커다란 래브라도를 피해 철조망 울타리 위로 기어올라간 그레이 다람쥐 한 마리. 흥분한 네오(Neo)와 버디(Buddy)가 울타리 주변을 뛰어다니며 다람쥐를 쳐다본다. 잠시 뒤, 놀랍게도 궁지에 몰린 다람쥐가 놀라운 점프력으로 나무 가까이에 착지한다. 네오와 버디가 뒤쫓을 겨를도 없이 다람쥐는 재빠르게 나무 위로 숨는다. 이를 지켜보던 여성은 다람쥐의 행동에 놀라 감탄사를 내뱉는다. 영상을 공유한 견주인 여성은 “영상 속 개들은 네오와 버디이며 이들은 7살짜리 초코릿 래브라도”라며 “둘은 형제이며 다람쥐를 사랑한다”고 밝혔다. 이어 “여전히 그들은 다람쥐 한 마리조차 잡지 못했다”면서 “솔직히 말하면 그들은 다람쥐를 무서워한다. 단지 쫓을 뿐이다”라고 덧붙였다. 사진·영상= 데일리메일 영상팀 seoultv@seoul.co.kr
  • ‘나도 끼워줘!’ 다정히 잠든 친구들 모습에 질투하는 야옹이

    ‘나도 끼워줘!’ 다정히 잠든 친구들 모습에 질투하는 야옹이

    서로를 꼭 껴안고 자는 친구들의 모습에 질투심을 드러낸 집념의 고양이 영상이 화제다. 지난 6일 주킨미디어는 공식 홈페이지를 통해 최근 일본에서 촬영된 낮잠 자는 고양들의 사랑스러운 모습을 공개했다. 영상에는 고양이 두 마리가 마주 보고 평온하게 잠들어 있다. 그런데 옆에 있던 회색 고양이 한 마리가 두 친구의 단잠을 방해한다. 곤히 잠든 친구들 사이로 녀석이 머리를 들이밀며 끼어들 틈을 만들기 시작한 것이다. 한참 동안 친구들 사이를 비집던 회색 고양이는 기어이 제 몸뚱이를 우겨넣는 데 성공한다. 그렇게 회색 고양이도 친구들 사이에서 곤히 잠드는 것으로 영상이 마무리된다. 사진 영상=NTD Life 영상팀 seoultv@seoul.co.kr
  • 입기 위해 많은 용기가 필요한 시스루 메쉬 드레스

    입기 위해 많은 용기가 필요한 시스루 메쉬 드레스

    많은 노출 부위에도 불구 온라인 상에서 인기를 끌고 있는 시스루 메쉬 드레스가 있어 화제다. 지난 8일(현지시간) 영국 미러는 패션 브랜드 ‘프리티리틀씽’(Prettylittlething)이 출시한 메쉬 드레스를 소개했다. 새로 출시한 드레스의 이름은 블랙 메쉬 스트라이퍼 스쿱 백 미닥시 드레스(Black Mesh Stripe Scoop Back Midaxi Dress)로 가격은 18파운드(한화 약 2만 6000원)다. 어깨끈이 있는 메쉬 소재의 줄무늬 치마이며 색상은 블랙 한 가지, 치마 길이는 121cm다. 한편 지난 6월에는 패션 브랜드 오프닝 세리머니(Opening Ceremony)가 블레스 메쉬 진(Bless Mesh Jeans)이란 투명 망사 소재의 청바지를 선보여 화제가 된 바 있다. 사진= Prettylittlething 영상팀 seoultv@seoul.co.kr
  • 자신보다 10배 큰 거대 비단뱀 타고 노는 아이

    자신보다 10배 큰 거대 비단뱀 타고 노는 아이

    한 꼬마가 거대한 비단뱀과 노는 모습이 포착됐다. 무엇보다 이 모습을 부모가 지켜보고 촬영까지 한 것으로 알려져 충격을 더 하고 있다. 최근 인도네시아 이스트 자바 주에서 촬영된 영상에는 한 아이가 자신의 몸보다 10배는 큰 비단뱀과 노는 모습이 담겼다. 아직 말도 다 떼지 못한 듯한 아이는 비단뱀의 몸에 걸터앉아 끌려다니는 모습이다. 아이는 즐거운 듯 연신 웃음을 터뜨리며 뱀에게 몸을 치댄다. 다행스럽게도 비단뱀은 아이가 그렇게 거슬리지 않는 듯 보인다. 자신이 얼마나 위험한 상황인지 모르는 아이는 뱀의 앞으로 다가가 뱀 머리를 들어 올리기까지 한다. 영상이 공개된 후 누리꾼들은 뱀이 언제 공격할지 모르는 위험한 상황에서도 아이를 말리기는커녕 태연히 아이의 모습을 촬영한 부모의 태도를 지적했다. 사진·영상=뉴스 그레이트/유튜브 영상팀 seoultv@seoul.co.kr
  • 세금·대출 혜택만 누리는 ‘무늬만 임대업자’ 돈줄 죈다

    세금·대출 혜택만 누리는 ‘무늬만 임대업자’ 돈줄 죈다

    사업자 등록해 집만 사고 임대업 안 해강남 등 투기지역서도 집값 80% 대출대출만기 때 보유주택 대거 내놓을 듯“사례 많지 않아 실효성 의문” 반론도정부가 임대사업자대출에도 주택담보인정비율(LTV) 규제 카드를 꺼내는 것은 마지막 남은 대출 사각지대를 없애겠다는 뜻으로 풀이된다. 집값을 잡기 위해서는 주택시장에 투입되는 자금을 줄여야 하기 때문이다. 금융당국 관계자는 9일 “임대사업자대출에 LTV를 적용할지, 한다면 비율을 어디까지 할지 폭넓게 검토 중”이라고 말했다. 주택시장에 들어가는 모든 자금줄에 대해서도 조사가 강화된다.임대사업자대출은 전년 동기 대비 증가율이 2016년 19.4%에서 2017년 23.8%, 올해 2분기 24.5%로 매년 늘고 있다. 저금리 기조, 베이비부머(1955~1963년생) 은퇴와 맞물려 대출 수요가 늘어난 측면이 있지만, 증가폭이 크다는 게 금융당국의 판단이다. 지난달 28일 주택시장 안정을 위한 가계부채점검회의에서 김용범 금융위 부위원장은 “임대사업자 등록증을 발급받아 완화된 대출 규제로 주택을 사고 임대사업자 의무는 이행하지 않는 사례도 발생하고 있다”면서 임대사업자대출의 문제점을 거론하기도 했다. 임대사업자대출이 주택 매입을 위한 대출 수단으로 역이용된 것은 정부가 다주택자의 임대사업자 전환을 유도하는 과정에서 규제 공백이 있었기 때문이다. 현재 임대사업자로 등록하면 각종 세제 혜택이 주어지고 대출 과정에서 LTV규제와 대출 건수에도 제한이 없다. 서울 강남 등 투기지역에서도 통상 집값의 80%까지 대출이 되니, 산술적으로는 집 한 채 값으로 5채를 살 수 있다. 김태섭 주택산업연구원 선임연구위원은 “세제 혜택을 줄이겠다는 소식에 새로 임대사업자등록을 하는 사람들이 몰릴 정도로 기존 안은 임대사업자에게 매우 유리했다”면서 “LTV가 도입되면 다주택자들이 임대사업자등록을 한 뒤 집을 추가로 사들이는 경우는 확실히 줄어들 것”이라고 말했다. 기존 임대사업자의 대출 만기 때 신규 LTV가 적용되면 대출금을 갚기 위해 보유 주택을 대거 내놓는 상황도 발생할 수 있다. 은행의 임대사업자대출은 만기가 보통 1∼3년인데, 금융사들이 만기 연장을 거부하고 LTV를 적용해 초과분을 회수하면 임대사업자대출 규모는 크게 줄어든다. 다만 임대사업자대출이 주택 투기에 악용되는 사례가 많지 않아 기대만큼 효과가 없을 것이라는 지적도 있다. 심교언 건국대 부동산학과 교수는 “(세제 혜택 기준 탓에) 임대사업자 등록을 한 사람들은 대부분 공시가격 6억원 이하 주택 보유자인데, 이들을 주택 가격을 끌어올린 주범으로 볼 수 있는지 의문”이라며 “LTV 규제로 임대주택 공급이 줄면 전셋값이 오르는 역효과가 발생할 수도 있다”고 전했다. 이와 함께 금융당국은 저축은행과 상호금융조합에 대한 현장점검도 병행한다. 금감원은 저축은행의 금리 산정 체계와 함께 개인사업자대출이 주택 구입 자금을 마련하기 위한 우회 수단으로 악용됐는지를 점검하고 있다. 최근 개인사업자 대출이 급증한 호남 지역 24개 상호금융조합에 대해서는 이번 주 중 경영진 면담을 통해 현황을 점검할 예정이다. 조용철 기자 cyc0305@seoul.co.kr
  • 역대 정권 부동산 정책 실패에서 배운다

    억누른 盧… 집값 폭등 풀어준 李… 전세 대란 부추긴 朴… 경제 뇌관 “하늘이 두 쪽 나더라도 부동산만은 확실히 잡겠다.”(2005년 7월 노무현 대통령) “부동산 가격 문제에서는 물러서지 않을 것이다.”(2017년 8월 김수현 청와대 사회수석) ‘투기와의 전쟁’으로 요약되는 문재인 정부의 부동산 대책은 투기 수요 억제를 통해 집값을 잡겠다던 노무현 정부 부동산 정책과 궤를 같이한다. 노무현 정부가 결과적으로 집값 급등을 막지 못한 만큼 현 정부도 실패한 정책을 그대로 답습해서는 안 된다는 지적이 나오는 이유다. 역대 정부가 투기 억제와 경기 활성화라는 상반된 목표 사이에서 일관성 없는 정책을 반복하면서 시장과 소비자로부터 신뢰를 잃었다는 점도 문제로 꼽힌다. 종부세 포함 규제대책 30여건 노무현 정부서울 집값 56% 급등 역풍 2003년 출범한 노무현 정부는 이전 정부부터 이어진 집값 급등을 막기 위해 30여건의 고강도 대책을 쏟아냈다. 대부분 규제·억제에 초점을 뒀다. 출범 3개월 만에 내놓은 5·23 대책에는 분양권전매제한 부활, 수도권 투기과열지구 지정, 청약 1순위 자격 제한 등이 담겼다. 그야말로 ‘부동산과의 전쟁’의 시작이었다. 대책의 약발이 오래가지 않자 정부는 이듬해 양도소득세 강화 등 세제·대출 강화를 통해 시장을 옥죄었다. 조세 저항 등 여론의 거센 반발을 불러일으켜 현 여권의 트라우마로 남아 있는 종합부동산세를 도입한 것도 이때다. 하지만 집값 상승을 막기에는 역부족이었다. 노무현 정부 시절 전국 아파트값은 평균 34% 올랐고, 서울은 56% 급등했다. ‘부동산은 사유재산’ 이명박 정부미친 전셋값에 난민 속출 부동산 광풍 속에 출범한 이명박 정부의 부동산 정책 방향은 시장 활성화에 방점이 찍혔다. 고가 주택 기준 상향 조정, 다주택자 양도세 중과 폐지, 투기지역·투기과열지구 해제, 양도세·증여세 완화 등이 대표적이다. 부동산은 사유재와 공공재 성격을 함께 갖고 있는데, 이명박 정부의 부동산 정책 대부분은 사유재라는 인식 아래 설계됐다. 2008년 금융 위기와 맞물려 집값은 하락세로 전환됐다. 임기 내내 부동산 가격은 비교적 안정세를 보였지만, 반대로 집 없는 서민들의 고통은 점점 커졌다. 전셋값이 천정부지로 치솟아 ‘전세대란’ 속에 정처 없이 떠도는 ‘전세난민’이 속출했다. ‘빚내서 집 사라’ 장려한 박근혜 정부눈덩이 가계대출 시한폭탄 바통을 이어받은 박근혜 정부의 부동산 정책은 한마디로 ‘빚내서 집 사라’로 요약된다. 박근혜 정부는 2013년 4·1 대책을 시작으로 임기 동안 10여 차례 부동산 정책을 발표했다. 부동산 관련 규제를 과감히 푼 부양책이 대부분이다. 주택담보인정비율(LTV)·총부채상환비율(DTI)을 완화하고 주택 양도세를 한시적으로 면제했다. 생애 최초 주택 취득세 면제 등을 통해 ‘내 집 마련’을 장려했다. 하지만 눈덩이처럼 불어난 가계 대출 문제가 한국 경제를 위협하는 뇌관으로 자리잡게 됐다. 현 정부의 부동산 정책은 참여정부의 기조와 방향성이 유사하다. 차이라면 참여정부가 임기 전반에 걸쳐 대책을 내놓았다면, 이번에는 정권 초반에 동시다발적으로 대책을 쏟아내고 있다는 점이다. 김현미 국토교통부 장관은 취임 직후 ‘투기 세력과의 전쟁’을 선포하며 다주택자의 주택 처분을 독려했다. 현 정부의 부동산 대책인 8·2 대책은 투기과열지구·투기지역 확대, 다주택자 양도세 중과, LTV·DTI 강화 등 세금·금융 규제책을 총망라했다. 또 종부세·양도세 등 다주택자를 겨냥해 세금 규제를 강화했다. 초과이익환수제 부활, 안전진단 강화 등 강남 재건축 시장을 전방위적으로 압박했다. ‘투기와의 전쟁’ 문재인 정부 향한 조언내가 옳다는 아집 버려라 하지만 서울 집값은 잡히기는커녕 천정부지로 올랐다. 지난해 주택 시가총액은 4022조 4695억원으로 1년 전보다 7.6% 늘었다. 2007년 13.6% 이후 10년 만에 가장 큰 증가폭이다. 지난해 명목 국내총생산(GDP)은 5.4% 증가하는데 그쳤다. 이에 따라 지난해 GDP 대비 주택 시가총액은 2.32배로 전년(2.28배)보다 확대됐다. 지난해 GDP 대비 주택 시가총액 배율은 한은이 주택 시가총액 자료를 작성한 1995년 이후 사상 최고다. 일각에서는 현 정부가 노무현 정부 때의 실패를 답습하는 것 아니냐는 우려를 제기한다. 이창무 한양대 교수는 “초고가 주택을 겨냥하면 고가 주택으로, 강남 아파트를 누르면 옆 지역으로 수요가 이전된다”며 “풍선 효과를 고려하지 못한 노무현 정부의 정책 실패를 반복해선 안 된다”고 말했다. 이 교수는 “시장을 보는 관점에 있어 정부가 ‘내가 옳다’는 아집을 버리는 것 역시 중요하다”고 강조했다. 부동산 정책 효과가 나타나기까지 시차가 있는 만큼 설계 과정에서부터 이를 감안해야 한다는 지적도 있다. 국토부는 지난 ‘8·27 부동산 대책’을 통해 수도권 내 공공택지 30곳(신규 14곳)을 개발해 30만 가구 이상에 주택을 공급한다고 밝혔다. 하지만 지구 지정부터 개발, 분양, 입주까지는 10여년이 걸린다는 점에서 당장 공급 확대 효과가 가시화되지 않을 것이라는 게 업계 안팎의 시각이다. 장진복 기자 viviana49@seoul.co.kr
위로