찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 잔액
    2026-10-31
    검색기록 지우기
  • 풍기
    2026-10-31
    검색기록 지우기
  • 선양
    2026-10-31
    검색기록 지우기
  • 가름
    2026-10-31
    검색기록 지우기
  • 강제
    2026-10-31
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 5,588 건
  • 시중은행 신용대출 금리 2%대 진입

    시중은행 신용대출 금리 2%대 진입

    저금리 기조에 1년 9개월 만에 최저저금리 시대가 계속되면서 주요 시중은행의 개인 신용대출 금리가 연 2%대에 진입한 것으로 나타났다. 26일 전국은행연합회에 따르면 지난달 KEB하나은행의 신용 1, 2등급 고객들은 연 2.98% 금리로 신용대출을 받았다. 지난해 12월까지만 해도 해당 등급의 고객들은 연 3.69%로 대출을 받았는데, 대출 금리가 7개월 만에 0.71% 포인트 하락한 것이다. 신한·KB국민·우리·하나·NH농협은행 등 5개 시중은행에서 연 2%대 신용대출을 취급한 것은 1년 9개월 만이다. 2017년 10월 국민은행의 1, 2등급 고객 대상 신용대출 금리는 연 2.97%였다. 다른 시중은행들의 신용대출 금리도 일제히 하락했다. 지난달 신한은행(3.31%), 국민은행(3.28%), 우리은행(3.12%), 농협은행(3.13%)의 1, 2등급 고객 대상 신용대출 금리는 3% 초반대를 기록 중이다. 지난해 12월까지만 해도 이 은행들의 신용대출 금리는 4%대 내외에 집중돼 있었다. 시중은행에 비해 대출금리가 비교적 낮은 인터넷은행 카카오뱅크의 경우 지난 6월부터 신용대출 금리가 2%대로 떨어졌다. 카카오뱅크의 1, 2등급 고객 대상 신용대출 금리는 지난 6월 2.98%에서 지난달 2.86%로 내렸다. 한국은행이 연내 기준금리를 추가 인하할 가능성이 높아지면서 신용대출 금리도 당분간 하락세를 이어 갈 것으로 예상된다. 이에 따라 신용대출 총량도 늘어날 전망이다. 한은에 따르면 지난달 말 은행 기타대출(일반신용·신용한도대출 등) 잔액은 전월보다 2조 2000억원 증가한 223조 5000억원으로 집계됐다. 장진복 기자 viviana49@seoul.co.kr
  • 은성수 “DLF·DLS 불완전판매 확인 땐 적절한 손실 보상 하겠다”

    은성수 금융위원장 후보자가 대규모 원금 손실 우려로 논란이 커진 해외금리 연계 파생결합펀드(DLF)와 파생결합증권(DLS)에 대해 “불완전판매가 확인되면 분쟁조정을 신속히 진행해 적절한 손실 보상이 이뤄질 수 있도록 하겠다”고 밝혔다. 은 후보자는 26일 국회 정무위원회에 제출한 인사청문회 서면 답변에서 “DLF와 DLS의 경우 금융감독원이 검사를 통해 불완전판매 여부를 점검하고 있으므로 우선 사실관계를 정확하게 파악한 후 판단해야 할 문제”라면서 이와 같은 입장을 전했다. 금감원에 따르면 지난 7일 기준으로 주요 해외금리와 연계된 DLF 및 DLS의 판매 잔액은 총 8224억원이다. 독일 10년물 국채와 영국 CMS(파운드화 이자율스와프) 7년물, 미국 CMS(달러화 이자율스와프) 5년물의 금리를 기초자산으로 삼았는데 최근 금리가 하락해 원금 손실이 예상된다. 은 후보자는 DLF·DLS와 상품 구조가 비슷한 외환파생상품 키코(KIKO) 분쟁에 대해서는 “일부 사안은 대법원 판결을 통해 결론이 났고, 이 부분을 재조사하기는 쉽지 않을 것”이라면서 “소송이 제기되지 않은 사안은 금감원에서 분쟁조정이 진행 중인 바, 분쟁조정위원회가 제반 사항을 종합적으로 고려해 최대한 객관적인 조정안을 낼 것으로 기대한다”고 말했다. 은 후보자는 최근 미중 무역전쟁과 일본의 수출 규제 등으로 금융시장이 불안정한 상황에 대해 “지나친 낙관도 문제지만, 지나친 두려움도 경계해야 한다”면서 “단계별 대응 방안에 따라 필요한 시점에 필요한 조치를 적절히 취하겠다”고 덧붙였다. 장은석 기자 esjang@seoul.co.kr
  • 은성수 “DLF·DLS 불완전판매 확인 땐 분쟁조정 신속 진행”

    은성수 금융위원장 후보자가 대규모 원금 손실 우려로 논란이 커진 해외금리 연계 파생결합펀드(DLF)와 파생결합증권(DLS)에 대해 “불완전판매가 확인되면 분쟁조정을 신속히 진행해 적절한 손실 보상이 이뤄질 수 있도록 하겠다”고 밝혔다. 은 후보자는 26일 국회 정무위원회에 제출한 인사청문회 서면 답변에서 “DLF와 DLS의 경우 금융감독원이 검사를 통해 불완전판매 여부를 점검하고 있으므로 우선 사실관계를 정확하게 파악한 후 판단해야 할 문제”라면서 이와 같은 입장을 전했다. 금감원에 따르면 지난 7일 기준으로 주요 해외금리와 연계된 DLF 및 DLS의 판매 잔액은 총 8224억원이다. 독일 10년물 국채와 영국 CMS(파운드화 이자율스와프) 7년물, 미국 CMS(달러화 이자율스와프) 5년물의 금리를 기초자산으로 삼았는데 최근 금리가 하락해 원금 손실이 예상된다. 독일 10년물 국채 금리와 연계된 상품은 원금 전액 손실 구간에 진입했다. 은 후보자는 DLF·DLS와 상품 구조가 비슷한 외환파생상품 키코(KIKO) 분쟁에 대해서는 “일부 사안은 대법원 판결을 통해 결론이 났고, 이 부분을 재조사하기는 쉽지 않을 것”이라면서 “소송이 제기되지 않은 사안은 금감원에서 분쟁조정이 진행 중인 바, 분쟁조정위원회가 제반 사항을 종합적으로 고려해 최대한 객관적인 조정안을 낼 것으로 기대한다”고 말했다. 은 후보자는 최근 미중 무역전쟁과 일본의 수출 규제 등으로 금융시장이 불안정한 상황에 대해 “지나친 낙관도 문제지만, 지나친 두려움도 경계해야 한다”면서 “단계별 대응 방안에 따라 필요한 시점에 필요한 조치를 적절히 취하겠다”고 덧붙였다. 장은석 기자 esjang@seoul.co.kr
  • 소득 8500만원 이하 가구, 금리 1%대 주택대출로 갈아타세요

    소득 8500만원 이하 가구, 금리 1%대 주택대출로 갈아타세요

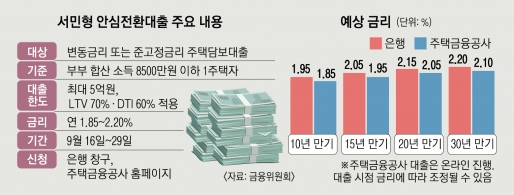
    변동금리→낮은 고정금리 대출 전환 7년 이내 신혼부부·2자녀 이상 가구 부부 합산 소득 1억원까지 신청 가능 집값 시가 9억 이하 1주택자만 대상 금리 연 1.85~2.2%… 다자녀 등 우대변동금리 주택담보대출을 1%대 고정금리로 바꿔 주는 ‘서민형 안심전환대출’이 다음달 16일 출시된다. 서민 실수요자들이 대출 이자 부담을 크게 줄일 수 있을 것으로 기대된다. 다만 2015년에 나왔던 안심전환대출과 달리 소득, 주택 수 등 조건이 추가됐기 때문에 꼼꼼히 따져 본 뒤 신청하는 게 좋다. 금융위원회는 25일 서민형 안심전환대출의 구체적인 요건과 금리를 공개했다. 안심전환대출은 금리 상승에 취약한 변동금리 비중을 줄이기 위해 낮은 금리의 고정금리 대출로 전환해 주는 정책금융 상품이다. 2015년에 이어 두 번째로 출시된다. 변동금리와 준고정금리(3~5년 혼합형) 대출자를 대상으로 한다. 소득 요건은 부부 합산 소득 8500만원 이하로 정해졌다. 7년 이내 신혼부부와 두 자녀 이상 가구는 부부 합산 1억원까지 가능하다. 현재 주택금융공사가 제공하는 보금자리론보다 각각 1500만원씩 소득 기준이 높아졌다. 아울러 1주택자를 대상으로 하고, 대출 이후 정기적으로 보유 주택 수를 확인한다. 주택 가격은 시가 9억원 이하여야 한다. 금리는 연 1.85~2.20%다. 시중은행에서 받을 수 있는 고정금리, 변동금리 대출 중 최저 수준이다. 만기와 신청 방법에 따라 금리가 달라진다. 신청과 약정 등 모든 절차를 온라인으로 처리하고 10년 만기 대출로 갈아탈 경우 최저금리인 연 1.85%를 적용받을 수 있다. 모든 과정을 은행 창구에서 진행하고 30년 만기 대출로 갈아탄다면 연 2.20%가 적용된다. 신혼부부, 다자녀, 한부모, 장애인 등 복수의 우대금리 요건을 충족하면 금리가 최저 연 1.20%까지 내려가는 구조다. 예를 들어 잔액 3억원, 20년 만기인 대출을 연 3.16%의 변동금리에서 연 2.05%의 고정금리로 갈아타면 월 상환액은 168만 8000원에서 152만 5000원으로 줄어들어 매달 16만 3000원을 아낄 수 있다. 대출한도는 최대 5억원이다. 기존 대출 잔액 내에서 받을 수 있고 주택담보인정비율(LTV) 70%, 총부채상환비율(DTI) 60%를 적용한다. 안심전환대출로 갈아타기 위해 중도상환 수수료를 내야 한다면 그 금액만큼 최대 1.2% 대출 증액도 가능하다. 공급 규모는 약 20조원이다. 이를 초과하는 신청이 들어오면 주택가격이 낮은 순서대로 공급한다. 추석 연휴 직후인 다음달 16일부터 29일까지 2주 동안 신청을 받는다. 은행 창구와 주택금융공사 홈페이지에서 신청하면 된다. 홈페이지에서는 24시간 접수가 가능하다. 실제 대출을 갈아타는 시점은 오는 10~11월 중일 것으로 보인다. 이명순 금융위 금융소비자국장은 “적용되는 금리 수준은 갈아타는 시점의 시장 금리 상황을 반영해 조정될 수 있다”고 말했다. 한편 금융위는 2금융권 대상 주택담보대출 갈아타기 상품인 ‘더 나은 보금자리론’의 대상도 확대한다. 다음달 2일부터는 여러 금융기관에 빚이 있는 다중채무자와 LTV가 높은 대출자도 이용이 가능하도록 개선한다. 최선을 기자 csunell@seoul.co.kr
  • ‘원금 손실’ DLF 절반 가까이 고령층에 팔았다

    우리·하나은행 검사 과정 ‘주요 변수’ 직원 평가할 때 고객 수익 비중 높여 은행들이 대규모 원금 손실 우려로 논란이 된 금리 연계 파생결합펀드(DLF)의 절반 가까이를 65세 이상 고령층에게 판매한 것으로 나타났다. 시중은행들은 이번 ‘DLF 사태’를 계기로 영업직을 평가할 때 은행 이익보다는 고객 수익에 대한 비중을 높일 계획이다. 지상욱 바른미래당 의원실이 25일 우리은행과 KEB하나은행으로부터 제출받은 DLF 현황 자료에 따르면 지난 19일 기준 두 은행이 개인에게 판매한 DLF 상품 잔액은 4422억원이다. 이 가운데 65세 이상 고령층에게 판매한 DLF 상품 잔액은 2020억원으로 전체 금액의 45.7%다. 두 은행을 통해 DLF 상품을 사들인 개인 고객은 총 2043명으로, 이 중 65세 이상 고령층 고객은 768명(37.6%)이다. 아울러 두 은행에서 DLF 상품을 사들인 사람 10명 중 2명은 고위험 상품을 투자해 본 경험이 없는 것으로 나타났다. DLF와 같은 고위험 상품은 보통 고령층이나 투자 경험이 없는 사람에게 권하지 않는다는 점에서 향후 금융 당국의 검사와 불완전판매 분쟁조정 과정에서 주요 변수로 작용할 것으로 보인다. 문제가 된 상품은 미국·영국 이자율스와프(CMS) 금리와 독일 국채 10년물의 금리를 기초자산으로 해서 만든 DLF다. 금융감독원은 만기까지 현재 금리 수준이 유지될 경우 평균 예상손실률이 각각 56.2%, 95.1%에 달할 것이라고 내다봤다. 이와 함께 시중은행들은 고객의 수익을 우선시하는 방향으로 직원 성과를 평가하는 지표인 핵심성과지표(KPI)를 개편할 계획이다. 우리·하나은행의 경우 KPI에서 고객 수익률 비중은 2~5%에 불과했다. 금융권에서는 고객에게 상품 가입 권유만 하고 실제 수익률은 ‘나 몰라라’ 하는 구조라는 지적이 나왔다. 우리은행은 상품판매 인력을 대상으로 한 KPI에 고객 관리 지표를 신설하는 방안을 검토한다. 하나은행은 하반기부터 프라이빗뱅커(PB)를 대상으로 적용되는 KPI에 고객수익률 비중을 높일 계획이다. 장진복 기자 viviana49@seoul.co.kr
  • “재원조달 쉽고 리스크 나누는 선분양제… 후분양제와 병행해야”

    “재원조달 쉽고 리스크 나누는 선분양제… 후분양제와 병행해야”

    인도와 같은 개발도상국에 가보면 도시에 짓다가 만 콘크리트 건축물들이 눈에 많이 띈다. 갠지스강 중류에 파트나라는 도시가 있는데, 이곳에 출장 갔을 때 본 3층짜리 콘크리트 미완성 구조물에 살고 있던 다수의 빈민이 기억난다. 아마도 프로젝트 파이낸싱(PF)을 통해 건물을 짓다가 사업이 어그러져서, 소유권 문제도 애매한 이 건물은 민간도 정부도 개입하지 못하는 사각지대가 되어 버렸을 것이다. 선분양 제도가 없는 인도와 같은 나라에서는 시행사들이 PF로 건물을 짓고, 후분양을 통해 수익을 창출하는 것이 일반적이다. 다만 그 건물을 짓는 과정에서 문제가 발생하면 시행사는 파산하고, 건물은 짓다가 만 채로 방치되게 된다. 벽도 없는 골조 건물에서, 짓다 만 콘크리트 기둥 속에 삐죽이는 철근 사이로, 전기도 수도도 없이 살아가던 수많은 아이의 눈동자가 아직도 눈에 선하다. 파트나가 속한 비하르주는 인도 내 29개 주에서도 가장 낮은 수준의 1인당 국내총생산(GDP)을 보이는 곳이다. 하지만 인도에서 가장 잘사는 사람들이 모여 산다는 경제수도 뭄바이도 이와 크게 다르지 않다. 발리우드의 백만장자들이 모여 사는 이곳 뭄바이 시내에 가보면 어디서든 볼 수 있는 팔레 로열 콤플렉스라는 주거 건물이 10년째 미완공 상태로 방치되어 있다.지난달 영국의 파이낸셜타임스 보도에 따르면, 63빌딩보다 높은 이 건물은 당초 시행사가 인디아불스라는 재무적 투자자(FI)의 자금을 차입하여 지으려 했다고 한다. 하지만 계속된 법적 분쟁에 경기침체와 고금리를 견디지 못한 시행사는 파산하고 건물 시공은 중단되었다. 현재 담보권을 가진 인디아불스에서 해당 건물의 경매를 진행하고는 있지만, 계속 유찰되고 있다. 인도에 이렇게 부동산에 투자된 그림자 금융의 규모는 해가 갈수록 늘어났는데, 부실 징후가 감지돼 데완 주택금융회사와 같은 비은행 금융사의 주가는 고점 대비 90%가량 추락한 상황이다. 지난달 후분양 아파트로 공급되어 주목을 받은 과천 푸르지오 써밋(과천주공1단지 재건축) 청약 결과가 흥미롭다. 이 단지의 일반분양분은 506가구인데 1, 2순위 총 3034명이 신청하여, 최종 합계 평균경쟁률은 6대1이 되었다. 물론 제일 큰 152B 타입은 2순위 기타지역까지 누적미달이 나기는 했지만, 인기 있는 84A 타입은 1순위에서 71대1로 마감되어 청약이 완료되었다. 문제는 공급가격이다. 2017년 해당 재건축조합이 주택도시보증공사(HUG)에 선분양으로 제시한 분양가는 평당 3313만원이었다. 한데 2년이 지나 지상층의 3분의2 이상이 시공되어 실시한 후분양 분양가는 평당 3998만원, 즉 평당 685만원이 올랐다. 바로 옆에 선분양된 과천 자이(과천주공 6단지 재건축)와 비교해도 후분양제는 분양가 상승의 원인이다. 과천 자이의 평당 분양가는 평균 3253만원이었다. 만약 과천 푸르지오 써밋의 청약이 모두 실패했다면 고분양가 논란이 있었겠지만, 앞서 언급한 84A타입의 경쟁률을 보면, 시장에서 합리적으로 받아들인 가격이라 볼 수 있다. 시행사 관점에서 보면 선분양과 후분양은 자본조달 방법과 시기의 차이다. 물론 시행사 입장에서는 선분양을 선호하겠지만, 원론적으로 보자면 금융권을 통해 PF 금액을 얼마나 조달할 것인가, 그리고 금융권은 해당 PF 잔액의 상환리스크를 얼마로 놓고 이율을 제시할 것인가의 차이다. 선분양에서는 분양대금을 통해 마련할 수 있는 자금을, 후분양에서는 선순위, 중순위, 후순위 PF를 통해 마련해야 한다. 물론 PF 금액 자체가 크지 않았던 선순위에서 저금리로 조달하던 사업비는, 중순위와 후순위 PF로 가면 변제순위가 낮아져 금리가 높아진다. 후분양으로 전환되어 PF 대출이 증가되면, 해당 프로젝트의 매출액 대비 차입금의 비율이 늘어나 이로 인해 상환위험이 증가한다. 문제는 이 수천억 원에 이르는 PF 금액을 대출해주는 금융기관은 재정상태가 튼튼하거나 지급 보증이 확실한 시행사에 저금리 대출을 하고, 그렇지 않은 기업에게는 고금리 대출을 하거나 대출을 거부할 수 있다. 즉 후분양제는 주택 공급시장을 위축시킬 수도 있다. 흔히 아파트를 짓는 건설사들은 땅 짚고 헤엄치기를 하며 폭리를 취한다고 생각한다. 브랜드 아파트를 짓는 건설사들의 순이익률은 5% 남짓하다. 자이로 유명한 GS건설은 오랜 적자구조 속에 작년에 순이익률이 플러스(+)로 전환했고, 푸르지오를 짓는 대우건설은 2016년 7549억원의 당기순손실을 기록했다. 위브의 두산건설도 지난 5년 연속 순손실을 기록했다. 물론 이들 건설사가 특정 프로젝트에서 상당한 이익을 낼 수도 있지만, 공사지연이나 불가항력 재난과 같이 프로젝트 매니지먼트 측면에서 잠재된 리스크가 한두 개라도 발현된다면 손실은 피할 수 없다. HUG는 시공자의 부도 등을 보증하지만 브랜드 아파트를 짓는 시공사들이 특정 프로젝트에서 손실이 발생한다 하여 부도를 낼 수는 없기 때문이다. 이에 따라 특정 프로젝트는 실제 분양대금보다 더 비용이 들어가기도 하고, 외환위기나 금융위기 등으로 미분양이나 미입주가 발생해 비용이 사업비의 2배를 초과하기도 한다. PF 자금으로 토지를 매입했는데 경기침체가 되면 분양이나 착공시기를 미룬다. 미분양을 감수하고 착공했다가 미입주로 이어지면 해당 프로젝트의 손실은 명약관화하기 때문이다. 혹자는 후분양제에서는 소비자가 완공된 주택을 보고 구매를 결정하기 때문에 하자보수가 줄어든다고 한다. 하지만 시설공사별 하자에 대한 담보책임기간은 어차피 건축물 인도시점을 기준으로 해서 선분양이든 후분양이든 큰 차이가 없다. 게다가 후분양 계약도 콘크리트를 타설하거나 마감재를 시공할 때 내부를 확인할 수도 없다. 단적으로 대부분의 다세대나 연립주택은 후분양제에 해당하는데 이들의 품질이 브랜드 아파트보다 낫다고 보기엔 어렵지 않은가. 하자 보수는 품질관리의 영역이다. 구조물이 설계기준에 맞게 제대로 되었는지, 설계와 시방서에 맞게 시공을 했는지가 중요하다. 이것은 ISO 9001 혹은 6시그마와 같은 시공사의 품질관리 능력, 감리사의 철저한 프로젝트 관리 등의 영역에서 논의되어야 하지 선분양제냐, 후분양제냐의 차이에서 발생하지 않는다. 부실공사를 후분양제와 연결하는 것은 실증적 논리와 데이터가 받쳐주지 않는 지나친 해석이다. 지난 2017년 포항 지진 때도 확인된 부분이지만, 주로 피해가 발생한 구조물은 저층 필로티 연립주택들이었다. 필로티 주택들은 건축물 안전에 지배적인 영향을 미치는 기둥에 문제가 발생했지만, 내진설계가 적용된 아파트의 경우는 조적채움벽 및 미장탈락 등 비구조적 요소의 피해에 국한되었다. 소규모 건축물은 감리가 부실해 띠철근의 풀림 및 간격불량 등의 문제가 발견되었다. 이러한 문제는 내진설계 강화, 비구조재 설계규정 보완, 일정 층고 이상 필로티 건물의 현장 구조 감리 규정 변경 등으로 개선해야지 분양시점의 차이로는 해결할 수 없다. 건설산업은 조선산업과 같이 기본적으로 수주산업이다. 수주산업은 신뢰를 바탕으로, 발주자로부터 주문을 받아 원하는 산출물을 만들어 인도하게 된다. 즉, 미래에 대한 약속을 실현하는 산업이다. 미래 상황을 가정해 계약하기 때문에 정확히 딱 들어맞는 이익을 계산하기 어렵다. 가정했던 지반환경이나 원자재 가격, 환율 변동, 노동법규 변경, 혹은 불가항력 상황이 발생하면 견적비용은 증가하거나 감소할 수밖에 없다. 애초에 이런 불확실성을 두고 착공하는 수주산업은 국내외 어디나 분쟁이 발생한다. 그리고 이를 처리하려고 협의, 조정, 중재 또는 소송까지 이어지는 것이 대규모 프로젝트의 일반적인 현상이다. 단독주택을 짓는다고 생각을 해보자. 단독주택을 올리려면 건축주가 땅을 매입하고 설계사가 디자인하고, 시공사를 선정해 공사한다. 건물이 다 지어지면 세대주가 될 이 건축주는 모델하우스도 없는 나대지에 상상 속의 건물을 짓기 시작해야 한다. 설계사가 도면을 그려준다 한들, 컴퓨터로 그린 디자인(CAD) 도면으로 점철된 점과 선으로 3차원의 구조물을 상상해 내기는 쉽지 않다. 또 내 집 짓기 프로젝트의 상당수는 건축 도중 자연재해나 산업재해, 혹은 건축법 및 유관법 저촉, 승인 지연 등의 문제가 발생한다. 건물을 지어본 사람들은 대규모 단지 분양을 받는 것이 직접 단독주택을 짓는 것과 비교하면 훨씬 간편하고 수월한 방법이라고 대부분 동의할 것이다. 결론적으로 선분양은 신뢰가 전제된 사회에서, 모두가 같이 리스크를 줄여가는 진보한 방향의 제도이다. 그렇다고 내가 선분양이 옳으니 후분양이 아닌 선분양만을 고집하는 것은 아니다. 시장 참여자들이 기꺼이 리스크를 감내하고 선분양을 원한다면 기존의 방식을 선택할 자유를 주고, 후분양제 선호자에게는 후분양제를 선택할 권한을 주면 된다. 현재의 논의는 마치 선분양이 우리나라 주택시장의 고질적인 문제점이라고 진단하여, 후분양제를 전면적으로 정착시키려는 쪽으로 정책이 진행되고 있다. 주지하다시피 아파트와 같이 수천 세대가 모여 사는 공동주택은 세계적으로 일반적인 주거형태는 아니다. 하지만 서울이나 싱가포르, 홍콩과 같이 인구가 밀집된 도시에서는 용적률과 건폐율을 고려할 때, 인류가 도시에서 공존할 최적의 주거형태인 것은 사실이다. 싱가포르는 국가 태동기 시절에 사유지를 몰수하고 주택개발청에서 공동주택을 환매조건부로 분양해 공급했다. 하지만 홍콩은 공급이 수요를 따라가지 못해 주택난이 심각한 편이다. 서울이나 부산 등 한국의 대도시는 어떠한 방식으로 구도심을 개선하여 지속 가능한 도시를 만들어나갈 것인가. 선분양과 후분양은 흑백논리와 같이 누가 옳고 그르냐의 차원이 아니다. 그저 한국같이 신뢰가 높은 사회에서는 재원조달이 저렴한 선분양제도 후분양제와 함께 계속 유지해 나갈 필요가 있다는 것이다. PF로 점철된 후분양제만 고집한다면 인도 사례처럼 주택시장이 결코 낙원이 될 수는 없을 것이다.■양동신은 홍익대 건설도시공학부를 졸업하고 대우건설에서 오만, 인도, 이라크, 덴마크 등의 해저터널, 지하철, 발전소, 해상교량 프로젝트에 참여했다. 해외 경험으로 형성된 시각으로 도시와 인프라를 바라보며 관성적 사고를 거부한다. 현재는 한국렌탈 전략기획팀 과장이다.
  • 가계빚 다시 경고등… 연체율 2년 8개월 만에 상승

    가계빚 다시 경고등… 연체율 2년 8개월 만에 상승

    3개월 만에 16조 2000억 불어나 여전히 소득보다 빠르게 증가 제때 빚 못 갚는 가구 늘어 불안 경기 부진 계속 땐 부실화 우려지난 6월 말 가계빚이 1550조원을 돌파해 역대 최대치를 기록했다. 또 은행권 가계대출 연체율이 2년 8개월 만에 상승한 것으로 나타났다. 진정 국면으로 접어들었던 가계빚 증가세가 다시 가팔라지고 있는 가운데 제때 빚을 갚지 못하는 가구마저 늘어나면서 금융시장의 불안이 가중되고 있다. 한국은행이 22일 발표한 ‘2019년 2분기 중 가계신용(잠정)’에 따르면 6월 말 가계신용 잔액은 1556조 1000억원으로 집계됐다. 지난 3월 말과 비교했을 때 16조 2000억원(1.1%) 불어나 1분기 증가폭인 3조 2000억원(0.2%)보다 확대됐다. 가계신용은 가계가 은행이나 보험·대부업체 등 금융회사에서 빌린 돈(가계대출)과 결제 전 신용카드 사용액(판매신용)을 포함한다. 가계신용의 전년 같은 기간 대비 증가율은 4.3%로 2004년 3분기(4.1%) 이후 14년여 만에 가장 낮은 수준으로 내려왔다. 그러나 여전히 소득보다는 빠르게 늘고 있다. 1분기 기준 가계의 소득증가율(순처분가능소득)은 3.6%으로 가계빚 증가율(4.3%)에 못 미쳤다.이와 함께 가계대출 연체율이 상승 움직임을 보이고 있어 유의해야 한다는 지적이 나온다. 한은 경제통계 시스템에 따르면 지난 5월 일반 시중은행의 가계대출 연체율은 0.4%로 전월 0.3%에 비해 0.1% 포인트 상승했다. 일반은행 가계대출 연체율은 2016년 8월 0.4%에서 같은 해 9월 0.3%로 내린 뒤 2년 7개월 동안 0.3% 수준을 유지했다. 각종 부동산 규제 등으로 가계대출 증가세 자체가 둔화된 데다 은행들도 자체적으로 연체율 관리에 나선 영향이다. 그동안 금융 당국과 한은 등은 연체율이 비교적 낮다는 점을 근거로 가계 신용위험이 높지 않다고 판단해 왔다. 그러나 경기 부진이 계속되면 빚을 갚을 능력이 취약한 고위험가구 등을 중심으로 부실이 본격화될 수 있다. 은행 입장에서 연체율 상승은 자산 건전성 악화로 이어진다. 저축은행, 농협·수협·신협 등 상호금융, 카드·보험회사와 같은 비은행 금융기관에서 취급한 가계대출 연체율 움직임도 심상찮다. 한은에 따르면 비은행기관의 지난 3월 말 가계대출 연체율은 1.83%로 지난해 같은 기간보다 0.27% 포인트 상승했다. 최근 들어 연체율이 상승한 것은 가계가 벌어들인 소득이나 갖고 있던 자산보다 갚아야 할 부채가 더 많이 늘어났기 때문으로 분석된다. 대출 규제가 강화되면서 가계부채 증가율이 낮아졌다고 해도 소득과 금융자산 증가율을 웃돌아 가계의 채무 상환 부담이 커진 것이다. 한은이 지난 6월 발간한 ‘금융안정보고서’에 따르면 가계소득에서 세금 등을 빼고 실제로 쓸 수 있는 돈인 처분가능소득 대비 가계부채 비율은 3월 말 158.1%(추정치)로 지난해 같은 기간보다 1.9% 포인트 상승했다. 금융자산 대비 금융부채 비율은 48.1%로 지난해 같은 기간보다 2.1% 포인트 올랐다. 성태윤 연세대 경제학부 교수는 “지역경제가 침체된 지역과 자영업자 등을 중심으로 가계대출이 늘어나 부실화로 이어질 가능성이 있다”며 “여기에 금리 충격을 가하면 대출자들이 못 견딜 수도 있어 금융 안정보다는 경기 회복이 더 중요하다는 점을 인지하고 정책을 펼쳐야 한다”고 말했다. 장진복 기자 viviana49@seoul.co.kr
  • ‘대규모 손실’ DLF·DLS 개인투자자 3654명 7326억 물려… 금감원, 불완전판매 합동조사

    ‘대규모 손실’ DLF·DLS 개인투자자 3654명 7326억 물려… 금감원, 불완전판매 합동조사

    우리은행·하나은행에서 7888억원 팔려 獨채권 손실률 95%·영미 CMS도 56%대규모 원금 손실 우려로 논란이 된 금리 연계 파생결합상품에 개인투자자 3600여명의 7300억원가량이 물려 있는 것으로 나타났다. 1인당 약 2억원꼴이다. 현재 금리가 만기까지 유지되면 예상 손실률은 최대 95%에 이른다. 금융감독원은 은행, 증권사, 운용사 등을 대상으로 합동검사에 들어간다. 금감원은 파생결합펀드(DLF), 파생결합증권(DLS) 등 해외금리 연계 파생결합상품에 대한 실태조사 결과 지난 7일 기준 판매 잔액이 총 8224억원이라고 19일 밝혔다. 개인투자자 3654명이 7326억원, 법인 188곳이 898억원을 투자했다. 금융사별 잔액을 보면 우리은행이 4012억원으로 가장 많았다. 다음으로 KEB하나은행(3876억원), KB국민은행(262억원), 유안타증권(50억원), 미래에셋대우(13억원), NH투자증권(11억원) 등의 순이었다. 전체 99.1%가 은행에서 DLF 형태로 판매됐다. DLF와 DLS는 금리나 환율 등을 기초자산으로 삼아 미리 정해둔 조건에 따라 만기 지급액이 달라지는 파생상품이다. 이번에 논란이 된 상품은 두 종류다. 영국 파운드화 이자율스와프(CMS) 7년물과 미국 달러화 CMS 5년물 금리를 기초자산으로 삼은 상품, 독일 국채 10년물 금리와 연계된 상품이다. 금리가 만기까지 일정 구간에 머무르면 연 3.5~4.0%의 수익률을 보장하지만 기준치 아래로 내려가면 원금을 모두 날릴 수도 있는 고위험 상품이다. 독일 국채금리 연동 상품의 판매 잔액은 1266억원으로, 전체가 손실 구간에 진입했다. 현재 금리 수준이 만기까지 유지되면 예상 손실 금액은 1204억원으로, 평균 예상 손실률이 95.1%에 이른다. 만기는 다음달에서 오는 11월 사이에 돌아온다. 영미 CMS 금리 연계 상품은 판매 잔액의 85.8%인 5973억원이 손실 구간에 진입했다. 예상 손실 금액이 3354억원으로, 평균 예상 손실률은 56.2%다. 다만 올해 만기가 돌아오는 금액은 492억원이고, 내년에 6141억원이 집중돼 있어 손실 정도가 변할 수 있다. 금감원은 해당 금융사에 대한 검사를 통해 파생결합상품의 설계부터 판매까지 전 과정을 점검할 계획이다. 관련된 내부통제 시스템도 집중 점검한다. 구조가 복잡하고 원금 손실 가능성이 있는 파생결합상품이 다수의 개인투자자들에게 판매된 만큼 불완전판매 가능성을 중점적으로 들여다볼 것으로 보인다. 분쟁 조정 절차도 진행된다. 이번 상품과 관련된 분쟁 조정이 29건 접수됨에 따라 금감원은 검사와 병행해 분쟁조정 관련 민원 현장조사도 실시할 예정이다. 금감원은 “불완전판매가 확인될 경우 법률 검토 등을 통해 분쟁 조정을 신속히 진행할 계획”이라고 밝혔다. 우리은행과 하나은행 측은 문제가 된 상품과 관련해 자체적으로 대응에 나서면서 금감원의 합동 검사 추이를 지켜보겠다는 입장이다. 우리은행 관계자는 “이달 초 약 70명의 인력을 투입시켜 태스크포스(TF)를 꾸리고 대응책 마련에 나섰다”고 말했다. 하나은행 관계자는 “본부 부서에서 프라이빗뱅커(PB)들에게 주기적으로 시장 상황을 업데이트해 고객 응대를 지원해 왔다”면서 “필요할 경우 본부 전문가가 고객들과의 상담도 지원하고 있다”고 전했다. 최선을 기자 csunell@seoul.co.kr 장진복 기자 viviana49@seoul.co.kr
  • 주택담보대출 변동금리 또 내린다

    코픽스(COFIX·자금조달비용지수)가 떨어지면서 시중은행도 19일부터 변동금리 주택담보대출 금리를 내린다. 18일 은행권에 따르면 신한·KB국민·우리·NH농협은행 등 시중은행은 19일부터 신잔액 기준 코픽스 변동형 주담대 금리를 일제히 전달보다 0.02% 포인트 낮춘다. 신한은행은 신잔액 기준 코픽스 연동 주담대 금리가 3.08~4.34%에서 3.06~4.32%로 떨어진다. 우리은행도 3.06~4.06%로 내리고, 농협은행은 2.65~4.16%로 낮아진다. 지난 17일부터 국민은행은 3.03~4.53%를 적용하고 있다. 신규 취급액 기준 코픽스 연동 금리는 0.10% 포인트씩 떨어진다. 신한은행은 3.23~4.49%에서 3.13~4.39%로 내려간다. 국민은행과 우리은행은 각각 2.90~4.40%와 3.08~4.08%로 하향 조정됐다. 농협은행은 2.67~4.18%다. 금융채 6개월물을 기준으로 삼는 하나은행은 신잔액 기준 주담대 금리는 2.285~3.385%, 신규 취급액 기준은 2.585~3.685%로 내렸다. 이처럼 은행들의 변동금리가 떨어진 이유는 지난달 신규 취급액 기준 코픽스(1.68%)가 전달보다 0.10% 포인트 떨어졌고, 잔액 기준 코픽스(1.96%)는 0.02% 포인트 하락했기 때문이다. 코픽스는 국내 8개 은행이 자금을 조달한 수신 상품의 금리를 가중평균해 계산한다. 다만 여전히 주담대 변동금리가 고정금리보다 높았다. 혼합형(5년 고정) 주담대 금리는 19일부터 신한은행은 2.48~3.49%이고, 국민은행은 2.13~3.63%이다. 김주연 기자 justina@seoul.co.kr
  • 홍콩 연계 ELS 43조… 원금 손실 불안한 투자자들

    홍콩 사태가 격화되면서 홍콩 관련 금융상품에 돈을 넣어둔 국내 투자자들의 불안감이 커지고 있다. 특히 홍콩 증시에 상장된 중국기업 주식(H주) 40개 종목으로 구성된 홍콩H지수는 국내 증권사들이 발행하는 주가연계증권(ELS) 상품 절반 이상이 기초자산으로 삼는 지수여서 더 관심이 쏠린다. 18일 한국예탁결제원 증권정보포털(세이브로)에 따르면 지난달 말 기준 홍콩H지수를 기초자산으로 한 ELS 미상환 잔액은 42조 5999억원으로 집계됐다. ELS는 만기 내에 기초자산 가격이 미리 정해진 수준 밑으로 하락할 경우 원금 손실이 발생하는 구조여서 최근 H지수 하락에 따라 관련 상품에 대한 우려가 커지고 있다. H지수는 지난 16일(종가 기준) 기준 9981.12를 기록해 이전 고점인 4월 17일(1만 1848.98)에 비해 15.8% 하락했다. 이 고점 수준에서 ELS에 투자한 경우 지수가 7700선 밑으로 떨어지면 원금을 지키지 못할 가능성이 있다. 국내 ELS 상품 대부분의 원금 손실 발생 구간은 발행 시점 지수 대비 35~50%가량 하락한 수준이기 때문이다. 그러나 금융당국과 증시 전문가들은 H지수가 현 수준에서 20% 이상 더 내릴 가능성은 작다고 보고 있다. 금융감독원은 지난 16일 금융상황 점검회의에서 “8월 13일 현재 H지수는 9847포인트로 지난해 말 대비 2.7% 떨어진 수준이어서 이 지수 연계 ELS의 손실 가능성이 크지 않다”고 진단했다. 최선을 기자 csunell@seoul.co.kr
  • [열린세상] 불황이 온다면 어떻게 충격을 완화할 수 있을까/홍춘욱 숭실대 금융경제학과 겸임교수

    [열린세상] 불황이 온다면 어떻게 충격을 완화할 수 있을까/홍춘욱 숭실대 금융경제학과 겸임교수

    최근 미 뉴욕연방준비은행(뉴욕연은)은 흥미로운 보고서 한 편을 내놓았다. 이 보고서에서 뉴욕연은은 장단기 금리차를 이용해 ‘1년 뒤의 불황확률’을 예측했는데, 여기서 장단기 금리차란 장기금리에서 단기금리를 뺀 것을 의미한다. 과거 미국 경제가 장단기 금리가 역전될 때, 다시 말해 장기금리보다 단기금리가 더 높아질 때 불황을 경험했던 것에 착안해 ‘1년 뒤의 불황확률’을 추정한 것이다. 뉴욕연은의 계산에 따르면 1년 뒤에 불황이 출현할 확률이 31.5%에 이른다고 한다. 물론 불황확률이 아직 30% 초반 수준에 불과하기에 2020년에 불황이 꼭 시작된다는 보장은 없다. 더 나아가 미 연준을 비롯한 세계 주요국 중앙은행들이 금리 인하 등 적극적인 통화공급 확대 정책을 펼칠 가능성이 높다는 점도 불황의 위험을 낮출 것으로 기대된다. 다만 2009년 6월부터 시작된 미국의 경기 확장이 10년 넘게 지속된 만큼 꼭 2020년이 아니더라도 불황의 가능성이 점차 높아질 가능성이 높다. 이제 한발 더 나아가 불황의 가능성이 높아질 때 정책 당국과 가계가 어떤 대응을 보여야 하는지에 대해 미리 예행연습을 해 보자. 전쟁에 대비해 주요국의 참모본부가 이른바 ‘워 게임’ 하듯 불황이 닥칠 때를 대비해 어떻게 대응할지 미리 대비하는 것은 의미 있는 일이라 할 수 있다. 정책 당국으로서는 수출의 흐름에 주목해 정책 대안을 마련하는 것이 가장 중요할 것이다. 선진국 경기의 악화로부터 경기 둔화가 시작될 때에는 항상 수출이 부진한 모습을 보이고, 이게 다시 기업의 투자와 고용을 위축시킨 전례가 있기 때문이다. 따라서 정부는 수출 부진이 심화될 가능성이 높아질 때에는 적극적인 경기부양 정책을 펼칠 필요가 있다. 물론 통화정책에 비해 재정정책의 시행에는 많은 시간이 걸리는 만큼 통화정책 시행이 우선돼야 함은 물론이다. 이제 본론으로 들어가서 가계는 불황의 위험성이 높아질 때 어떻게 대응해야 할까? 일각에서는 일체의 빚을 다 줄이고 현금 혹은 금과 같은 안전자산에 투자할 필요가 있다고 주장한다. 이런 주장을 펼치는 사람들은 한국이 다시 1997년같이 ‘통화정책 주권’을 잃어버리며, 고금리의 시대가 펼쳐질 것이라고 생각하는 것 같다. 그러나 필자는 이에 대해 동의할 수 없다. 1997년 외환위기 때 금리를 25%까지 인상하는 등 강력한 긴축정책을 시행했던 것은 분명한 사실이다. 그러나 앞으로도 고금리 정책이 시행될 가능성은 높지 않다. 왜냐하면 1997년 당시 한국은 외환보유고가 고갈되는 가운데 외환시장에 대한 통제를 상실하며 국제통화기금의 구제금융을 받았지만, 그때와 지금은 다르기 때문이다. 왜냐하면 2019년 7월 말 현재 4000억 달러 이상의 외환보유고를 보유한 데다 2018년 말 기준으로 외환보유고를 제외한 한국의 대외금융자산 잔액은 1조 1168억 달러에 이르기 때문이다. 더 나아가 2019년 상반기에만 217억 7000만 달러의 경상수지를 기록했을 뿐만 아니라 연간 기준으로도 1997년 이후 22년째 경상흑자 행진을 벌이고 있어 한국이 1997년 같은 파국을 맞이할 가능성은 낮다고 봐야 할 것이다. 이런 환경 변화 덕분에 지난 10년간 한국 정책 당국은 경기 여건이 악화될 때마다 적극적으로 저금리 정책을 펼쳤다. 예를 들어 2008년 10월 한국은행은 기존 5.25%였던 정책금리를 단번에 4.25%로 인하했으며, 2009년 2월에는 2.0%까지 금리를 내린 바 있다. 뿐만 아니라 2012년 7월 유럽 재정위기 때에는 기존 3.25%였던 정책금리를 3.0%로 인하했고, 2016년 6월에는 1.25%까지 금리 인하를 지속한 바 있다. 따라서 불황이 출현한다면 정책금리 등 주요 지표 금리는 지금보다 더 떨어져 채권 가격이 상승할 것으로 기대된다. 반면 금리 인하가 원화의 약세를 부추길 가능성이 높다는 점도 대비할 필요가 있을 것이다. 실제로 적극적인 금리 인하가 있었던 2008년과 2012년 모두 달러에 대한 원화 환율이 상승한 바 있다. 따라서 만에 하나 불황의 위험이 높아진다고 판단할 때에는 한국 채권 그리고 달러 등 선진국 통화 자산에 대한 비중을 높이는 자산배분 전략을 검토할 필요가 있을 것이다.
  • 시중은행들 파생상품 대규모 손실에 ‘비상’

    우리·하나은행 새달부터 만기 도래 일부 투자자, 불완전판매 소송 준비 독일과 영국 금리에 연계된 파생금융상품이 대규모 손실이 날 것으로 예상되면서 해당 상품을 판매한 시중은행들은 비상이 걸렸다. 14일 금융권에 따르면 우리은행은 국내 영업 부문장이 주도하는 태스크포스(TF)를 꾸려 파생상품 손실 가능성에 대한 대응책을 고심하고 있다. 문제가 된 상품은 독일 국채 10년물의 금리를 기초자산으로 해서 만든 파생결합증권(DLS)에 투자한 파생결합펀드(DLF)다. 독일 국채 10년물 금리가 기준치인 -0.2% 밑으로 내려가지 않으면 4∼5%대의 수익을 얻을 수 있지만, 금리가 -0.3% 이하로 떨어지면 손실을 입는다. 우리은행이 이 상품을 판매한 지난 3월까지만 해도 독일 국채 10년물 금리는 0.2% 수준이었으나, 6월부터 원금 손실 구간까지 내려갔다. 우리은행은 해당 상품 1250억원어치를 팔았으며, 다음달 19일부터 연내에 모두 만기가 도래한다. KEB하나은행이 판매한 DLF는 미국 국채 5년물·영국 파운드화 이자율 스와프(CMS) 금리에 연동돼 있다. 판매된 상품 가운데 손실 구간에 접어든 일부 상품의 만기가 다음달 말 도래한다. 현재 잔액은 3900억~4000억원 정도로 알려졌다. 이런 손실 우려가 제기되자 금융 당국은 실태 파악에 나섰다. 또 한 법무법인은 복잡한 파생상품을 팔면서 고객들에게 제대로 위험성을 알리지 않았다며 은행을 상대로 소송을 준비하고 있다. 기존의 불완전판매 관련 판례를 살펴보면 같은 상품이어도 투자자의 재산이나 투자 경험, 나이 등이 영향을 미쳤다. 2010년 서울중앙지법은 역외펀드를 불완전 판매했다며 손해배상을 요구한 투자자 가운데 경영학과 교수나 여러 차례 역외 펀드나 선물환 투자 경험이 있는 투자자에 대해서는 회사의 손해배상 책임을 인정하지 않았다. 반면 관련 지식이나 경험이 부족한 3명에게는 금융사의 배상 책임이 있다고 판결했다. 불완전 판매로 인정되더라도 투자자는 피해액을 전액 배상받지 못할 수도 있다. 투자자도 신중하게 판단했어야 한다고 보기 때문이다. 장진복 기자 viviana49@seoul.co.kr 김주연 기자 justina@seoul.co.kr
  • 지난달 가계대출 5조 8000억 급증

    올 최대 규모… 주택담보대출은 ‘주춤’ 지난달 은행권 가계대출이 5조 8000억원 늘어나 올 들어 가장 큰 증가폭을 기록했다. 주택담보대출은 주춤했지만 아파트 분양에 필요한 자금을 마련하기 위한 신용대출이 크게 늘었다. 한국은행이 13일 발표한 ‘2019년 7월 중 금융시장 동향’에 따르면 지난달 말 은행권의 가계대출 잔액은 854조 7000억원으로 집계됐다. 가계대출은 지난 한 달 동안 5조 8000억원 증가해 올 들어 최대 규모를 나타냈다. 가계대출 증가세는 지난해 12월 5조 4000억원에서 지난 1월 1조 1000억원으로 꺾였다가 점점 커지는 추세다. 그러나 한은 관계자는 “아직까지는 본격적으로 가계대출이 증가세로 전환했다고 보긴 어렵다”고 말했다. 가계대출 가운데 주택담보대출 증가세는 둔화한 반면 기타대출은 크게 불어났다. 주택담보대출은 지난달 3조 6000억원 늘어 전월(4조원)보다 증가폭이 축소됐다. 아파트 입주 물량이 감소하면서 잔금대출 등이 줄어든 영향이다. 수도권 아파트 입주 물량은 6월 2만 6000가구에서 7월 1만 8000가구로 줄었다. 반면 신용대출과 마이너스통장 대출 등 기타대출은 2조 2000억원이 증가해 전월(1조 5000억원)보다 크게 불어났다. 지난해 10월 4조 2000억원 이후 최대 규모다. 같은 기간 수도권 아파트 분양 물량이 1만 2000가구에서 2만 4000가구로 늘면서 분양주택 계약금 대출 수요가 집중됐다는 게 한은의 분석이다. 한은 관계자는 “주택 매매와 분양을 위한 대출 수요가 기타대출에 집중됐다”며 “정부 규제로 주택담보대출이 막혀 있어 기타대출 등 다른 쪽으로 대출을 받았을 수 있다”고 말했다. 지난달 말 기준 은행권의 기업대출 잔액은 853조 3000억원으로 전월 대비 1조 5000억원 증가했다. 전월 증가 규모(2조 1000억원)보다 축소된 것으로 지난 5월부터 3개월 연속 둔화세를 이어 갔다. 대기업들이 회사채를 통한 자금 조달에 나서면서 대기업 대출이 1조 1000억원 줄어든 영향이 컸다. 장진복 기자 viviana49@seoul.co.kr
  • 임금근로자 평균 대출 작년 말 4000만원 돌파

    임금근로자 평균 대출 작년 말 4000만원 돌파

    우리나라 임금근로자의 1인당 평균 대출액이 4000만원을 웃돌았다. 40대의 평균 대출이 6000만원에 육박해 가장 많았다. 통계청이 12일 발표한 ‘2018년 일자리행정통계 임금근로자 부채’에 따르면 지난해 말 기준 임금근로자의 평균 대출은 4076만원으로 전년보다 281만원(7.4%) 늘었다. 대출잔액 기준 연체율은 0.56%로 1년 전보다 0.05% 포인트 올랐다. 은행, 카드사 등에서 3건 이상 대출을 받은 다중채무자의 평균 대출은 지난해 1억 1086만원으로, 전년보다 378만원(3.5%) 늘었다. 연체율은 0.71%로 0.07% 포인트 상승했다. 연령대별로는 40대 근로자의 평균 대출이 5958만원으로 가장 많았다. 30대(5301만원)와 50대(4981만원)도 평균을 웃돌았다. 이어 60대(3252만원), 70세 이상(1450만원), 29세 이하(1093만원) 순이었다. 대기업에 다니는 근로자의 평균 대출은 6515만원으로, 중소기업 근로자(3190만원)의 두 배가 넘었다. 연체율은 중소기업 근로자가 0.88%로 대기업 근로자(0.27%)보다 높았다. 주택 특성별로 보면 아파트 거주자의 대출액이 가장 많았지만 연체율은 가장 낮았다. 평균 대출은 아파트 거주자(4997만원), 연립·다세대(3247만원), 오피스텔 및 기타(3022만원), 단독주택(2642만원) 순이었다. 연체율은 아파트 거주자가 0.37%로 가장 낮았다. 산업별 임금근로자의 평균 대출은 금융·보험업(8310만원), 공공행정(5805만원), 정보통신업(5782만원) 등의 순으로 많았다. 연체율은 부동산업(1.54%), 숙박·음식점업(1.30%), 건설업(1.01%) 순이었다. 최선을 기자 csunell@seoul.co.kr
  • 은성수 금융위원장 후보자, 금융시장 안정·가계부채 관리 등 숙제 산더미

    은성수 금융위원장 후보자, 금융시장 안정·가계부채 관리 등 숙제 산더미

    은성수 수출입은행장이 9일 금융위원장 후보자로 내정되면서 향후 금융 정책을 어떻게 이끌어갈 지 주목된다. 최근 대내외 불확실성이 커진 상황에서 금융당국의 새 수장으로 지명된 만큼 일단 금융시장 안정을 최우선 과제로 삼을 것으로 보인다. 금융위 안팎에서는 은 후보자의 당면 과제로 미중, 한일 무역분쟁으로 변동성이 커진 금융시장의 안정화를 꼽는다. 코스피가 2000선 아래로 추락했고 원·달러 환율은 달러당 1200원을 훌쩍 넘은 위기 상황에서 금융당국이 시장의 불안감을 진정시킬 대책을 마련해야 한다는 것이다. 한국에 대한 일본의 수출 규제로 피해가 우려되는 국내 기업들에게 긴급 자금을 공급하는 것도 금융당국의 역할이다. 이미 정부는 피해 기업들에게 대출 및 보증 만기 연장을 추진하고 최대 6조원의 운전자금을 추가로 공급하는 내용의 대책을 발표했다. 앞으로 일본이 금융 분야로 경제 보복의 전선을 넓힐 가능성도 배제할 수 없어 금융당국이 일본계 자금의 움직임을 면밀하게 모니터링해야 한다는 목소리도 커지고 있다. 한국 경제의 시한폭탄이라고 불리는 가계부채 문제도 은 후보자가 풀어야 할 숙제다. 한국은행에 따르면 올해 1분기(1~3월) 말 가계신용 잔액은 1540조원에 이른다. 지난해 같은 기간보다 71조 8000억원(4.9%) 늘어났다. 최근 증가세는 둔화됐지만 여전히 가계부채 규모는 큰 상황이다. 가계 소비나 경제 성장에 부담으로 작용할 수 있다. 은 후보자는 핀테크(금융+기술) 활성화를 통한 금융혁신에서도 성과를 내야 한다. 당장 제3인터넷전문은행 추인 인가 작업이 오는 10월부터 다시 시작된다. 금융위는 지난 5월 키움뱅크와 토스뱅크가 제출한 예비 인가 신청을 모두 불허했지만 이번에 재개할 심사를 통해 최대 2곳까지 새로 인가를 내줄 계획이다. 금융규제 샌드박스를 통한 규제 혁신도 계속 추진해야 할 과제다. 최종구 금융위원장 시절에 부진했던 동산금융 활성화 방안도 은 후보자가 바통을 이어받아 얼마나 성과를 낼 지 관심이 쏠린다. 장은석 기자 esjang@seoul.co.kr
  • 가계 주담대 옥죄자 기업 부동산 대출 급증

    정부가 부동산 안정화 대책의 일환으로 가계 주택담보대출을 옥죄면서 가계 부문보다 기업 부문의 부동산 관련 대출이 빠르게 불어난 것으로 나타났다. 한국은행이 8일 발간한 ‘통화신용정책보고서’에 따르면 은행 등 국내 금융기관의 가계와 기업에 대한 부동산 관련 대출 규모는 지난 3월 말 기준 1668조원(잠정치)에 달했다. 가계 부문이 1002조원, 기업 부문이 667조원으로 각각 집계됐다. 가계보다 기업의 부동산대출 증가세가 가팔랐다. 3월 말 가계 부동산대출 잔액이 1년 전보다 4.3% 늘어날 때 기업은 13.9% 증가했다. 부동산 임대업종의 대출 수요가 증가하고, 은행들이 가계대출 길이 막히자 기업대출을 늘리려 하면서 기업 부문이 급증한 것으로 분석된다. 가계 부문의 경우 정부의 대출규제 강화 및 주택거래 감소 등의 영향으로 증가 속도가 둔화됐다. 전체 부동산 대출에서 기업이 차지하는 비중은 2013년 말 33.9%에서 지난 3월 말 40.0%로 올랐다. 한은 관계자는 “최근 대출금리가 하락하고 수도권 아파트 입주가 예정돼 있어 부동산 관련 대출 움직임과 연체율 추이를 지켜봐야 한다”고 말했다. 장진복 기자 viviana49@seoul.co.kr
  • 신규 주택담보대출 받는다면 고정금리가 유리

    신규 주택담보대출 받는다면 고정금리가 유리

    기준금리 내년까지 추가 인하 가능성 갈아타기 시점, 연말 이후로 고려해야 집값 시가 9억 안 넘는 변동금리 대출자 이달 말 출시 제2안심전환대출 노려야지난해 4월 집을 장만하면서 은행에서 2억원을 빌린 김모(31)씨는 최근 대출 갈아타기를 고민하고 있다. 변동금리 연 3.8%가 적용돼 100만원에 달하는 원금과 이자를 매달 갚기 벅차기 때문이다. 김씨는 “최근 대출 금리가 2%대로 내렸다고 해서 은행에 상담받으러 가보려 한다”면서 “중도상환 수수료와 아낄 수 있는 이자의 규모를 비교해 볼 것”이라고 말했다. 본격적인 금리 인하기에 접어들면서 주택담보대출 갈아타기에 나서는 사람들이 늘고 있다. 최근 새로운 코픽스 금리 적용으로 금리가 내려간 대출상품이 나왔고 이달 말 제2의 안심전환대출도 출시될 예정이어서 소비자들의 대출 선택권은 더욱 넓어졌다. 이자 부담을 줄일 수 있는 현명한 ‘빚테크’ 전략을 꼼꼼히 따져 볼 때다. 31일 금융권에 따르면 시중은행의 주택대출 고정금리는 연 2.27%까지 내려갔다. KB국민은행의 5년 고정형 주택대출(5년 동안 고정금리 후 변동금리 전환) 금리는 연 2.27~3.77%로 지난주보다 0.06% 포인트 내렸다. 2015년 이후 4년 만에 가장 낮은 수준이다. 변동금리 주택대출 중 신잔액 기준 코픽스를 기준으로 하는 상품의 금리도 낮아졌다. 은행연합회는 지난달 15일부터 기존보다 0.3% 포인트 하락한 신잔액 기준 코픽스 금리를 산출했다. 코픽스 금리는 변동금리 주택대출의 기준이 된다. 현재 KEB하나은행의 신잔액 기준 코픽스 연동 주택대출 금리는 연 2.398~3.498%이다. 다른 은행들도 해당 상품의 최저 금리가 2%대에서 3% 초반까지 형성돼 낮은 편이다. 시중은행 관계자는 “최근 금리 수준이 많이 떨어져 은행 창구에서 대출 갈아타기를 문의하는 고객들이 늘고 있다”고 말했다. 새로 집을 장만하면서 신규 주택대출을 받으려 하는 소비자라면 당장 이자가 싼 고정금리를 선택하는 게 좋다. 현재 주요 시중은행의 5년 고정형 주택대출 최저금리는 변동금리보다 0.5% 포인트 정도 낮다. 또 몇 년 후 금리 인상기가 되더라도 안정적으로 빚을 갚을 수 있다는 장점이 있다. 만약 앞으로 금리가 더 떨어질 것이라고 예상하는 소비자라면 갈아타기 시점을 올해 말이나 내년 상반기로 잡는 것도 방법이다. 송재원 신한PWM서초센터 PB팀장은 “내년 상반기까지 한국은행 기준금리가 최대 0.5% 포인트까지 더 떨어질 수 있을 것으로 본다”면서 “변동금리로 받은 사람들은 그대로 있으면 금리가 낮아질 수 있고, 높은 고정금리를 부담하고 있다면 한은이 한 번 더 금리를 내릴 때까지 기다렸다가 갈아타는 게 좋을 것”이라고 조언했다. 변동금리 대출자 중 주택 가격과 소득 요건을 충족하는 사람이라면 제2의 안심전환대출을 노려 보자. 금융위원회는 이달 말 변동금리 주택대출을 2%대 초반의 고정금리로 바꿔 주는 상품을 출시한다. 구체적인 금리는 확정되지 않았지만, 금융위는 2015년의 연 2.55~2.65%보다 낮게 책정할 방침이라고 밝혔다. 다만 집값이 시가 9억원을 넘기면 신청이 불가능하다. 소득 기준은 부부 합산 연소득 7000만원 혹은 1억원 이하로 정하는 방안을 검토 중이다. 기존 대출을 갈아타려는 소비자 중 대출받은 지 3년이 지나지 않았다면 중도상환 수수료를 꼭 고려해야 한다. 보통 은행들은 약 1.2%의 중도상환 수수료를 부과한다. 수수료는 시간이 지날수록 떨어지고 일반적으로 대출 후 3년이 지나면 없어진다. 안명숙 우리은행 부동산투자지원센터 부장은 “금리가 내려가고 소비자들의 대출 선택권이 넓어져 갈아타기를 많이 고민하는 시기”라면서 “본인이 부담해야 하는 중도상환 수수료와 갈아탈 때 금리 인하 효과를 잘 비교해 본 뒤 결정하길 바란다”고 말했다. 최선을 기자 csunell@seoul.co.kr
  • [사설] 심상찮은 경제지표, 정부에 대한 경고다

    기업들 실적과 경기 심리가 심상치 않다. 한국은행이 어제 발표한 7월 기업경기실사지수(BSI)에서 모든 산업의 업황BSI는 한 달 전보다 1포인트 내린 73이다. BSI는 기업이 인식하는 경기를 보여 주는 지표로 기준치인 100이 안 되면 경기를 나쁘게 보는 기업이 좋게 보는 기업보다 많다는 뜻이다. 앞으로의 경기를 어떻게 인식하는지를 보여 주는 8월 업황전망BSI는 71로 4포인트 내렸다. 국내 채권시장에서는 20년 만기 국고채 금리가 10년 만기 국고채 금리보다 낮은 현상이 발생하고 있다. 투자자들이 앞으로 경기가 더 나빠지고 시중금리가 더 떨어질 것(채권값은 상승)이라 보고 장기 채권을 비싼값에 사들이고 있기 때문이다. 한국 경제 전망이 어둡자 기업도 투자자도 해외로 빠져나가고 있다. 한국예탁결제원에 따르면 올 상반기 외화증권 결제 금액은 총 840억 6000만 달러(약 99조 5000억원)로 지난해 하반기보다 60.3% 증가했다. 올 1∼3월 해외 직접투자액은 141억 달러로 1년 전보다 44.9% 늘어났다. 국내 투자자들의 해외 부동산펀드 잔액은 올 들어 7조 7000억원 증가했다. 기업과 투자자들이 한국을 떠나고 있는데 정부의 대응은 너무 안일하다. 미중 무역분쟁은 해결 기미를 보이지 않고 일본의 수출 규제도 심각해지고 있다. 한국의 주요 수출시장인 중국의 2분기 경제성장률은 6%대 초반까지 떨어져 중국이 위험 변수로 등장하고 있다. 수출은 이달까지 8개월 연속 감소세가 확정적이다. 정부는 ‘경제 위기’라는 일부 주장에 억울하다고 할 일이 아니라 그런 이야기가 나오는 배경을 살펴봐야 한다. 제조업 중심의 수출에 매달리는 경제구조에서 벗어나 내수와 일자리 창출에 큰 영향을 미치는 서비스산업을 발전시켜야 한다. 8년째 서비스산업발전기본법을 통과시키지 않고 있는 국회만 탓할 게 아니라 정부가 적극적으로 나섰는지, 할 수 있는 다른 방법은 없는지 되물어 봐야 한다. 올 들어 시작한 규제샌드박스, 규제자유특구 등 규제 개혁의 속도를 지금보다 가속화시켜야 한다. 경제주체의 경고를 흘려들어서는 경제가 회복될 가망이 없다.
  • 손쉬운 이자 장사로 5대 금융그룹 상반기 18조 벌었다

    손쉬운 이자 장사로 5대 금융그룹 상반기 18조 벌었다

    대출금리도 낮추고 있지만 인하폭 작아 일부 은행 대출 변동금리 되레 올리기도 예적금·대출 금리 차 커 이자 수익 증가 비이자 수익 확대 추진했지만 성과 부진지난 18일 한국은행의 기준금리 0.25% 포인트 인하 이후 시중은행들이 예적금 금리를 본격적으로 내리고 있다. 고정금리(혼합형) 주택담보대출을 포함해 대출금리도 낮추고 있지만 인하 폭은 상대적으로 작은 편이다. 고객에게 줄 이자 금리는 더 많이 낮추고, 받을 이자 금리는 덜 낮추고 있다는 얘기다. 특히 일부 은행에서는 코픽스(COFIX·자금조달비용지수) 연동 변동금리 주택담보대출 금리가 되레 상승하기도 했다. 예적금 금리와 대출금리 간 격차가 커지면서 올 상반기 5대 금융그룹은 경기 불황에도 18조원이 넘는 이자 이익을 거뒀다. KEB하나은행과 우리은행은 29일부터 예적금 금리를 0.1~0.3% 포인트 낮춘다고 28일 밝혔다. 하나은행의 ‘369 정기예금’과 우리은행의 ‘정기예금’은 0.1% 포인트 떨어졌지만 대부분의 상품들은 0.3% 포인트 낮아졌다. 두 은행에서 2%대 금리를 주던 3~5년의 장기적금 상품은 1%대로 떨어졌다. 고정금리 주택담보대출 금리도 떨어졌지만 예적금보다 인하 폭이 작다. 금융채 5년물 금리에 연동되는 고정금리 대출은 0.12~0.22% 포인트 떨어졌다. 신한은행은 지난 18일 2.78~3.79%이던 고정금리 주택담보대출 금리를 0.12% 포인트 내렸다. KB국민·우리은행도 각각 0.13% 포인트씩 떨어졌고, NH농협은행은 0.22% 포인트 내렸다. 기준금리 인하에도 불구하고 NH농협은행의 변동금리 주택담보대출 금리는 오히려 올랐다. 지난 17일 신규 코픽스 기준 주택담보대출 금리는 2.76~4.27%였지만 지난 26일부터 2.77~4.28%로 0.01% 포인트 상승했다. 같은 기간 잔액 코픽스 기준 변동금리도 2.66~4.17%에서 2.67~4.18%로 올랐다. 농협은행 관계자는 “코픽스 기준 변동금리가 오른 것은 지난 26일 리스크와 유동성 프리미엄을 조정해 가산금리가 바뀐 결과”라면서 “반면 고정금리 주택담보대출 금리 인하 폭은 0.2% 포인트 이상으로 큰 편”이라고 말했다. KB국민은행과 신한은행도 이번 주 예적금 금리 인하 폭을 결정한다. 일단 시중금리에 연동되는 상품의 경우 선제적으로 내렸다. KB국민은행의 비대면 상품인 ‘KB스타정기예금’은 연 1.66%(3개월 미만 기준)를 줬지만 지난 22일부터 0.22% 포인트 낮아진 연 1.44%를 준다. 신한은행도 비대면 상품인 ‘쏠편한 정기예금’의 6개월 만기 우대금리를 0.05% 포인트 낮췄다. 신한·KB·하나·우리·농협금융은 올 상반기 이자 이익이 18조 2656억원 수준이다. 신한과 KB는 지난해 같은 기간보다 이자 이익이 각각 5.6%, 4.8% 올랐다. KB·하나·농협금융은 상반기 수수료를 포함해 비이자 이익 확대를 추진했지만 지난해보다 떨어졌다. 김주연 기자 justina@seoul.co.kr
  • 기업구조혁신펀드 5조원까지 확대…“중소·하청업체 사업 재편 돕는다”

    기업구조혁신펀드 5조원까지 확대…“중소·하청업체 사업 재편 돕는다”

    정부가 자본시장 중심의 기업 구조조정 시장을 육성하기 위해 기업구조혁신펀드를 단계적으로 최대 5조원까지 늘린다. 연합자산관리주식회사(유암코)의 기업 구조조정 기능을 강화하고, 한국자산관리공사(캠코)의 ‘회생절차 진행기업 신규자금공급’(DIP금융)도 활성화하기로 했다. 최종구 금융위원장은 26일 부산국제금융센터에서 캠코가 주관한 ‘자본시장을 통한 기업구조 혁신 방향 토론회’에 참석해 이런 내용의 향후 정책 방향을 논의했다. 우선 정부는 현재 채권금융기관 중심인 대기업 위주 구조조정 시장을 자본시장 중심으로 조정하기로 했다. 중소기업들까지 균형 있게 구조조정을 지원하겠다는 것이다. 이세훈 금융위 금융정책국장은 “기존에는 대기업들의 구조조정이 이슈였다면 최근에는 자동차 부품사 등 중소기업, 하청업체들의 사업 재편을 도와줄 수 있는 투자가 필요하다”면서 “자본시장 중심 구조조정의 필요성이 어느 때보다 커졌다”고 말했다. 이를 위해 기업구조혁신펀드 운용 규모를 늘리기로 했다. 현재 1조원인 펀드에 올 연말까지 1조원을 추가하고 단계적으로 최대 5조원까지 확대한다. 보증이나 신규자금 지원, 만기 연장 등 기업 여건에 맞게 펀드를 운용하고 산업에 대한 이해도가 높은 다양한 운용사(GP)들의 참여를 유도하기로 했다. 담보권 실행 등 채권 추심을 하는 부실채권 시장은 민간 중심으로 바꾸고 구조조정 역할을 강화한다. 부실채권 시장에서 큰 비중을 차지하는 유암코가 부실채권 투자 비중을 줄여 내년에 3000억원을 기업구조조정에 투자하기로 했다. 유암코는 은행들이 내놓은 부실채권을 사서 정상화한 후 채권을 회수해 수익을 올리는데 지난해 말 기준 투자 잔액을 보면 구조조정 1조 4000억원, 부실채권 2조 6000억원으로 구조조정 투자 잔액이 적다. 캠코는 경영 정상화에 투자하는 사모펀드에 유한책임사원으로 참여하는 방식으로 DIP금융 활성화에 나선다. DIP금융은 회생절차 기업의 기존 경영인을 유지하면서 이 기업에 운전자금 등 신규 자금을 지원하는 프로그램이다. DIP금융 시장이 없는 중소기업에 대해 캠코 등 정책금융기관이 연 300억원을 지원한다. 이미 시장이 있는 중소·중견 이상 기업에 대해서는 ‘DIP금융 전용펀드’를 만들어 주력 산업 중심으로 연 2000억원을 지원한다. 매각 후 재임대(세일즈 앤 리스백·S&LB) 제도도 지원 대상과 규모를 확대한다. 금융당국은 성공적인 기업 회생 사례를 더 많이 만들기 위해 서울회생법원과도 긴밀히 협업하기로 했다. 회생절차를 신청한 기업의 정보를 기업 동의를 받아 ‘기업구조혁신센터’에 등록된 적격 투자자 20곳에 제공하고, 회생절차 진행 상황에서의 채권 매각은 6개월 동안 보류하기로 했다. 최종구 위원장은 “정책금융이 기업구조조정 시장에서 후속 투자를 견인하는 마중물 역할을 할 것”이라면서 “자본시장이 구조조정 과정에서 전문가 역할을 수행해 그 과실이 기업, 투자자, 근로자 모두에게 돌아가는 선순환적 구조조정 시장으로 거듭나게 되길 희망한다”고 말했다. 장은석 기자 esjang@seoul.co.kr
위로