찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 안미현
    2026-10-31
    검색기록 지우기
  • 성 역할
    2026-10-31
    검색기록 지우기
  • 도보 방역
    2026-10-31
    검색기록 지우기
  • 은메달
    2026-10-31
    검색기록 지우기
  • 말기
    2026-10-31
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 6,916 건
  • 얽힌 실타래 풀지 못하면 KB금융의 밝은 미래 없다

    얽힌 실타래 풀지 못하면 KB금융의 밝은 미래 없다

    KB금융 수뇌부가 지난 주말 절에서 참선을 했다. 두 달여간의 반목을 털어내고 새 출발을 다짐했다. 하지만 앞날이 순탄해 보이지는 않는다. 당장 얽히고설킨 갈등관계가 복잡미묘하다. 이를 극복하지 않으면 KB가 추구하는 ‘향상일로’(向上一路)는 어그러질 것이라는 목소리가 높다. 25일 금융권에 따르면 가장 큰 갈등 관계는 임영록 KB지주 회장과 이건호 국민은행장이다. 시초는 두 사람의 알력이 아니었다. 하지만 전산시스템 교체를 둘러싼 충돌이 지주의 부당 개입 논란으로 번지면서 ‘투 톱’ 싸움으로 변질됐다. 이 행장은 “임 회장과는 풀고 말 감정이 없다”고 했지만 지주의 외압 정황이 명백하다며 사실상 임 회장을 겨냥해왔다. KB 내부사정에 밝은 한 인사는 “가장 빠른 수습책은 한 명이 용퇴하는 것”이라며 “그러나 그럴 가능성은 희박한 만큼 두 사람이 필요에 의해 얼마나 손을 잡느냐가 관건”이라고 말했다. 두 사람의 임기는 모두 내후년 7월이다. 회장과 행장의 갈등보다 더 심각한 것은 행장과 사외이사 간 반목이다. 전산 교체를 결정한 이사회 의결을 이 행장이 뒤집으면서 행장에 대한 사외이사들의 불신은 극에 다른 상태다. “다시 그때로 돌아가도 똑같이 했을 것”이라는 이 행장에게는 ‘오월동주’가 가능한 임 회장보다 “사외이사들을 바보로 만들었다”며 아직도 분을 삭이지 못하는 사외이사들과의 관계 복원이 더 힘든 숙제로 보인다. 정병기 감사도 갈등의 핵심축이다. 세간의 관심이 회장과 행장에게 집중되면서 정 감사는 조명에서 한발 비켜나 있지만 이번 사태의 증폭제는 그다. 이 행장이 IBM에서 받은 이메일을 “검토해보라”며 전달하자마자 정 감사는 “문제가 있어 보인다”며 조사에 착수했고 금융감독원에 특별조사까지 의뢰했다. 한 국민은행 직원은 “많은 행원들이 가장 어이없어하고 분노하는 행태는 이 행장과 정 감사가 집안일을 감독당국에 가져간 것”이라며 “이 모든 사태의 중심에 정 감사가 있다는 반감 기류가 팽배하다”고 전했다. 정 감사는 임원들과도 자주 충돌해 연판장이 돌기도 했다. 정당한 처신이라며 정 감사를 지지하는 사람도 있다. 최수현 금감원장과 임 회장의 껄끄러운 관계도 풀어야 할 숙제다. 최 원장은 이날 제재심의위원회 판결에 대해 “합리적으로 결정하겠다”고 말해 거부권을 행사하지는 않을 뜻임을 시사했다. 그러나 온 나라를 떠들썩하게 한 제재 국면이 ‘경징계’로 결론나면서 감독당국 수장으로서의 위상은 치명타를 입었다. 임 회장으로서는 부담스러운 대목이다. 가뜩이나 지난 몇 달간 두 사람 사이와 제재 배경 등을 둘러싸고 온갖 소문이 난무했다. 감독당국과의 불편한 관계는 조직에도 큰 부담이다. 최정욱 대신증권 연구원은 “이런 갈등 및 내분을 봉합하지 못하면 지배구조 우려는 언제든 다시 불거질 것”이라고 경고했다. 잠시 밀쳐놓은 전산 교체 현안이나 ‘회장-행장-금감원장 3각 퇴진’을 주장하는 노조 문제도 풀기 어렵다는 지적이다. 구용욱 KDB대우증권 기업분석부장은 “2분기부터 KB 실적이 살아나고 있는 만큼 이번 위기를 어떻게든 기회로 바꿔야 한다”면서 “땅에 떨어진 고객의 신뢰 회복도 급선무”라고 강조했다. 안미현 기자 hyun@seoul.co.kr
  • 이젠 체크카드가 대세

    이젠 체크카드가 대세

    체크카드가 숫자 면에서 신용카드를 확실하게 따돌렸다. 지난해 말 근소한 차이로 역전에 성공하더니 올 들어 격차를 더 벌리며 ‘굳히기’에 들어갔다. 한국은행이 25일 내놓은 ‘상반기 지급결제 동향’에 따르면 6월 말 현재 체크카드 발급장수는 1억 600만장(국민 1인당 2.1장)으로 6개월 전보다 400만장 늘었다. 신용카드는 같은 기간 831만장 감소하며 9371만장(국민 1인당 1.9장)에 그쳤다. 이로써 두 카드 간 격차가 1229만장으로 벌어졌다. 남택정 한은 결제안정팀 차장은 “신용카드는 휴면카드 자동해지와 고객정보 유출 사건 등으로 꾸준히 줄어든 반면, 체크카드는 소득공제 혜택 강화와 부가서비스 추가 등으로 계속 늘고 있다”고 분석했다. 이에 따라 체크카드는 지난해 말 사상 처음으로 신용카드를 140만장 차이로 앞질렀다. 사용 금액으로 따지면 신용카드(현금서비스 제외)가 하루 평균 1조 3830억원으로 체크카드(3000억원)보다 압도적으로 많다. 건당 결제액은 카드 유형에 관계없이 자잘해지고 있다. 신용카드는 건당 4만 8000원, 체크카드는 2만 6000원으로 지난해 상반기(5만 1000원, 2만 8000원)보다 각각 6% 이상 줄었다. 안미현 기자 hyun@seoul.co.kr
  • [세종로의 아침] 처음부터 잘못 꿴 단추, 하나금융/안미현 경제부 전문기자

    [세종로의 아침] 처음부터 잘못 꿴 단추, 하나금융/안미현 경제부 전문기자

    하나금융그룹이 시끄럽다. 그룹 측은 하나은행과 외환은행을 빨리 합쳐야 살길이 열린다고 한다. 외환은행은 약속 위반이라며 노조 간부들이 삭발까지 감행했다. 2012년 2월 17일 김승유 하나금융 회장, 윤용로 외환은행장, 김기철 외환은행 노조위원장은 환하게 웃으며 하나금융의 외환은행 인수를 받아들이는 ‘2·17 합의문’을 발표했다. 그런데 여기에 의외의 인물이 한 명 더 등장한다. 김석동 당시 금융위원장이다. 그 무렵 외환은행 노조는 1년 넘게 ‘헐값 매각’이라며 거부투쟁을 벌였다. 김승유 회장이 ‘5년간 독립경영’을 약속하며 달랬지만 정부가 보증하지 않으면 합의서에 도장을 찍지 않겠다고 버텼다. 딜이 또 깨졌을 때의 우리 경제 부담 등 고충이 헤아려지지 않는 것은 아니지만 개별 사(私)기업의 노사 합의에 금융 당국 수장이 공개적으로 들러리를 선 것은 좋지 않은 선례였다. 첫 번째 잘못 꿴 단추다. 그 부메랑은 2년 뒤 고스란히 돌아왔다. 외환 노조는 2·17 합의서에 ‘입회인 김석동’이라고 명백히 나와 있다며 노사정 합의 위반이라고 공격한다. 하나금융 측은 합의문에 서명한 당사자는 지주와 외환은행, 외환 노조라며 노사정 합의가 아닌 노사 합의라고 반박한다. 그래 놓고 하나금융은 노조가 대화 자체를 거부한다며 답답해한다. 하나금융이 조기 합병을 언론에 흘린 것은 지난달 초다. 김정태 하나금융 회장이 갑자기 밥을 사겠다며 출입기자들을 불러 모은 뒤 “조기 통합을 생각해 볼 때가 됐다”고 운을 뗐다. 그로부터 한 달여 만에 하나금융은 조기 합병 추진을 공식 선언하는 등 무섭게 몰아붙였다. 금융 환경이 급변하고 있어 빨리 합쳐야 한다는 이유에서다. 2·17 합의를 지키지 못하게 된 데 대해서는 어떤 사과도 하지 않았다. 두 번째 잘못 꿴 단추다. 하나금융의 주장대로 조기 합병만이 살길이라면 김 회장은 약속을 깨게 된 데 대해 먼저 고개를 숙이고 내부 실상을 조직원들에게 솔직하게 알려 이해를 구했어야 했다. 김 회장의 최대 장점은 솔직함과 소통이다. 스스로 표현하듯 ‘의리를 중시하는 촌놈’이라면 접근 방식을 달리할 필요가 있다. 화두만 던진 뒤 뒷일은 김한조 외환은행장에게 맡겨 놓는 것은 책임 있는 태도가 아니다. 아니할 말로 김 회장은 2·17 합의문에 서명한 당사자도 아니다. 약속 위반의 부담이 덜하다. 진정성이 느껴져야 노조도 대화의 장으로 나올 것 아닌가. 외환 노조도 생각을 달리할 필요가 있다. 약속은 신성불가침의 영역이 아니다. 하나금융의 간섭 때문에 외환은행의 실적이 더 나빠졌다고 주장하지만 이 말에 공감할 금융인이 얼마나 될까. 지난해 세계 1000대 은행이 전년보다 수익을 23% 늘리는 동안 국내 은행들의 수익은 되레 쪼그라든 것이 엄연한 현실이다. 하나금융도 수익이 34%나 급감했다. 과장된 위기론이라며 덮어놓고 배척할 게 아니라 노조도 외환의 현주소와 미래를 냉정하게 돌아봐야 한다. “어차피 합치기로 한 거, 몇 년 앞당긴다고 총파업까지 운운할 일이냐”며 혀를 차는 국민이 적지 않음도 계산에 넣어야 할 것이다. hyun@seoul.co.kr
  • 은행연합회 유급 휴직 ‘황당 규정’

    직원이 공직 선거에 나갔다가 떨어져도 다시 받아주겠다는 직장이 있다. 선거운동하라며 아예 휴직까지 보장한다. 그것도 유급 휴직이다. 상식적으로 이해가 안 가는 희한한 규정을 20년 넘게 방치한 조직이 있다. 은행연합회 얘기다. 금융위원회는 지난 5월 은행연합회에 대한 종합감사를 벌여 이런 사실을 적발했다고 24일 밝혔다. 이날 공개된 감사 보고서에 따르면 은행연합회는 직원이 공직 선거에 입후보할 경우 석 달간 유급휴직(급여의 25% 지급)을 보장하도록 사규에 명시했다. 심지어 이런 유급휴직 카드를 재임기간 중 두 번이나 쓸 수 있게 했다. 1983년 설립된 은행연합회는 법적으로는 민간기구이지만 공적 성격이 강한 은행들이 회원사여서 금융 당국의 감사를 받게 돼 있다. 은행연합회는 상식 밖의 규정임을 시인하면서도 실제 적용 사례는 한 번도 없다고 해명했다. 은행연합회 측은 “설립 초창기 때인 1980년대에 생겨난 규정”이라면서 “오래전에 만들어진 데다 실제 적용된 사례도 없어 다들 무심코 넘겼다”고 털어놓았다. 은행연합회 감사의 직무유기이자 ‘낙하산 감사’의 한계라는 비판도 크다. 정병기·이정하 전·현 감사는 모두 경제관료 출신이다. 자체 감사팀도 이런 규정이 있는지조차 몰랐다. 김창권 은행연합회 감사실장은 “현안 위주로 감사하다 보니 규정까지는 미처 세세히 살피지 못했다”고 해명했다. 은행연합회는 임원 출장 때 배우자 경비 지급도 ‘고무줄 적용’이 가능하도록 했다. ‘필요한 경우 배우자를 동반할 수 있고 이 경우 실비를 지급한다’고 돼 있지만 ‘필요한 경우’의 세부 요건을 명기하지 않아 자의적 해석이 스며들 여지를 둔 것이다. 연합회 측은 “이 규정도 전임 회장 때 딱 한번 적용됐다”면서 “문제가 된 규정들은 즉각 시정하고 자녀 학자금 지원 등 ‘과잉 복지’ 관련은 노조와 협의해 개선안을 마련하겠다”고 밝혔다. 연합회는 특목고를 다니는 자녀는 물론 의대·치대를 다니는 대학생 자녀에게도 금액에 상관없이 학자금을 전액 지원해 왔다. 금융위는 연합회가 사무실 환경 조성 명목으로 해마다 수천만원을 들여 예술품을 사들인 데 대해서는 ‘기관주의’ 조치를 내렸다. 안미현 기자 hyun@seoul.co.kr
  • 시중은행 여전한 금리장사 ‘얌체짓’

    시중은행 여전한 금리장사 ‘얌체짓’

    기준금리가 1년여 만에 인하되자 은행들의 얌체 행각이 다시 도졌다. 예금 금리는 잽싸게 큰 폭으로 내리고, 대출 금리는 천천히 찔끔 내리고 있는 것이다. 기준금리 인하 후 시장 금리가 되레 올랐던 지난해 5월과 지금 상황이 비슷하다는 점을 들어 한국은행의 기준금리 인하 효과가 제대로 작동되지 않을 것이라는 우려도 나오고 있다. 24일 금융권에 따르면 한은은 지난 14일 기준금리를 연 2.5%에서 2.25%로 0.25% 포인트 내렸다. 은행들은 이를 예상하고 예·적금 금리를 한발 앞서 내렸다. 국민은행은 한은 결정이 나오기 바로 전날인 13일 국민수퍼정기예금 금리를 2.29%로 0.25% 포인트 내렸다. 우리은행도 같은날 파트너정기예금 금리를 0.2% 포인트 내렸다. 두 은행은 이르면 이달 말이나 다음달 초에 예금 금리를 한 차례 더 내릴 계획이다. 이렇게 되면 기준금리 인하 폭보다 예금 금리 인하 폭이 더 커지게 된다. 이미 예금 금리를 더 많이 내린 곳도 있다. 씨티은행은 원더풀라이프적금 금리를 연 1.9%로 0.4% 포인트 내렸다. 예금보다 이자가 더 높은 적금 상품의 기본금리가 1%대로 떨어진 것은 이 상품이 최초다. 스탠다드차타드(SC)은행도 간판 상품인 마이심플통장과 두드림통장의 금리를 각각 0.4% 포인트, 0.3% 포인트 낮췄다. 농협은행도 큰만족실세예금의 금리를 연 2.05%로 0.35% 포인트 내렸다. 이 틈을 타 고객 혜택과 우대금리를 덩달아 줄인 은행도 있다. 신한은행은 일부 고객의 이체수수료 면제 횟수를 월 30회에서 10회로 줄여버렸다. 기업은행은 IBK9988나눔통장의 우대금리를 각각 축소했다. 이에 비해 대부분 은행의 주택담보대출 금리는 0.02~0.09% 포인트만 떨어졌다. 은행권은 “가계대출 변동금리의 기준이 되는 코픽스가 0.09% 포인트 하락에 그쳤기 때문”이라면서 “코픽스는 한 달 시차를 두고 매달 15일 집계되는 탓에 기준금리 인하분은 다음달에나 반영될 것”이라고 해명했다. 기준금리 인하를 즉각 반영하라던 금융감독원의 ‘엄포’가 먹혀들지 않고 있다는 방증이다. 코픽스가 사상 최저(7월 2.48%) 수준으로 떨어졌는데도 고객들이 대출 금리 인하를 체감하지 못하는 또 하나의 이유는 혼합형(고정금리+변동금리) 주택담보대출에 있다. 은행들은 금융 당국의 지도로 혼합형 대출을 크게 늘렸다. 이 상품은 처음 3~5년은 고정금리를 적용받다가 변동금리로 전환된다. 고정금리는 국고채나 금융채 등에 연동되는데 이들 장기 채권 금리는 한은의 기준금리 인하 이후 되레 올랐다. 국고채 3년물 금리는 지난 13일 연 2.51%에서 22일 2.58%로 상승했다. 기준금리 인하분이 선(先)반영됐고 추가 인하 기대감은 약해서다. ‘데자뷔 우려’마저 나온다. 기준금리가 인하됐던 2012년 10월과 2013년 5월에도 채권 금리는 거꾸로 올랐다. 조영무 LG경제연구원 연구위원은 “이 여파로 당시 코픽스는 각각 0.09% 포인트, 0.11% 포인트 떨어지는데 그쳤다”면서 “이번에도 비슷한 양상이 전개되고 있어 대출 금리의 추가 하락 폭은 크지 않을 것”이라고 내다봤다. 이는 ‘가계의 대출이자 부담 경감→소비 여력 진작’이라는 기준금리 인하 기대효과가 어그러질 수도 있다는 의미다. 일각에서는 코픽스에 예금 금리도 반영되는 만큼 큰 폭의 예금 금리 인하로 코픽스도 떨어질 것으로 기대하는 시선도 있다. 안미현 기자 hyun@seoul.co.kr
  • 옐런·드라기 “고용 불확실… 경기 회복 지연” ‘금리 인상 신중론’ 잇달아 시사

    “충격 발언은 없었다.” 지난 주말 경제관료들과 시장 참가자들은 일제히 가슴을 쓸어내렸다. 미국의 유서 깊은 휴양지 잭슨홀을 찾은 재닛 옐런 연방준비제도(FRB) 의장이 “미국의 고용 사정이 아직 완전하게 회복하지 않았다”고 말했기 때문이다. 이는 기준금리를 서둘러 올릴 뜻이 없다는 얘기다. 최근 연준 안에서 부쩍 커진 조기 금리 인상 주문에 국제 금융시장은 “혹시나…”하며 불안해 했다. 하지만 옐런 의장은 22일(현지시간) 기조연설에서 “고용 상황에 상당한 불확실성이 남아 있고 글로벌 금융위기로 인한 리세션(경기 후퇴) 영향으로 회복세도 완전하지 않다”며 불안감을 시원하게 날렸다. “실업률 하락이 전반적인 고용 개선으로 과장되고 있다”고도 했다. 미국의 실업률은 지난달 6.2%로 1년 전보다 1% 포인트 이상 떨어졌다. 옐런 의장은 “수백만명의 근로자가 여전히 장기 실업 상태이고 (실업률) 통계에 반영되지 않은 저임금 시간제 근로자 등 불완전 피고용자도 많다”며 실업률 수치 하나로만 고용 상황을 평가하는 것은 부적절하다고 지적했다. 혹독한 리세션 여파로 경제가 완전고용에 근접했는지를 판단하는 게 더욱 복잡해졌다는 것이다. 옐런 의장은 “최근 지표가 여러 복합적인 신호를 보내면서 금리 정책 결정을 어렵게 하고 인플레이션 압박에 대한 논쟁을 부추기고 있다”는 말도 덧붙였다. 마리오 드라기 유럽중앙은행(ECB) 총재도 잭슨홀 연설에서 “ECB는 역내 실업률을 떨어뜨리기 위해 추가 조치를 할 준비가 돼 있다”며 금리 인상은 상당히 먼 얘기임을 강력히 시사했다. 세계 금융계에 가장 영향력이 큰 두 사람이 ‘비둘기’(성장 중시자) 면모를 확실하게 내보인 셈이다. 영국 시장조사업체 캐피털 이코노믹스의 폴 데일 선임연구원은 “옐런 발언은 조기 금리 인상에서 한 걸음 후퇴한 것으로 해석된다”고 분석했다. 오태동 LIG투자증권 연구원은 “다수의 예상대로 시장에 충격을 줄 발언은 없었다”며 “우리 증시도 당장은 부담을 덜었다”고 말했다. 코스피지수는 미국의 조기 금리 인상 우려로 지난주에 2040선까지 밀렸다가 간신히 2050선을 회복했다. 안미현 기자 hyun@seoul.co.kr
  • 베이비부머 ‘끝없는 창업’ 절반은 부도 ‘끝모를 추락’

    베이비부머 ‘끝없는 창업’ 절반은 부도 ‘끝모를 추락’

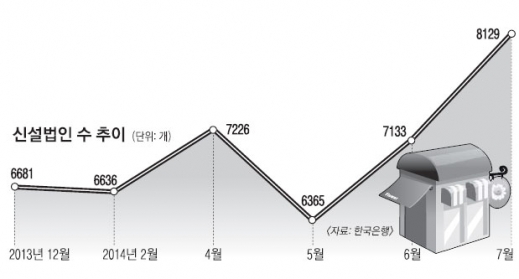
    지난달 신설법인 수가 사상 최고치를 기록했다. 통계적인 요인이 크지만 베이비붐 세대(1955~1963년생)의 끝없는 창업시장 유입을 방증하는 현상이기도 하다. 하지만 50대 창업자의 거의 절반은 부도를 내고 있어 섣부른 동참은 빚만 키울 수 있다는 경고의 목소리가 적지 않다. 한국은행은 지난 7월 신설법인 수가 8129개라고 21일 밝혔다. 전월보다 996개나 늘었다. 관련 통계를 내기 시작한 1998년 1월 이후 최고치다. 신설법인 수가 8000개를 넘은 것도 처음이다. 종전 최고 기록은 올 4월의 7226개였다. 한은은 그 배경을 영업일수와 베이비부머에서 찾았다. 7월 영업일수는 23일이다. 6월에는 지방선거와 현충일이 끼어 있어 영업일수가 19일에 불과했다. 31일짜리 달인 데다 공휴일도 없어 7월에는 영업일수가 4일이나 불어난 것이다. 통상 신설법인은 하루에 200~300개가량 등록된다. 진수원 한은 자본시장팀 과장은 “영업일수 영향이 가장 컸고 베이비부머의 창업 열기도 (기록 경신에) 한몫했다”고 설명했다. 한 달 4000~5000개 수준이던 신설법인 수는 베이비부머들의 본격적인 은퇴와 함께 2012년 6000개 선으로 올라서더니 올 들어 7000개를 넘어 8000개까지 돌파했다. 신설법인이 올 들어 크게 늘어난 데는 정부가 올 초 내놓은 창업 지원책 영향도 있다는 것이 한은의 분석이다. 하지만 현실은 그렇게 녹록지 않다. 금융결제원에 따르면 지난해 당좌거래가 정지된 자영업자(338명) 가운데 50대는 159명(47%)이다. 부도난 자영업자 가운데 두 명중 한 명은 베이비부머라는 얘기다. 이들이 직장에서 밀려나면서 음식점이나 치킨집 등 비교적 창업이 손쉬운 업종에 몰리고 있지만 이미 포화 상태이거나 과당 경쟁 체제여서 ‘생존’이 쉽지 않은 실정이다. 지난 7월 부도업체 수도 83개로 전월(67개)보다 늘었다. 특히 개인사업자 부도가 급증(43%)했다. 퇴직금에 대출을 얹어 창업자금을 대다 보니 부도는 고스란히 부채 증가로 이어진다. 현대경제연구원의 ‘자영업자 가계부채의 특징과 시사점’ 보고서에 따르면 가계빚이 있는 가구 가운데 자영업자 가구의 비중은 43.6%나 된다. 자영업자의 가구당 빚도 1억원으로 임금근로자 가구(5169만원)의 두 배에 육박한다. 최근에는 세월호 여파 등으로 자영업자의 어려움이 더욱 가중되고 있다. 준비 안 된 창업은 부도→가계빚 증가→중산층 몰락의 악순환으로 이어지는 만큼 충분한 사전 대응이 요구된다고 한은은 강조했다. 안미현 기자 hyun@seoul.co.kr
  • 단기외채 비중 30% 1년 만에 최고 수준

    단기외채 비중 30% 1년 만에 최고 수준

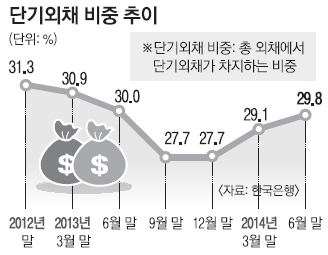
    우리나라가 1년 안에 갚아야 할 단기 외채 비중이 1년 만에 최고 수준으로 올라갔다. 한국은행은 올 6월 말 현재 대외 채무(외채) 잔액이 4422억 달러라고 20일 밝혔다. 석 달 전보다 168억 달러가 늘었다. 이 가운데 만기가 1년 이하인 단기 외채는 1318억 달러로 같은 기간 80억 달러가 증가했다. 총 외채에서 단기 외채가 차지하는 비중은 29.8%다. 석 달 전보다 0.7% 포인트가 올랐다. 지난해 6월 말(30.0%) 이후 최고치다. 이혜림 한은 국외투자통계팀 과장은 “은행들의 해외 차입이 늘면서 단기 외채가 증가했다”고 설명했다. 지난 4~6월 외국계은행 국내 지점은 33억 달러, 국내 은행은 29억 달러를 각각 해외서 조달해 왔다. 지급능력을 보여주는 외환보유액 대비 단기 외채 비율도 35.9%로, 석 달 전보다 1.0% 포인트가 올랐다. 역시 지난해 6월(37.6%) 이후 가장 높은 수준이다. 정부와 한은은 아직 우려할 단계는 아니라는 태도다. 한은 측은 “경제규모에 비춰볼 때 단기 외채 증가 폭이 큰 편은 아니며 준비자산(외환보유액)도 함께 늘고 있어 대외 지급능력에는 별문제가 없다”고 밝혔다. 기획재정부도 “외국인 채권투자 확대와 환율 하락에 따른 원화채의 외화환산평가액 증가 등으로 총 외채가 늘었다”며 실질적인 외채 부담 변화는 크지 않다고 강조했다. 단기 외채 비중이 가장 높았던 때는 2007년 3월(53.6%)이다. 외국인이 우리나라에 투자한 잔액(대외 금융부채, 1조 519억 달러)과 우리나라가 외국에 투자한 잔액(대외 금융자산, 1조 414억 달러)은 각각 1조 달러를 처음 돌파했다. 안미현 기자 hyun@seoul.co.kr
  • 스마트폰뱅킹 등록 4300만명

    ‘손안의 은행’으로 불리는 스마트폰뱅킹이 빠르게 확산되고 있다. 은행원에게 입·출금을 부탁하는 대면(對面) 거래 비중은 역대 최저 수준으로 떨어졌다. 한국은행이 19일 내놓은 ‘국내 인터넷뱅킹 서비스 이용현황’에 따르면 올 6월 말 현재 스마트폰뱅킹 등록고객 수는 4298만명(금융사별 중복합산)으로 석 달 전보다 6.5%(264만명) 증가했다. 도입 초기 두 자릿수 증가율을 보였던 것과 비교하면 어느 정도 등록이 마무리 단계에 접어든 상태이지만 스마트폰뱅킹을 포함한 전체 인터넷뱅킹 등록고객수 증가율이 1.8%에 머무른 것과 비교하면 여전히 강세다. 스마트폰뱅킹을 이용한 하루 평균 거래 건수(2937만건)와 이용금액(1조 6943억원)도 석 달 전보다 각각 7.3%, 4.1% 증가했다. 같은 기간 인터넷뱅킹 거래건수가 1.5% 늘고, 거래액은 0.9% 감소한 것과 대조된다. 김정혁 한은 전자금융팀장은 “스마트폰으로 계좌 조회나 소액 이체를 하는 고객이 크게 늘면서 PC에 기반한 인터넷뱅킹 서비스를 빠르게 대체하는 양상”이라고 설명했다. 스마트폰뱅킹은 도입된 지 4년 6개월밖에 안 됐지만 인터넷뱅킹 시장의 거의 절반(이용건수 기준 45.5%)을 잠식하고 있다. 이에 따라 은행원과의 대면 거래(창구 거래)는 꾸준히 감소하는 추세다. 대면 거래 비중은 6월 말 11.2%(입출금 및 자금이체 거래 기준)로, 관련 통계를 내기 시작한 2001년 이후 최저치다. 다음달 카카오뱅킹 등이 개시되면 은행 창구 풍경은 더 변할 것으로 보인다. 안미현 기자 hyun@seoul.co.kr
  • 하나·외환銀 조기통합 선언

    하나은행과 외환은행이 19일 조기 통합을 공식 선언했다. 외환은행 노조가 여전히 거세게 반발하고 있어 진통이 예상된다. 김종준 하나은행장과 김한조 외환은행장은 이날 서울 신라호텔에서 통합 선언문을 발표했다. 두 은행은 앞으로 각각 이사회를 열어 통합을 결의하는 등 합병 절차를 추진할 방침이다. 김정태 하나금융 회장이 지난달 3일 조기 통합 의사를 내비친 지 한 달여 만이다. 두 행장은 선언문에서 “그동안 다양한 채널을 통해 (조기 통합의 필요성을 임직원들과) 소통했다”면서 “노조와도 지속적으로 성실한 협의를 계속해 나가겠다”고 밝혔다. 이사회 의결이 나는 대로 통합추진위원회를 구성한 뒤 주주총회에 합병 안건을 상정할 예정이다. 하나금융 측은 “금융환경이 급변하고 있어 조기 통합이 불가피하다”며 “노조의 대응만을 기다리다 통합 시기를 놓치면 영업환경 불안정성으로 조직 내 혼란이 커질 것”이라고 강행 배경을 설명했다. 조기 합병에 따른 직원들의 불안감을 의식해 인위적인 인원 감축 금지, 인사상 불이익 금지, 임금·복지 불이익 변경 금지 등도 약속했다. 이에 대해 외환은행 노조는 “일방적인 합병 추진은 (5년 독립경영을 약속한) 2·17 노사정 합의를 정면으로 위반한 행위”라며 “국민 앞에 공표한 합의서마저 내팽개쳤는데 새 약속을 한들 누가 책임지겠느냐”고 강력 반발했다. 노조는 20일 오후 8시 외환은행 본점 앞에서 촛불집회를 여는 것을 시작으로 금융노조와 조기 통합 저지 연대투쟁을 벌여나갈 방침이다. 금융위원회는 “2·17 합의서는 지켜져야 하며 그것이 제대로 지켜지지 않는다면 합병 절차에 중대한 하자로 볼 여지가 있다”고 밝혔다. 2012년 2월 17일 작성된 합의서에는 김석동 당시 금융위원장이 서명했다. 두 은행의 합병은 금융위의 최종 승인이 있어야 한다. 은행 측이 노조를 배제한 채 일방적으로 합병 승인을 요청해올 경우 금융위가 심사과정에서 문제 삼을 수 있음을 시사한 것이다. 하나금융은 2012년 2월 외환은행을 인수했다. 안미현 기자 hyun@seoul.co.kr
  • 떠도는 돈 736조원…

    떠도는 돈 736조원…

    주식 시장과 부동산 시장에 온기가 돌고 있지만 아직도 투자처를 찾지 못해 떠도는 돈이 700조원을 넘는 것으로 나타났다. 19일 금융권과 한국은행에 따르면 올 6월 말 현재 단기 부동(浮動)자금은 736조 285억원이다. 단기 부동자금에 대한 정확한 정의가 있는 것은 아니나 통상 현금과 6개월 미만 정기예금 등 언제든 빼서 쓸 수 있는 돈을 말한다. 대상을 어떻게 잡느냐에 따라 규모도 달라진다. 736조원은 현금(57조원), 요구불예금(136조원), 수시입출식 저축성예금(347조원), 6개월 미만 정기예금(68조원), 머니마켓펀드(MMF, 48조원), 종합자산관리계좌(CMA, 37조원), 양도성예금증서(CD, 20조원), 증권사 투자자 예탁금(14조원), 환매조건부채권(RP, 9조원)을 합한 것이다. 정부와 비거주자 보유분은 제외했다. 같은 잣대를 적용한 단기 부동자금은 2008년 말 540조원 수준에서 2009년 말 647조원으로 껑충 뛰었다. 글로벌 금융위기를 거치면서 떠도는 돈이 100조원 가까이 급증한 것이다. 이후 600조원대를 유지하다가 저금리 기조가 길어지면서 지난해 말 700조원을 넘었다. 올 들어서도 ‘돈들의 방황’은 계속됐다. 여기에는 초저금리가 자리하고 있다. 은행의 1년 정기예금 금리는 1%대에 진입했다. 지난주에 한은이 기준금리를 0.25% 포인트 내리자 은행들은 이번주에 일제히 예금 금리를 내리고 나섰다. 주가가 오르고는 있지만 ‘2100 장벽’을 좀체 뚫지 못하는 양상이다. 코스피는 2080선까지 오른 뒤 등락을 되풀이하고 있다. 주택 거래도 늘고 있지만 아직은 미분양 물량 위주다. 안미현 기자 hyun@seoul.co.kr
  • 플라스틱카드 있어야 모바일카드 발급? “낡은 규제 고쳐라”

    휴대전화에 결제 기능을 담은 모바일 카드 사용이 최근 급증하고 있으나 과거에 안주한 낡은 규제로 모바일 카드 활성화를 저해한다는 지적이 나왔다. 윤태길 한국은행 결제안정팀 과장은 18일 내놓은 ‘지급카드 이용현황 및 주요 과제’ 보고서에서 모바일 카드의 단독 발급을 허용해야 한다고 주장했다. 지금은 실물 플라스틱 카드가 있어야만 모바일 카드 발급이 가능하다. 이는 카드 발급 시 주민등록증이나 여권 등 본인 인증 가능한 증표를 반드시 확인해야 한다는 금융감독 규정 때문이다. 요즘 인기인 앱 카드도 신용카드 번호가 없으면 아예 발급이 안 된다. 윤 과장은 “과거에는 모바일 카드 보급이 극히 미미했으나 지금은 젊은 층을 중심으로 빠르게 늘고 있는 만큼 시대 변화에 맞게 규정도 바뀌어야 한다”고 지적했다. 정부도 이런 문제점을 의식해 2012년 11월 모바일 카드 단독 발급 허용 추진 등이 포함된 ‘서비스분야 정보기술 활용 촉진방안’을 내놓았으나 1일 이용한도가 30만원 이하인 체크카드만 예외적으로 허용하는 선에서 그쳤다. 윤 과장은 “법인 명의나 외국인도 본인 확인이 불가능하다는 이유로 모바일 카드 발급을 제한하고 있는데 법인 명의 사용자는 전화나 팩스 등으로 직원 여부를 확인하고 외국인은 등록번호나 여권번호 등으로 인증하는 방안을 검토할 필요가 있다”고 제안했다. 모바일 카드의 하루 평균 결제액은 2007년 5000만원에서 지난해 26억 1000만원으로 50배 이상 늘었다. 안미현 기자 hyun@seoul.co.kr
  • ‘초저금리’ 웃어야 하나 울어야 하나

    ‘초저금리’ 웃어야 하나 울어야 하나

    한국은행의 기준금리 인하로 가계의 연간 대출 이자 부담이 9000억원가량 줄어들 것으로 추산됐다. 하지만 예금 이자 소득은 2조원 이상 줄어들 전망이다. 초(超)저금리 시대의 두 얼굴이다. 이 때문에 금리 인하가 소비를 진작시킬 것이라는 기대효과를 둘러싸고 찬반 견해가 엇갈린다. 금융감독원은 지난 14일 한은의 기준금리 인하(2.5%→2.25%) 효과를 분석한 결과, 가계와 기업의 은행 대출 이자 부담이 연간 1조 8000억원 감소하는 것으로 나타났다고 18일 밝혔다. 이는 올 3월 말 기준 가계대출 잔액 478조 5000억원과 기업 대출 잔액 670조 5000억원 가운데 변동금리 대출분을 잣대로 삼은 것이다. 은행들이 변동 대출 금리를 기준금리 인하 폭(-0.25% 포인트)만큼 내린다고 가정해 산출했다. 가계대출 가운데 변동금리 대출분(74.3%)은 355조 5000여억원이니 약 9000억원의 대출 이자가 깎이는 셈이다. 이런 이자 경감 혜택이 기대되는 대출자는 779만 6301명이다. 1인당 연간 11만 4000원씩이다. 물론 은행이 대출 금리를 얼마나 내리느냐 등에 따라 실제 이자 경감 폭은 달라질 수 있다. 기업은 1곳당 95만 5000원씩 총 100만 2542곳이 혜택을 볼 것으로 추산됐다. 은행들은 대출 금리뿐 아니라 예금 금리도 조만간 내릴 예정이다. 올 6월 말 기준 은행권의 저축성예금은 957조원이다. 기준금리 인하 폭만큼 예금 금리가 내려간다고 단순 가정하면 2조 4000억원가량의 이자 소득이 증발된다. 보수적으로 정기예금(623조원)만 놓고 봐도 1조 6000억원의 이자 감소가 예상된다. 대출 이자가 줄어드는 것보다 예금 이자 감소 폭이 훨씬 크다. 이는 우리나라 가계의 금융 자산이 아직은 금융 부채보다 훨씬 많기 때문이다. 지난해 말 기준 가계(비영리단체 포함)의 금융 자산은 2636조원, 금융 부채는 1219조원이다. 지난해만 하더라도 저금리 여파로 가계의 이자 지출은 전년보다 8조 2889억원 줄었지만 이자 소득은 이보다 더 많은 8조 6433억원 감소했다. 이는 기준금리 인하 효과 논란으로 이어진다. 권장우 금감원 건전경영팀장은 “대출은 변동금리가 많아 기준금리 인하분이 신규 대출뿐 아니라 기존 대출에도 바로 반영되지만 예금은 확정금리여서 (인하분 반영에) 시간이 걸리고 신규분에만 적용된다”면서 “이런 시차 등으로 인해 가계의 가처분소득이 늘어나 소비 여력을 진작시킬 수 있을 것”이라고 기대했다. 익명을 요구한 증권사 연구원은 “한 차례 기준금리 인하로 가처분소득 증가를 기대하는 것은 언발에 오줌누기”라며 “초저금리는 예금과 연금 등 가계의 이자수지를 악화시켜 소비 위축을 더 야기할 수 있다”고 지적했다. 삼성경제연구소 출신인 김경원 디큐브시티백화점 대표도 “30, 40대는 빚을 갚느라 이자 부담이 조금 줄어든다고 해도 소비를 늘리기 어렵고, 소비 여력이 있는 노년층 등은 이자 소득 감소로 지갑을 닫을 우려가 있다”면서 “일본이 장기불황에 빠진 것도 초저금리가 계속되면서 고령층 소비가 얼어붙었기 때문”이라고 상기시켰다. 안미현 기자 hyun@seoul.co.kr
  • 정부·한은 괜찮다지만… 가계빚 불안감 커진다

    정부·한은 괜찮다지만… 가계빚 불안감 커진다

    가계빚에 대한 불안감이 다시 커지고 있다. 정부와 한국은행은 괜찮다고 한목소리를 내지만 돈 빌리기가 쉬워지면서 부채 규모나 질(質)이 모두 나빠질 수 있다는 경고가 적지 않다. 한은의 경기 전망에 대한 불신감도 커지고 있다. 17일 금융권에 따르면 정부는 지난 10년간 묶여 있던 주택담보인정비율(LTV)과 총부채상환비율(DTI)을 이달부터 완화했다. 한은은 지난 14일 기준금리(2.5%→2.25%)를 1년 3개월 만에 내렸다. 최경환 경제부총리는 “금리가 내려가도 가계부채가 별로 늘지 않을 것”이라고 자신했다. 이주열 한은 총재는 “금리를 내리면 가계부채가 늘어날 것은 분명하다”면서도 “다만, 현 상황에서 그 증가세가 그렇게 걱정할 정도는 아니다”라고 말했다. 표현만 조금 다를 뿐, 가계빚이 별문제가 되지 않을 것이라는 진단이다. 정부와 한은의 설명대로 경제가 성장하는 만큼 가계부채 총량은 늘 수밖에 없다. 문제는 증가세다. 지난해 가계빚(카드빚 등 가계신용 포함)은 전년보다 6.0% 늘었다. 우리 경제는 3.0% 성장했다. 가계빚이 불어나는 속도가 경제성장 속도의 두 배인 셈이다. 정부가 올 2월 가계빚 억제 대책을 또 한번 내놓았지만 1분기(1~3월) 가계빚 증가율도 6.4%로 이 기간 성장 속도(3.7%)를 크게 앞질렀다. 2분기 들어서는 그 속도가 더 빨라지고 있다. 지난 6~7월 은행 가계대출(모기지론 양도분 포함)은 5조 9000억원 늘었다. 지난 1~5월 증가분(2조 7000억원)의 2배가 넘는다. 한 시중은행 관계자는 “LTV·DTI 완화와 금리 인하가 맞물리면서 추가 대출을 문의하는 사례가 늘고 있다”면서 “은행들도 저금리 장기화로 돈 굴릴 데가 없다 보니 주택담보대출 유치에 경쟁적으로 뛰어들고 있다”고 전했다. 안동현 서울대 경제학부 교수는 “우리나라의 가처분소득 대비 부채비율이 경제협력개발기구(OECD) 회원국 가운데 거의 최고 수준인데 LTV, DTI 완화라는 극약처방을 쓴 정부 조치를 이해할 수 없다”면서 “정부 의도와 달리 부동산 시장이 살아나지 않거나 (배당·임금소득 환류세제에도 불구하고) 가계 소득이 늘지 않으면 빚만 늘면서 가계빚이 엄청난 재앙으로 돌아올 것”이라고 경고했다. 안 교수는 “정부 의도가 성공해도 문제”라면서 “부동산 시장은 인화성이 워낙 높다 보니 한번 불붙으면 또 다른 버블(거품)을 만들어낼 수 있다”고 우려했다. 익명을 요구한 한 경제학자는 베이비붐(1955~1963년생) 세대의 은퇴와 함께 자영업자 대출이 크게 늘어난 점을 환기시킨 뒤 “자칫 생활비나 창업자금 대출이 더 늘게 되면 부채의 질이 더 악화될 것”이라면서 “주로 큰 칼(거시정책)만 휘둘러온 우리 정부와 한은에 이런 미시적인 추적과 관리 역량이 있는지 미심쩍다”고 말했다. 임지원 JP모건 수석이코노미스트는 “중앙은행이 금리를 조정할 때는 왜, 그리고 어떤 경로로 효과를 노리는지가 제시돼야 하는데 이번 한은의 금리 인하에는 그런 게 전혀 없었다”면서 “미국과 달리 우리나라는 원금은 놔두고 이자만 갚는 대출구조가 많아 금리 인하에 따른 소득 대비 부채비율 하향 유도 효과도 의문”이라고 지적했다. 이어 “오는 10월 경기 전망 수정 때는 한은이 좀 더 정직하게 진단을 내놓으면서 그에 근거한 액션(행동)을 취했으면 한다”고 뼈있는 말을 했다. 지금은 액션에 맞춰 진단이 바뀌는 양상이라는 얘기다. 안미현 기자 hyun@seoul.co.kr
  • [경제 블로그] ‘잭슨홀 미팅’ 이주열 한은총재 불참 이유는

    이주열 한국은행 총재가 올해 ‘잭슨홀 미팅’에 참석하지 않기로 했습니다. 전임 김중수 총재와 뚜렷하게 대비되는 행보입니다. 잭슨홀 미팅이란 미국 캔자스시티 연방준비은행이 해마다 와이오밍주 잭슨홀에서 여는 모임을 말합니다. 각국 중앙은행장뿐 아니라 내로라하는 금융계 인사와 학자들이 초청되지요. 올해는 ‘노동시장 역동성에 대한 재평가’를 주제로 오는 21~23일 열립니다. 한은은 “올해 주제가 통화정책이 아닌 데다 잭슨홀 미팅 이후 곧바로 오는 9월 7~8일 스위스에서 중앙은행 총재들이 참석하는 국제결제은행(BIS) 회의가 열려 서영경 부총재보를 대신 보내기로 했다”고 밝혔습니다. 잭슨홀 미팅은 학술회의 성격을 띠고 있기는 하지만 유명 휴양지에서 휴가철인 8월에 열리는 데서 알 수 있듯 친목 도모 성격이 강합니다. 그래서 각국 중앙은행 총재나 재무장관이 초청받는다고 반드시 가지는 않습니다. 이성태 전 총재만 해도 대참을 시켰습니다. 반면 ‘글로벌’을 강조한 김 전 총재는 재임 4년 동안 단 한 번도 빠지지 않았습니다. 총재들의 영어 실력도 필참과 대참을 결정짓는 한 요소임은 부인할 수 없지요. 어찌 됐든 사교적 성격이 강하다 보니 잭슨홀 미팅의 총재 참석 여부는 별 얘깃거리가 되지 않았으나 2010년을 기점으로 양상이 달라졌습니다. 벤 버냉키 당시 미국 연방준비제도이사회 의장이 2단계 돈 풀기(양적완화) 조치를 처음 시사했기 때문입니다. 이때부터 잭슨홀 미팅의 주가는 크게 올랐습니다. 국제금융센터 측은 “미국이 금리 인상을 앞두고 있는 데다 재닛 옐런 미 연준 의장이 (올해 주제인) 고용을 중시해 잭슨홀 미팅에 관심이 쏠리고 있다”고 전했습니다. 이런 맥락에서 이 총재가 직접 참석하는 게 좋지 않느냐는 지적도 있습니다. 한은은 “아무도 안 가는 게 아니라 영어에 능통한 부총재보가 참석하는 만큼 (잭슨홀 미팅에서 나올) 중요 정보나 동향 파악에는 아무런 문제가 없다”고 강조했습니다. 해외 출장이 잦았던 김 전 총재에게 예산 낭비와 출장 독점이라는 비판이 따라다닌 점도 내심 의식한 결정으로 보입니다. 안미현 기자 hyun@seoul.co.kr
  • 韓銀 15개월 만에 기준금리 인하

    이변은 없었다. 한국은행이 15개월 만에 기준금리를 0.25% 포인트 내렸다. 시중에 돈을 더 풀겠다는 의미로 정부와의 경기 부양 공조 효과를 극대화하겠다는 포석이다. 한은은 14일 금융통화위원회를 열어 현재 연 2.50%인 기준금리를 2.25%로 내렸다. 기준금리는 은행 예금이나 대출 등 금융상품의 잣대가 되는 금리를 말한다. 금통위가 기준금리를 조정한 것은 지난해 5월 이후 처음이다. 당시 금통위는 정부가 대규모 추가경정예산을 편성하자 기준금리를 2.75%에서 2.50%로 내렸다. 이번에도 정책 공조의 성격이 짙다. 이주열 한은 총재 겸 금통위 의장은 금통위가 끝난 뒤 열린 기자회견에서 “세월호 여파 등에 따른 경제 주체들의 심리 위축이 예상보다 길어지고 있다”며 “심리 위축 장기화가 경기 하강 위험을 현실화시키지 않도록 선제 대응 차원에서 기준금리를 내렸다”고 인하 배경을 설명했다. 7명의 금통위원 가운데 1명이 동결을 주장해 만장일치는 아니었다. 추가 인하 가능성과 관련해 이 총재는 “(41조원을 풀기로 한) 정부 정책 효과와 앞으로 입수되는 모든 경제지표를 봐 가며 적절히 대응하겠다”고 얼버무렸다. 안미현 기자 hyun@seoul.co.kr
  • 빚보다 ‘심리’ 초점… 추가 인하엔 신중

    빚보다 ‘심리’ 초점… 추가 인하엔 신중

    시계가 오전 10시 10분을 향해 가자 시장에는 잠시 긴장감이 흘렀다. ‘설마’. 이주열 한국은행 총재 취임 이후 회의가 짧아져 9시 50분쯤이면 결과가 나오던 터였다. 하지만 깜짝쇼는 없었다. 14일 발표된 금리 인하 폭도 다수의 예상대로였다. 초미의 관심사는 추가 인하 여부였다. 이 총재는 “모든 경제지표를 봐 가며 적절히 대응하겠다”며 추가 인하 가능성을 닫지는 않았지만 현재로서는 그럴 의지가 별로 없어 보인다. 통화정책방향 발표문에 “가계부채 동향 점검”이라는 표현이 처음 등장한 것이나 “올해 (3.8% 성장할 것이라는) 경기전망에 변화가 없다”, “우리나라가 유럽처럼 디플레이션(물가 하락)에 빠질 우려는 적지만 경계는 해야 한다”는 등의 발언이 이를 뒷받침한다. 여기서 금리를 더 내리면 역대 최저(연 2.0%)였던 2009년 글로벌 금융위기 때와 같아진다. 세월호 여파 등으로 경기 회복이 더뎌지고 있지만 전년 동기 대비 3%대 성장(1분기 3.9%, 2분기 3.6%)을 이어가고 있는 지금 상황을 글로벌 금융위기와 맞먹는 ‘최악’이라고 보기는 어려운 실정이다. 이번 인하도 “경기가 더 나빠져서가 아니라 심리 때문”이라고 한은 스스로 설명하고 있다. 정부(41조원 공급)와 한은(금리 인하) 모두 적극 돈을 풀어 경기를 살리겠다는 분위기를 고조시킴으로써 얼어붙은 경제주체들의 심리를 녹여 내겠다는 계산인 것이다. 심리가 풀리면 꽉 닫힌 지갑도 열리지 않겠느냐는 기대감이 바닥에 깔려 있다. 시장은 엷어진 추가 금리 인하 가능성에 실망하면서도 두 경제사령탑의 정책 공조가 확인됐다는 점에는 긍정적인 반응을 보이고 있다. 다만 “앞으로의 금리 방향은 인상 쪽”이라고 너무 성급하게 단정지은 신참 총재(이주열)의 말실수와, “금리는 내리는 게 마땅하다”고 너무 노골적으로 떠들어댄 신참 부총리(최경환)의 미숙함이 ‘외압에 떠밀린 듯한 인하’ 모양새를 만들어 낸 것은 아쉬운 대목이다. 문홍철 동부증권 연구원은 “이 총재가 이런저런 명분을 갖다 댔지만 결국 인하 근거로 심리를 든 것은 (펀더멘털 요인이 아닌) 정치적인 인하임을 자인한 셈”이라고 지적했다. 문제는 인하 효과다. 금리 인하에 반대하는 진영은 물론 찬성하는 진영조차도 그 효과에 대해서는 자신하지 못한다. 이재우 BoA메릴린치 수석이코노미스트는 “금리 인하가 경제주체들의 심리에는 어느 정도 긍정적인 영향을 주겠지만 소비나 투자까지 살려 내기는 힘들 것”이라면서 “한은이 추가 금리 인하에 나서야 할 상황이 올 수도 있을 것”이라고 내다봤다. 다수 견해인 ‘상저하고’(上低下高, 상반기보다 하반기 경기가 더 호전) 관측이 빗나갈 수도 있다는 경고다. 1024조원을 넘어선 가계빚도 큰 부담이다. 이 총재는 “금리 인하가 가계부채를 늘릴 것은 분명하지만 지금의 주택 경기나 인구구조 변화 등에 비춰 볼 때 증가 규모가 크게 우려할 상황은 아니다”라고 진단했다. 하지만 가처분 소득 대비 가계부채 비율은 계속 오르는 추세(2012년 159.3%→2013년 160.7%)다. 한은도 금융안정보고서를 통해 고령자나 자영업자 부채가 우리 경제를 위협할 수 있다고 수차례 경고해 왔다. 유종일 한국개발연구원(KDI) 교수는 “정책 공조 측면에서 금리 인하가 불가피했다고 보이지만 주택담보인정비율(LTV) 완화 등과 맞물리면 가계부채 문제가 큰 부메랑이 될 수 있는 만큼 면밀한 추적 관리가 필요하다”고 강조했다. 안미현 기자 hyun@seoul.co.kr
  • 주택담보대출 두 달 연속 2조원대 증가

    주택담보대출이 두 달 연속 2조원대 증가세를 이어갔다. 한국은행이 13일 내놓은 ‘7월 금융시장 동향’에 따르면 은행권 주택담보대출(모기지론 양도분 포함)은 2조 6000억원 늘었다. 전달에도 꼭 이만큼 늘었다. 지난 5월(1조 3000억원)이나 지난해 7월(1조 7000억원)과 비교하면 증가세가 상당히 강하다. 한은 측은 “주택 거래량이 늘고 은행들의 고정금리 대출 비중 목표치 달성을 위한 유치 경쟁 등으로 주택담보대출이 늘었다”고 설명했다. 서울지역 아파트 거래량은 6월 5200가구에서 7월 6200가구로 19%(1000가구) 증가했다. 마이너스대출 등을 포함한 은행 가계대출은 지난 7월에 2조 8000억원 늘었다. 전월(3조 1000억원)보다는 다소 둔화됐지만 여전히 큰 폭의 증가세다. 지난 6~7월 두 달 증가액(5조 9000억원)이 1~5월 다섯 달 증가액(2조 7000억원)을 크게 웃돈다. 안미현 기자 hyun@seoul.co.kr
  • ‘명량’ 덕분에… 1000억 예금 완판

    ‘명량’ 덕분에… 1000억 예금 완판

    영화 ‘명량’ 덕분에 은행권도 모처럼 웃었다. 13일 금융권에 따르면 우리은행은 지난 11일 1000억원 한도로 ‘우리나라사랑 명량 정기예금’을 다시 내놓았다. 지난달 29일 이 상품을 내놓은 지 하루 만에 모두 팔리자 앙코르 판매에 들어간 것이다. 결과는 역시 완판(완전판매). 이렇다 할 홍보도 하지 않았는데 영업점 문을 연 지 5시간 만에 모두 팔려나갔다. 추첨을 통해 ‘명량’ 관람권을 주고 금리도 연 2.7%를 주는 상품이다. 1인당 평균 가입금액이 3000만원에 이른다. 우리은행 측은 “영화 흥행 돌풍에 고금리, 넉넉한 가입한도(최대 1억원) 등 3박자가 맞물렸다”고 인기요인을 분석했다. 하나은행도 300억원으로 책정한 ‘무비 정기예금 명량’을 모두 팔아치웠다. ‘명량’ 관객이 700만명을 넘으면 연 2.7% 금리를 주기로 약속한 상품이다. 관객 수가 1000만명을 훌쩍 넘어서 이 상품 가입자들은 최고 금리를 챙길 수 있게 됐다. 산업은행과 기업은행은 투자 수익을 짭짤하게 챙겼다. 산은은 CJ E&M문화콘텐츠펀드를 통해 17억 5000만원, 기은은 IBK금융그룹상생협력펀드를 통해 5억원을 각각 ‘명량’에 투자했다. 지금까지 확보한 수익은 산은 7억원, 기은 2억원이다. 관객이 1500만명을 넘으면 수익은 각각 15억원, 4억 5000만원으로 불어나게 된다. 영화 끝자막에 산은과 기은의 이름이 노출돼 보이지 않는 브랜드 홍보 효과도 쏠쏠하다. 안미현 기자 hyun@seoul.co.kr
  • 교황 인기에… 방한 기념주화 불티

    ‘빈자의 벗’ 프란치스코 교황의 인기 덕에 그의 방한을 기념하는 특별주화도 불티나게 팔리고 있다. 한국은행은 교황 기념주화에 대한 예약 주문을 받은 지 사흘 만에 발행 예정 물량의 80%가 팔려 나갔다고 13일 밝혔다. 기념주화는 지난 11일부터 우리은행과 농협은행을 통해 예약 판매에 들어갔다. 우리은행에서는 13일까지 은화(액면가 5만원) 1만 9189개, 황동화(액면가 1만원) 1만 7182개 등 3만 6371개가 예약됐다. 농협은행에서는 은화 1만 5038개, 황동화 1만 3918개 등 2만 8956개가 나갔다. 이번에 발행되는 기념주화는 은화 3만개, 황동화 6만개 등 모두 9만개다. 해외 판매분 10%를 뺀 8만 1000개가 국내 고객들에게 ‘허용된’ 물량이다. 그런데 벌써 80.7%(6만 5327개)가 예약 판매된 것이다. 예약 마감은 오는 22일이다. 아직 일주일이나 더 남아 있어 지금 추세대로라면 추첨이 불가피해 보인다. 한은은 예약 물량이 발행 물량을 넘어서면 선착순이 아닌 추첨을 통해 주화 주인을 가리기로 했다. 기념주화에 금화가 없는 것도 이례적이다. 한은 측은 “검소한 삶을 실천하는 프란치스코 교황의 방한을 기념하는 것인 만큼 국민들이 좀 더 쉽게 접할 수 있도록 (금화를 빼는 대신) 상대적으로 가격 부담이 덜한 황동화 물량을 늘렸다”고 설명했다. 1인당 3개까지만 구입 가능하다. 부대비용 등이 포함된 실제 판매가격은 은화 6만원, 황동화 1만 4500원이다. 예약 주문은 해당 은행 창구나 인터넷에서 할 수 있다. 안미현 기자 hyun@seoul.co.kr
위로