찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 대출 증가
    2026-09-26
    검색기록 지우기
  • 현장 점검
    2026-09-26
    검색기록 지우기
  • 징역 4개월
    2026-09-26
    검색기록 지우기
  • 외화밀반출
    2026-09-26
    검색기록 지우기
  • 광주 전남
    2026-09-26
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 7,831 건
  • 차별화된 ‘외부 협력’ 성장 전략… 동남아에 ‘제2 KB금융그룹’ 만든다

    차별화된 ‘외부 협력’ 성장 전략… 동남아에 ‘제2 KB금융그룹’ 만든다

    윤 회장 “M&A 통한 사업 영역 확장”베트남·인니 현지 금융권과 긴밀 협업인니 부코핀 은행 최대 주주 등극 추진미얀마·캄보디아·라오스 시장도 진출글로벌 수익 비중 5년 내 10% 돌파 목표계열사별 해외 네트워크 수 올 62개로↑美 등 선진국선 안정적 성장 동력 확보사모펀드 운용 ‘칼라일’ 투자 유치 성과 “글로벌 사업은 동남아와 선진시장의 투 트랙 전략을 통해 글로벌 비즈니스를 더욱 확대해 나갈 것입니다. 경쟁사와 차별화된 비유기적 성장 전략을 통해 네트워크를 강화하고, 유기적 확장 전략도 지속해 나갈 것입니다.” 윤종규 KB금융그룹 회장이 지난 1월 신년사에서 인수합병(M&A)을 통한 사업 영역 확장과 함께 주요하게 언급한 내용이다. KB금융그룹은 국내 저금리·저성장 환경과 디지털 기술 발달에 따른 새로운 형태의 시장 진입 가능성, 그리고 국내 투자자들의 해외 투자수요가 증가하는 요인 등을 고려한 글로벌 사업을 펼치고 있다.주택은행을 전신으로 한 KB금융그룹은 다른 금융그룹에 비해 해외 진출이 비교적 늦었다. 이를 상쇄하기 위해 KB금융은 독자적인 외부 협력 방식으로 베트남과 인도네시아를 ‘세컨드 마더 마켓’(제2의 KB 종합금융그룹)으로 삼겠다는 전략을 세워 달성해 나가고 있다. 계열사별로 지속적인 M&A를 진행하고 기존 현지 금융권 네트워크와의 긴밀한 협업을 통해 집중 성장을 추진하는 방식이다. KB금융은 동남아시아에서 높은 경제성장 속도를 보이고, 한국 기업 진출이 활발한 베트남과 동남아 최대 시장인 인도네시아, 그리고 금융산업 개방 초기로 외국기업의 시장 선점이 가능한 메콩3국(미얀마·캄보디아·라오스)을 주요 대상으로 보고 있다. KB국민은행은 2018년 인도네시아 부코핀은행 지분을 22% 확보했으며, 현재 추가 지분 인수를 논의하고 있어 머잖아 최대 주주가 될 전망이다. 부코핀은행은 인도네시아에서 50년 정도 역사를 가져 시민들에게 친숙하고, 전역에 300여개 지점도 있어 고객층이 두텁다. 지난 4월엔 미얀마 중앙은행으로부터 은행업 예비인가도 취득, 기업금융과 소매금융을 모두 할 수 있게 됐다. 같은 달 캄보디아 전체 대출 점유율 3위를 차지하고 있는 예금수취가능 소액대출금융기관 프라삭 마이크로파이낸스 지분도 70% 인수했다. 향후 캄보디아 내 선도은행으로 키워 이를 기반으로 동남아 지역 비즈니스를 확장해 나갈 계획이다. 잔여지분 30%는 2021년 이후 취득할 예정이다. KB국민카드는 지난 4월 태국 여전사 제이핀텐크 지분을 인수했고, KB자산운용은 2018년 중국 상해에 일반 법인을 설립해 중국시장 진출을 모색하는 등 다방면으로 글로벌 영향력을 키우고 있다. 조남훈 글로벌전략총괄 전무는 “2014년부터 전략적으로 글로벌사업 계획을 세우면서 은행과 카드사는 물론 증권과 손보, 자산운용 등 주요 사업을 성장 가능성이 높은 곳에 집중적으로 진출시키고 있다”며 “해외 수익 비중이 윤 회장 취임 전 0%대에서 현재 2%대인데, 향후 5년 안에 10%를 넘기는 게 목표”라고 말했다. 실제 KB금융의 해외 총자산 규모는 2014년 45억 5800만 달러(약 5조 4844억원)에서 올 1분기 127억 7700만 달러(약 15조 3707억원)로 180% 증가했다. 계열사별 해외 네트워크 수는 2014년 은행만 17개였는데, 올 1분기 기준 은행 38개, 증권 7개, 손보 10개, 카드 3개, 자산운용 3개, 캐피탈 1개 등 62개로 급증했다. 이 중 다수가 캄보디아, 미얀마, 베트남, 인도네시아에 진출해 있다. KB금융은 “현재 인도네시아에 증권과 자산운용을 제외하고 다 들어가 있다”며 “앞으로 증권과 자산운용도 진출하고, KB금융이 인도네시아에 자리를 잡게 되면 동남아로 진출하는 한국 기업이나 한국 기업과 거래하는 현지 기업에도 시너지 효과를 줄 수 있을 것”이라고 밝혔다. 또한 미국 등 선진국 시장에서는 ‘그룹 포트폴리오상 안정적 성장 동력 확보’와 ‘자산관리(WM)·기업투자금융(CIB)·자산운용시장의 글로벌 역량 획득’ 차원에서 진출을 준비하고 확대하는 전략을 추진하고 있다. KB금융은 세계 3대 사모펀드 운용사인 칼라일그룹으로부터 2400억원 규모의 투자를 유치했다. KB금융의 주요 주주로 참여하게 되면서 추후 KB금융이 선진국 시장 진출을 위해 전략적인 협력 관계를 유지할 수 있을 것으로 기대된다. 지난해 10월엔 미국 6위 증권사인 스티펠(STIFEL)과도 상호 투자 협력을 위한 제휴 협정을 체결했다. 조 전무는 “글로벌 사업에 후발주자로 참여했지만 선진국과는 제휴 관계를 통해 영향력을 확대해 나갈 것”이라며 “동남아의 현지 개인과 중소기업(SME)을 주 타깃으로 본다면 최소 금융사 10위 안으로 들어가야 고객들이 인식할 수 있는데 현지에 나가 있는 계열사들이 시너지 효과를 내게 되면 지금으로부터 5년 안에 성과를 볼 수 있을 것”이라고 말했다. 윤연정 기자 yj2gaze@seoul.co.kr
  • 부동산 정책 규제에 ‘아파텔’ 관심, 인천 해담파크뷰 아파텔 분양

    부동산 정책 규제에 ‘아파텔’ 관심, 인천 해담파크뷰 아파텔 분양

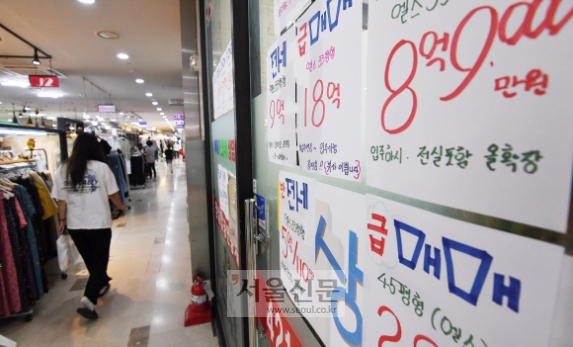
    지난 6월 17일 정부는 2020년 들어서 두 번째 부동산 정책을 발표했다. 최근 주택가격 급등세를 보이는 지역에 대해 조정대상지역과 투기과열지구로 지정하며, 무주택자 주택 구입 시 주택담보대출을 받고 6개월 이내 전입신고가 완료되야 한다는 내용이다. 또한 투기, 투기과열지구 내 주택가격이 3억원 초과인 아파트를 구매하게 되면 전세대출이 제한된다. 인천 서구지역도 최근 주택가격이 급등함에 따라 이번 부동산 대책으로 조정대상지역 및 투기과열지구로 지정됐다. 이에 따라 부동산 정책의 규제에 상관없는 주거용 오피스텔인 아파텔(아파트+오피스텔)에 대한 관심이 높아지면서 8월 입주 예정인 ‘인천 가좌동 해담파크뷰 아파텔’에 대한 문의가 증가하고 있다. 해담파크뷰는 A, B, C, D, E, F 등 총 6가지 타입으로 A타입 전용면적 15.50평을 제외한 나머지 21~23평으로 넉넉한 공간과 합리적인 구성을 자랑한다. 2룸과 3룸 및 3bay와 4bay 혁신설계, 계단식 구조로 독립성 및 보안에 유리한 아파트 구조까지 아파트의 장점이 지극히 드러나는 주거용 오피스텔이다. 입지적인 가치 또한 높다. 교통의 경우 경인고속도로, 외곽순환도로, 제2외곽순환도로 등 사통팔달 교통망으로의 접근성이 우수하며, 도보 5분으로 이동 가능한 인천지하철 2호선 가좌역과 가재울역 등 더블 역세권으로 대중교통망 및 도로교통망을 모두 확충했다. 특히 경인고속도로 일반화 사업 확정으로 인천 가좌동의 도시재생 뉴딜 사업 첫 사업지에 프리미엄 또한 높아질 것으로 예상된다. 교육환경 또한 뛰어나다. 가좌초, 가림초, 건지초, 가좌중, 제물포중, 동인천여중, 가정여중, 가좌고, 가림고 등과 같은 초중고등학교가 많이 분포되어 있어 학령기 자녀를 둔 부모들의 수요를 충족시켜주는 입지에 자리한다. 이외에도 호실별 100% 자주식의 1:1 주차, 진도 6.5의 내진설계 적용, 아파트와 동일한 층간소음 규제 적용 및 내단열 시공 등 아파트와 다를 바 없는 조건을 갖춰 프리미엄 라이프 실현이 가능하다. 또한 방 및 거실 천정형 시스템 에어컨, 공기환기시스템, 무인택배, 디지털 도어룩 및 홈비디오폰, 양문형 냉장고와 하이라이트 등도 제공돼 생활의 편의성을 더욱 높였다. 더불어 인천 가좌 해담파크뷰 1층에는 상업시설이 공급돼 보다 편리한 원스톱 라이프가 가능하다. 단지 앞에는 영상문화단지 및 카페거리 조성이 예정되어 있으며, 가좌근린공원과 나은병원 등 이용도 가능해 쾌적한 라이프를 실현한다. 해담파크뷰 분양 관계자는 “인천 가좌 최고의 입지에 자리하며 지난 5월 29일 오픈하며 많은 이들의 주목도를 이끌고 있는 해담파크뷰는 6.17 부동산 정책 발표에 따라 더 높은 관심이 이어지고 있다”며 “인천 서구의 프리미엄 가치를 누리며 규제에서도 벗어난 인천 가좌 해담파크뷰 아파텔에서의 새로운 삶을 꿈꿔 보시길 바란다”고 전했다. 온라인뉴스부 iseoul@seoul.co.kr
  • “지금 못 사면 평생 못 산다” 불안한 30대…주담대 대출 1위

    “지금 못 사면 평생 못 산다” 불안한 30대…주담대 대출 1위

    20~30대 전세대출도 급증장혜영 “정부 정책으로 청년부채 급증” 집값이 급등하자 ‘막차라도 타야 한다’는 생각에 청년층이 주택 구매에 뛰어들면서 30대 주택담보대출 은행 빚이 빠르게 증가한 것으로 나타났다. 시중은행의 주택담보대출 신규취급액 중 30대의 신규취급액이 2년 동안 전 연령대를 통틀어 가장 많은 것으로 나타났다. 전세자금대출의 신규취급액도 30대가 가장 많았다. 28일 국회 기획재정위원회 소속 장혜영 정의당 의원이 금융감독원으로부터 제출받은 자료에 따르면 2018년 6월부터 올 5월까지 시중은행 주택담보대출 신규취급액 288조1000억 원 중 30대의 신규취급액은 102조7000억 원으로 35.6%를 차지했다. 전 연령대를 통틀어 30대의 취급액 증가 폭이 가장 컸다. 이어 40대(86조3000억 원), 50대(49조400억 원), 20대(25조1000억 원) 등이 이었다. 전세자금 대출도 30대 가장 많아… 전세자금 대출도 30대가 가장 많았다. 전체 71조2000억 원의 전세자금대출 신규취급액 중 30대의 신규취급액은 30조6000억 원이었다. 40대는 16조1000억 원, 20대는 15조2000억 원 수준이었다. 대출금액 증가속도는 20대가 가장 두드러진 것으로 나타났다. 2018년 6월 말 기준 14조7000억 원 수준이었던 20대 주택담보대출 신규취급액은 지난 5월 말 25조3000억 원으로 늘었다. 2년 만에 72.1%가 늘어났다. 같은 기간 전세자금대출은 3배가량 늘었다. 4조9000억 원 수준이었던 20대 전세자금대출 신규취급액은 2년 만에 14조9000억 원이 됐다. 장혜영 의원은 “집값 폭등으로 자산 격차 확대에 대한 불안과 주거불안이 커지면서 2·30대가 빚더미에 오르게 됐다. 20여 차례가 넘는 문재인 정부의 부동산 정책이 남긴 것은 집값 안정이 아니라 청년부채의 급증”이라고 지적했다. 또 장 의원은 “투기세력을 사전에 차단하지 못해 투기세력이 아니라 청년들을 잡은 것”이라며 “청년 세대의 부채 급증은 장기적으로 국민경제의 소비 여력을 제한해 내수진작에 악영향을 미칠 것”이라고 덧붙였다. 김채현 기자 chkim@seoul.co.kr
  • 한은 “보험사 등 비은행권, 코로나발 시스템 부실 가능성”

    한은 “보험사 등 비은행권, 코로나발 시스템 부실 가능성”

    기업대출 90%가 중소법인·개인사업자로 취약저신용자 가계대출 비중 높아…대출 부실 우려 보험사나 상호금융 등 비은행금융기관이 코로나19 확산에 따른 시스템 리스크 전파 경로가 될 수 있다는 전망이 나왔다. 한국은행은 24일 발표한 금융안정보고서에서 “비은행기관이 코로나19 확산에 따른 시스템 리스크의 전파 경로가 될 수 있어 정책 당국은 감독을 지속해 적절히 정책 대응을 해야 한다”고 밝혔다. 비은행금융기관의 기업대출은 1분기 321조 7000억원으로 집계됐다. 특히 경기 부진에 취약한 차주로 분류되는 중소법인(169조원), 개인사업자(121조원)에 대한 대출이 전체의 90.1%를 차지하고 있다. 한은은 코로나19 확산에 따라 이뤄진 대출 만기 연장, 이자 상환 유예 등 금융지원 정책이 끝나는 9월 이후에는 대출 부실이 확대될 수 있다고 봤다. 업종별로는 도소매업, 숙박음식업 등 코로나19로 영향을 받은 업종이 전체 대출의 18.4%를 차지했다. 경기 침체의 영향을 받는 부동산업, 건설업의 대출 비중은 55.6%에 달한다. 상업용 부동산 가격 조정 등이 이뤄지면 대출 부실화가 현실이 될 수도 있다. 비은행기관의 가계대출도 신용등급 7등급 이하의 저신용 차주 비중이 9.0%에 달하는 등 은행(2.2%)과 비교하면 높은 편이다. 특히 저축은행은 저신용 차주 비중이 23.7%, 여신전문금융회사는 13.2%를 차지한다. 또 금융시장 변동성이 커지는 상황에서 주식, 채권 등 금융상품투자, 부동산 등 대체투자를 포함한 비은행금융기관의 위험노출액은 1분기 기준으로 1266조원으로 집계됐다. 한은은 보고서에서 “금융상품투자 중에서는 보험사를 중심으로 해외 유가증권투자가 빠르게 증가했다. 해외 금융시장으로부터 위험 전이 가능성이 커진 것”이라며 “이후 대출 부실화와 같은 신용위험이 비은행금융기관의 주요 리스크로 부각될 가능성이 있다”고 진단했다. 홍인기 기자 ikik@seoul.co.kr
  • 카뱅 고객 8만여명,금리인하요구로 총30억원 이자 감면

    카뱅 고객 8만여명,금리인하요구로 총30억원 이자 감면

    지난 1년간 총 13만 건 넘게 수용지난해 1년 동안 카카오뱅크 금리인하요구권을 활용한 고객 8만여 명이 약 30억원의 이자감면 혜택을 받았다. 24일 카카오뱅크에 따르면 지난해 6월부터 올해 5월까지 1년 동안 대출 고객 8만 2000명이 금리인하요구권을 활용해 30억원 가량의 이자를 감면받았다. 금리인하요구권은 고객의 부채가 감소하고 승진 등의 이유로 소득이 증가해 신용등급이 상승하면 기존에 받던 대출 금리를 할인할 수 있도록 은행에 신청하는 제도다. 카카오뱅크는 대출 고객 누구나 기간이나 횟수 제한 없이 앱을 통해 편리하게 금리인하요구권을 신청할 수 있어 그 숫자가 빠르게 늘어났다고 해석했다. 카카오뱅크 관계자는 “카카오뱅크는 출범 때부터 카카오뱅크 앱을 통해 쉽고 간편하게 금리인하 요구권을 행사할 수 있도록 해오고 있다”고 말했다. 같은 기간 동안 수용된 카카오뱅크 금리인하요구권 건수는 총 13만 1823건으로 나타났다. 지난해 9월 전해철 의원실에서 발표한 자료에 따르면 2019년 1월부터 8월까지 8개월 동안 제1금융권의 금리인하요구권 수용건수는 총 14만9454건이다. 한 시중은행 관계자는 “사회생활을 활발히 하고 비대면이 익숙한 직장인들이 카뱅을 사용하기 때문에 주부나 고령층 등의 이용고객이 많은 시중은행에 비해 상대적으로 금리인하요구권 이용 빈도가 더 높을 수 있다”고 말했다. 윤연정 기자 yj2gaze@seoul.co.kr
  • “서민금융원 지원 받으세요” 클릭했더니 고금리 일수 대출

    “서민금융원 지원 받으세요” 클릭했더니 고금리 일수 대출

    코로나19 이후 불법 사금융 신고·제보 증가정부, 연말까지 불법 사금융 집중단속무등록 대부업 최고 이자 연 24%→연 6%로 “코로나19 자영업자 특별지원 대출은 서민금융원에서” 자영업자 A씨는 이런 내용이 적힌 문자메시지를 받고 나서 공공기관의 공적지원으로 착각해 해당 전화번호로 전화를 걸었다. 서민금융진흥원을 사칭한 불법 사금융 업체는 A씨에게 원금의 2배가 넘는 고금리로 일수 대출을 내준 뒤 꼬박꼬박 이자를 받아내고 있다. 정부가 이러한 불법 사금융을 근절하고자 오는 29일부터 연말까지 집중단속을 시행한다고 23일 밝혔다. 코로나19발 경제위기를 틈타 돈이 부족한 서민들을 상대로 불법 사금융을 시도하는 사례가 증가한 데 따른 조치다. 코로나19 확산 이후인 4월 법정 최고금리(연 24%) 위반, 불법 추심 등 불법 사금융 피해 신고·제보 건수는 하루 평균 35건으로 지난해 평균(20건)보다 절반 이상 늘었다. 5월에도 하루평균 신고·제보 건수가 33건으로 좀처럼 줄어들지 않고 있다. 최근에는 상품권 깡, 대리입금, 휴대전화 이용한 고금리 대출 등도 성행하고 있다. 정부는 신종 영업 수법을 포함한 온·오프라인 불법 대부 광고, 금감원의 피해 신고·제보 건, 수사기관의 자체 인지 범죄정보 등을 단속하게 된다. 단속에 적발되면 불법 이득은 적극적으로 몰수보전을 신청하고, 탈세업자 세무조사도 추진할 방침이다. 금감원과 과학기술정보통신부, 방송통신위원회 등은 불법 사금융 신종 수법과 불법 시도에 대한 신속 경보체계 운영에 협력하게 된다. 사회관계망 서비스(SNS), 인터넷 게시판 등을 활용한 온라인 불법 대부 광고와 문자, 명함, 현수막 형태의 오프라인 불법 광고도 차단한다. 집중단속과 함께 불법 사금융 예방을 위한 홍보와 제도 개선에도 나선다. 우선 무등록 대부업자가 받을 수 있는 법정 최고금리를 현행 연 24%에서 연 6%로 낮춘다. 무등록 대부업자는 영업 자체가 불법이지만, 대부업법상 합법적 금융업자와 같은 수준의 최고금리(연 24%)를 받을 수 있다. 연 6%가 넘는 이자에 대해서는 원금 변제로 충당할 수 있고, 이후 남은 금액은 차주가 부당이득반환 청구 소송 등을 통해 돌려받을 수 있게 된다. 이명순 금융위 금융소비자국장은 “불법 사금융은 원금 이외에 이자를 받지 못하도록 해야 한다는 의견도 있지만 다른 법체계와 연관성, 과잉 금지 원칙 등 고려해 6%로 정했다”고 설명했다. 원금에 연체 이자까지 합친 금액에 이율을 적용하는 방식도 사라지게 된다. 연 20% 이자에 100만원을 빌린 다음 갚지 못하면 120만원에 대한 이자(연 20%)를 다시 적용하지 못한다는 의미다. 또 무자료 대출 계약은 효력이 인정되지 않는다. 고금리와 불법 추심 피해자에 대해서는 온라인 구제신청 시스템 개설, ‘찾아가는 피해 상담소’(전통시장·주민센터 등) 운영을 통한 지원이 이뤄진다. 법률구조공단은 고금리·불법 추심 피해자에게 맞춤형 법률 상담과 채무자 대리인·소송 변호사를 무료로 지원한다. 홍인기 기자 ikik@seoul.co.kr
  • [씨줄날줄] 빚더미/전경하 논설위원

    [씨줄날줄] 빚더미/전경하 논설위원

    지난해 우리의 국내총생산(GDP)은 1919조원이다. 올해는 코로나19로 인해 경제가 마이너스 성장할 것이라는 전망이 우세하므로 올해 GDP는 지난해보다 줄어들 가능성이 높다. 반면 가계빚(가계신용)은 꾸준히 늘고 있다. 지난해 말 1600조원이던 가계신용은 지난 3월 말 1611조원으로 11조원이 늘었다. 가계신용은 가계대출에 아직 결제되지 않은 신용카드 사용액을 더한 금액으로 가계의 포괄적인 부채를 뜻한다. 가계신용은 3개월마다 발표되는데 6월 말 증가도 확정적이다. 6월 말 기준 가계신용은 8월 19일 발표된다. 코로나19로 가계자금 사정이 악화된 상황이라 마이너스통장 등 신용대출이 크게 늘었다. KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 개인 신용대출 잔액은 이달 들어 17일까지 1조 8685억원이 늘었다. 지난 3월 2조 2408억원이 늘어난 뒤 4월(4975억원)에는 주춤했지만 5월(1조 689억원)에도 1조원 이상 늘었다. 빚이라도 내서 코로나 보릿고개를 넘는 것이 필요하지만 문제는 속도다. 국제결제은행(BIS)은 한국의 GDP 대비 가계신용 비율을 지난해 4분기 기준 95.5%로 계산했다. 직전 분기(93.9%)보다 1.6% 포인트 높아진 것으로 이 오름폭은 홍콩과 함께 세계 43개 국가 중 가장 크다. 올해는 GDP는 줄어들고 빚은 늘었으니 GDP 대비 가계신용 비율은 더욱 높아진다. 빚더미에 앉으면 이자를 갚느라 소비가 안 이뤄져 경기 회복의 발목을 잡을 수 있다. 통계청이 3개월마다 발표하는 가계동향조사 결과가 대표적인 예다. 올 1분기 가계소득은 지난해 1분기보다 3.7% 늘었지만 가계지출은 4.9% 줄었다. 코로나19 여파로 음식숙박, 오락문화의 지출이 줄었기 때문이다. 하지만 이자비용은 7.2% 늘었다. 기업들도 상황이 어렵기는 마찬가지다. 은행권의 기업대출은 3월 18조 7000억원, 4월 27조 9000억원, 5월 16조원씩 늘었다. 4월 증가치가 2009년 관련 통계가 집계된 이후 가장 큰 규모이며 3월은 두 번째, 5월은 세 번째로 큰 규모이다. 당장은 대출로 버티고 있는 셈이다. 정부가 대규모 자금을 공급하고 있으니 빚은 더 늘어날 것이다. 지금은 코로나19로 대출상환이 지난 3월부터 6개월에서 1년가량 유예된 상태다. 이 유예기간이 끝나는 9월쯤 가계와 기업의 빚 문제가 심각해질 것이라는 우려들이 크다. 코로나19 사태가 어느 정도 진정되면 중앙은행의 기준금리가 오르기 시작할 테니 가계와 기업의 채무구조조정 등이 필요한 상황이 된다. 일부 법무법인들은 청산팀을 강화하고 있다. 코로나19로 벌어진 사태를 정리해야 하는 일들도 빚더미처럼 쌓여만 간다. lark3@seoul.co.kr
  • 개인사업자 올해 은행서 19조 더 빌렸다

    개인사업자 올해 은행서 19조 더 빌렸다

    지난해 같은 기간보다 2배 넘는 개인사업자 대출 증가폭가계대출 중 신용대출도 6월 들어 큰 폭으로 증가 개인사업자가 은행에서 빌린 돈이 지난해 말과 비교해 19조원 늘어난 것으로 나타났다. 21일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 국내 5대 시중은행의 개인사업자 대출 잔액은 이달 17일 기준 256조 5259억원이다. 지난해 말과 비교하면 19조 1199억원 증가했다. 지난해 같은 기간(2018년 12월 말~2019년 6월 말) 개인사업자 대출이 7조 7000억원 늘어난 것과 비교하면 증가 규모가 2배가 넘는다. 코로나19에 따른 경제위기로 경영 상황이 한계에 부딪힌 개인사업자들이 은행 빚을 늘린 것으로 풀이된다. 개인사업자 대출을 포함한 전체 중소기업 대출 잔액은 이달 17일 기준 474조 1140억원이다. 지난해 말과 비교해 30조원 정도 증가했다. 1월과 2월에는 전월 말 대비 증가 폭이 2조∼3조원대였지만 3월(5조 4000억원), 4월(8조 4000억원), 5월(7조 4000억원)에는 중소기업 대출이 급증했다. 기업 대출과 함께 가계대출도 가파른 증가세를 이어가는 가운데 이달 들어 신용대출은 큰 폭으로 증가한 것으로 나타났다. 저금리로 대출 문턱이 낮아진데다 코로나19, 부동산 대출 규제 등이 겹친 영향이 큰 것으로 분석된다. 5대 시중은행의 개인 신용대출 잔액은 이달 17일 기준 116조 5544억원으로 5월 말보다 1조 8685억원 증가했다. 지난 3월 2조 2408억원 늘어나면서 역대급 증가세를 기록한 신용대출은 4월(4975억원) 증가세가 주춤하다 5월(1조 689억원)에는 다시 늘어났다. 이달에도 이런 흐름이 유지되면 3월보다 더 큰 규모로 신용대출이 증가할 것이라는 전망이 나온다. 기업대출뿐만 아니라 가계대출까지 매달 기록적으로 증가하면서 부실 발생 등의 우려도 제기된다. 홍인기 기자 ikik@seoul.co.kr
  • 지난달 90조 넘은 전세대출…6·17규제 이후 증가세 둔화하나

    지난달 90조 넘은 전세대출…6·17규제 이후 증가세 둔화하나

    올해 들어 5개월 새 10조원 늘어난 전세대출3억원 이상 집 구매 시 전세대출 회수 등은 둔화 요인될 듯 정부의 ‘6·17 부동산 대책’으로 지난달 기준 91조원에 육박하는 전세대출의 증가세가 둔화할 것이라는 전망이 나온다. 19일 금융권에 따르면 지난달 신한·KB국민·하나·우리·NH농협은행 등 국내 5대 시중은행의 전세대출 잔액은 91조원으로 지난해 말(81조원)보다 10조원(12%) 늘었다. 지난 2~4월의 경우 매달 2조원씩 늘어나는 등 증가 속도가 빨라지고 있다. 하지만 다음달 중순부터는 투기지역·투기과열지구에서 시가 3억원이 넘는 아파트를 사면 전세 대출을 받을 수 없도록 하는 규제가 시행된다. 이에 따라 전세대출 증가세가 이전보다는 다소 둔화할 것이라는 전망이다. 시중은행 관계자는 “수도권 아파트의 가격을 감안하면 주택이 있는 사람은 전세대출을 사실상 받을 수 없게 된다”며 “전세대출이 급격하게 줄어들지는 않겠지만, 어느 정도 영향을 받을 수 밖에 없다”고 말했다. 최정욱 하나금융투자 연구원은 “전세대출은 보증이용 제한과 3억원 초과 아파트 구매 시의 전세대출 즉시 회수가 파급력이 다소 클 수 있다”며 “은행권의 전세대출 성장률 둔화가 불가피할 것”이라고 봤다.다만 그동안 전세대출이 급증한 요인을 고려하면 증가 속도가 가팔라질 것이라는 관측도 나온다. 올해 전세대출 급증은 지난해 12·16 부동산 대책과 코로나19발 경제위기 등으로 주택 실수요자들은 전세로 방향을 튼 영향이 크기 때문이다. 한국감정원에 따르면 서울의 아파트 전셋값은 지난해 7월 이후 현재까지 상승세가 이어지고 있다. 이번 6·17 부동산 대책으로 조정대상지역과 투기과열지구로 편입된 인천, 경기 서남부, 대전, 청주 지역에서도 전세로 방향을 틀고 관망하는 분위기가 조성될 가능성이 크다. 비규제지역은 무주택자 기준으로 집값의 70%까지 대출할 수 있지만, 조정대상지역은 9억원 이하 주택에 대해선 주택담보대출비율(LTV)이 50%, 9억원 초과분은 30%가 된다. 투기과열지구로 지정되면 LTV는 9억원 이하 40%, 9억원 초과분은 20%로 낮아진다. 반면 전세대출은 임차 보증금의 80%까지 빌릴 수 있다. 홍인기 기자 ikik@seoul.co.kr
  • 산은 회장 “생즉사 사즉생 없는 쌍용차… 돈만으로 못 살린다”

    산은 회장 “생즉사 사즉생 없는 쌍용차… 돈만으로 못 살린다”

    “기안기금 대상 아니지만 생존 가능성 고민” 지원 확답 없이 새달 900억 대출만기 연장 현산엔 ‘아시아나 인수’ 대면 재협상 촉구 “60년대 연애도 아니고 왜 편지 협의하나”심각한 경영난을 겪는 쌍용자동차의 공적 자금 지원 여부를 두고 주채권은행인 산업은행 이동걸 회장이 “돈만으로는 기업을 살릴 수 없다”고 말했다. 대주주인 인도의 마힌드라와 쌍용차 노사가 정부 지원을 호소하기 전에 자구 노력을 다해 회사의 지속 가능성을 입증해 보이라는 압박이다. 이 회장은 17일 온라인 언론 브리핑을 통해 “다양한 자료를 보며 쌍용차의 생존 가능성에 대해 고민하고 있다”면서 이렇게 말했다. 쌍용차 노사가 모든 것을 내려놓고 ‘생즉필사 사즉필생’(生則必死 死則必生·살려고 하면 죽고, 죽으려 하면 산다)의 자세를 보여야 하는데 그렇지 못하다는 얘기다. 쌍용차는 산은으로부터 1900억원을 대출받았다. 또 산은이 운영을 총괄하는 기간산업안정기금(기안기금·총 40조원 규모)의 지원도 바라고 있다. 최대현 산은 기업금융부문 부행장은 브리핑에서 “쌍용차는 현재 기준상 기안기금 지원 대상이 아니다”라고 말했다. 기안기금은 코로나19 여파로 일시적인 유동성 문제를 겪는 업체에 지원하는 게 목적인데 쌍용차는 12분기 연속 적자를 내는 등 만성적 경영난을 겪어 왔기 때문이다. 다만 최 부행장은 “쌍용차가 지원받으려면 책임 주체가 의지를 가지고 노력을 해야 하고, 회사의 지속 가능성도 확인돼야 한다”면서 “두 전제가 충족되면 정부와 지원 방안을 협의해 볼 것”이라고 말했다. 또 “다음달 쌍용차가 갚아야 할 대출금 900억원을 회수하는 일은 없을 것으로 판단된다”며 만기 연장의 뜻을 밝혔다. 산은 경영진의 이날 발언은 정부 지원을 막연히 재촉하는 쌍용차 측에 ‘돕지 않을 수도 있다’는 뉘앙스를 내비쳐 대주주와 노사의 태도 변화를 촉구하려는 의도로 보인다. 산은은 또 HDC현대산업개발(현산)의 아시아나항공 인수 문제를 두고는 현산 측이 재협상 테이블로 나와야 한다고 촉구했다. 최 부행장은 “저희는 대면 협상을 요구했지만 현산 측으로부터 회신을 받은 것이 없다”고 말했다. 또 이 회장은 상호 신뢰의 중요성을 언급하며 “(현산이) 서면 협의를 얘기했는데 60년대 연애도 아니고 무슨 편지를 하느냐”고 비판했다. 산은은 “(현산이) 아시아나항공의 부채가 최근 4조 5000억원이나 증가했다”고 주장한 데 대해서는 “회계 기준 변경 때문에 부채가 늘어난 것이고, 증가액도 현산 측이 과대하게 산정했다”고 반박했다. 최 부행장은 또 이 회장이 최근 박정원 두산그룹 회장을 만난 사실을 소개하면서 “(박 회장이) 신속히 자구 계획을 이행하고 에너지 기업으로 가겠다고 했다”고 했다. 유대근 기자 dynamic@seoul.co.kr
  • ‘임대차 3법’이 뭐길래… 서울 전셋값 고공행진

    ‘임대차 3법’이 뭐길래… 서울 전셋값 고공행진

    서울 강남구 래미안대치팰리스 전용 84㎡는 지난 4월 전세가 12억 6000만원(34층)에 거래됐는데 지난달 29일엔 16억원(6층)에 나갔다. ‘타워팰리스2차’(전용 195㎡)는 이달 3일 24억원(35층)에 전세 계약이 체결돼 신고가를 기록했다. 몇 달 전 계약보다 4억원이나 오른 것이다. 강남3구(강남·서초·송파)만이 아니다. 서울 주요 지역의 전셋값이 ‘고공행진’ 중이다. 한국감정원에 따르면 서울의 아파트 전세가격은 지난 8일 기준 전주보다 0.06% 상승하며 무려 50주 연속 상승세를 이어 가고 있다. 또 월별로 살펴보면 지난해 12월 0.04%에서 올해 1월 0.50%, 2월 1.10%, 3월 1.57%, 4월 1.81%, 5월 1.97% 등 점차 상승폭도 커지고 있다. 강남구 공인중개사사무소 대표는 “경기침체 우려와 보유세 부담 영향으로 요즘엔 반전세나 월세로 바꾸겠다는 집주인들도 늘고 있다”고 말했다.하지만 ‘날개’ 단 서울 전셋값은, 코로나19에 따른 경기침체와 대출규제로 전세 수요가 많아지며 매물이 감소한 것도 배경이지만 세입자를 보호하기 위해 만든 이른바 임대차 3법(전월세신고제, 계약갱신청구권, 전월세상한제) 개정안 이슈도 크다. 정책이 시행되기 전에 집주인들이 가격을 미리 많이 올려 받으려고 해서다. 더불어민주당 박주민 의원과 윤후덕 의원이 주택임대차보호법 개정안을 최근 발의했다. 특히 박 의원이 대표 발의한 개정안은 현재까지 발의된 관련법 중 가장 강력한 규제 방안이다. 계약갱신청구권의 경우 다른 개정안에서는 통상 2년인 전세계약 기간을 한 차례 더 보장해 4년간 거주하게 하는 정도인데 박 의원이 제안한 개정안은 세입자가 원할 경우 아예 무기한으로 계약을 갱신할 수 있는 방안을 담았다. 일명 ‘전월세무한연장법’이다. 하지만 논란이 분분하다. 집주인이 내보내기 힘든, 골치 아픈 전세 세입자 대신 월세로 바꾸거나 아예 처음부터 전세보증금을 확 올려 받을 수 있어서다. 오랫동안 거주하는 사람은 세입자인데 정작 집주인은 재산세와 종합부동산세 등 보유세를 내야 한다는 점도 있다. 윤 의원은 지난 8일 임차인이 1회에 한해 계약갱신청구권(2년+2년)을 행사할 수 있고 임대료 증액상한을 5%로 묶는 내용의 주임법을 대표발의했다.법안의 당초 취지는 주거안정인데 단기적으로 보면 오히려 실거주자의 부담이 더 커지고 있다는 지적이 제기된다. 임대차 3법이 시행되면 수익을 보장받기 어려워진 임대사업자들이 시장을 떠나고, 공급이 불안정해져 오히려 세입자 부담이 커질 수 있다. 입주물량 감소와 청약 대기수요 증가, 제로금리에 가까운 저금리 기조 등 여러 요인이 겹치면서 올 하반기 본격적인 이사철을 앞두고 ‘전세대란’이 올 수 있다는 우려도 나온다. 이 때문에 주택 전셋값 기준으로 정말 보호받아야 할 세입자의 범위를 정하고 적용 대상을 구분할 필요가 있다는 조언도 나온다. 송승현 도시와 경제 대표는 “3기 신도시와 공공재개발 이슈, 임대차시장의 임차인 안전장치 보강, 축소된 대출 규모, 세금 부담으로 전세 수요가 늘고 있다”면서 “문제는 전세 부족으로 수도권으로 수요가 몰리면서 수도권 주택가격이 서울의 주택값을 밀어올릴 수 있다는 것”이라고 지적했다. 예컨대 조정대상지역에 해당하는 광교신도시 등은 투기지역 및 투기과열지구와 비교해 고가주택 대출규제에서 서울보다 자유로운 만큼 ‘풍선효과’가 나타나고 있어 서울의 대출 규제를 완화하거나 일부 조정대상 지역의 규제를 더 강화해야 한다는 것이다. 백민경 기자 white@seoul.co.kr
  • 15일 청약 앞둔 ‘상도역 롯데캐슬’ 수요자 몰리나

    15일 청약 앞둔 ‘상도역 롯데캐슬’ 수요자 몰리나

    서울의 청약경쟁은 더 치열해지며 서울에서 내집 마련을 하려는 수요자들의 고민이 깊어지고 있다. 최근 청약접수를 받은 서울 동작구 ‘흑석리버파크자이’에는 청약가점 만점자가 등장했다. 전용면적 59.98㎡로 최고 가점 84점, 최저 가점은 70점이며, 평균은 74.56점이다. 청약 가점 만점은 무주택 기간 15년 이상(32점), 부양가족 6명 이상(35점), 청약통장 가입 기간 15년 이상(17점)이어야 나올 수 있는 점수다. 일부 수요자들은 ‘시간이 지나면 점수가 높아지겠지’라는 기대를 하기도 하지만 이 또한 녹록하지 않다. 청약통장 가입자들과 1순위 통장은 계속 늘어나고 있기 때문이다. 한국감정원 청약홈 자료를 살펴보면 지난해 12월 말 589만 8345명이었으나 2020년 1월 591만 3388명, 2월 592만 9308명, 3월 594만 8234명, 4월 597만 1446명으로 빠른 증가세를 보이고 있다. 신규 가입자 수도 2월 1만 5920명에서 3월 1만 8926명, 4월 2만 3212명으로 증가 폭이 확대되고 있다. 흑석리버파크자이 당첨자 발표로 낙첨자들의 향방에도 이목이 쏠리고 있다. 낙첨자만 3만여명에 달해 오는 15일 1순위 청약을 받는 ‘상도역 롯데캐슬’의 분양에 활기를 넣어줄것이라는 분석이다. ‘상도역 롯데캐슬’은 서울 동작구 상도동에 위치하며, 지하 5층~지상 20층, 13개동, 전용면적 59~110㎡, 총 950가구 규모로 이 중 474가구가 일반분양으로 공급된다. 전용면적별 가구수는 ▲59㎡ 167가구, ▲74㎡ 176가구, ▲84㎡ 99가구, ▲110㎡ 32가구다. 상도역 역세권 입지로 교통이 편리하다. 서울 지하철 7호선 상도역과는 약 150m 거리로 7호선 논현, 강남구청 등 강남의 주요 업무지역을 환승 없이 편리하게 이용할 수 있다. 또한 작년 4월 서리풀터널이 개통하면서 강남 접근성이 대폭 개선돼 강남역까지 약 20분대로 이동이 가능하다. 이외에도 지하철 1호선과 9호선 환승역인 노량진역과도 가까워 용산, 시청, 종로 등 강북 주요 지역과 여의도로의 출퇴근도 쉽다. 뛰어난 상품성도 장점이다. 단지 곳곳에는 롯데캐슬의 차별화된 설계와 다양한 무상옵션, 고품격 커뮤니티 시설이 도입될 계획이다. 각 동 지하층에는 레저용품이나 계절용품을 보관할 수 있는 세대별 전용창고가 공급된다. 또 각 세대의 시스템에어컨, 빌트인김치냉장고, 스마트오븐, 하이브리드쿡탑, 현관중문 등 다양한 옵션상품과 발코니 확장이 무상으로 제공된다. 분양조건은 계약금 10%, 중도금 10%, 잔금 80%다. ‘상도역 롯데캐슬’은 일부 가구를 제외한 나머지 가구는 15억이 넘지 않기 때문에 입주 시 무주택 및 1주택 처분 조건으로 주택담보대출이 가능하다. 사이버모델하우스는 지난달 22일부터 롯데캐슬 홈페이지를 통해 운영중이며, 오는 15일 해당 1순위, 16일 기타 1순위 청약접수를 진행한다. 사업주관사는 태려산업 주식회사이며, 시공사는 롯데건설이다. 온라인뉴스부 iseoul@seoul.co.kr
  • 기재부 차관 “수출 기업 대출 만기연장과 긴급안정자금 대출 추진”

    기재부 차관 “수출 기업 대출 만기연장과 긴급안정자금 대출 추진”

    김용범 기획재정부 제1차관이 “기업 수출환경 개선을 위해 가용 정책수단을 총동원하고 대출 만기 연장, 긴급경영안정 자금 대출 등 수출기업의 긴급 자금 수요 지원을 추진하겠다”고 밝혔다. 김 차관은 12일 오전 서울 광화문 정부서울청사에서 열린 제14차 혁신성장 전략점검회의 겸 정책점검회의에서 “코로나19 재확산 가능성, 미·중 갈등 등 수출 리스크 요인이 산재했다”면서 이 같이 말했다. 전날 발표한 6월 1~10일 수출입 동향에 다르면 우리 수출액은 123억 달러로 전년동기대비 20.2% 증가했다. 하지만 일평균 수출은 15억 4000만달러로 9.8% 줄었다. 김 차관은 “6월 들어 주요국 봉쇄조치 완화, 경제활동 재개 영향 등으로 실적이 크게 증가했고 조업일을 고려한 일평균 수출도 한자리수 감소에 그치는 등 비교적 양호한 모습”이라며 “대중국 수출뿐 아니라 4~5월 급감한 미국·EU(유럽연합) 수출도 큰 폭으로 개선된점은 고무적”이라고 평가했다. 김 차관은 “대출 만기연장, 긴급경영안정자금 대출 등 수출기업의 긴급 자금수요 지원을 차질 없이 추진할 것”이라며 “비대면 마케팅을 통한 판로개척과 통관·출입국 문제 등 현장애로도 적극 해소하겠다”고 강조했다. 이달초 발표한 하반기 경제정책방향에서 제시한 한국판뉴딜 추진, 글로벌 공급망(GVC) 혁신전략, 포스트 코로나대비종합대책 등은 일정대로 후속 대책을 마련할 예정이다. 그는 “법률 개정이 필요한 주요 입법과제들과 3차 추경 사업들은 추경이 국회를 통과되는 즉시 추진되도록 사전 준비에 만전을 기할 것”이라며 “시행령 개정, 사업 집행 등 부처 차원에서 추진 가능한 과제들도 3분기 내 최대한 완료하겠다”고 설명했다. 세종 하종훈 기자 artg@seoul.co.kr
  • ‘코로나19’ 개인·기업 저축은행 대출 몰려…4월 한달 1조원 더 빌렸다

    코로나19 여파로 경기침체가 장기화하는 가운데 저축은행 여신 잔액이 4월 한 달간 1조원이나 늘어난 것으로 나타났다. 12일 한국은행 경제통계시스템에 따르면 지난 4월 말 기준 국내 저축은행 여신 총잔액은 68조 2792억원이다. 3월 말 67조 658억원과 비교하면 한 달 새 국내 기업과 개인이 저축은행에서 빌린 돈이 1조 2134억원 늘었다. 2015년 1월 이후 저축은행 총여신의 전월 대비 증가액이 1조원을 넘긴 건 2018년 1월과 올해 4월, 두 번뿐이다. 2018년 1월은 여신금융기관이 대출자에게 받을 수 있는 법정 최고금리가 연 27.9%에서 24.0%로 낮아지기 전 마지막 달이었다. 저축은행이 마지막으로 고금리 대출을 적극 유치한 시기다. 지난달 저축은행 대출이 폭증한 건 코로나19 영향이 컸다. 김승훈 기자 hunnam@seoul.co.kr
  • 무역전쟁에 내수회복 전력… 천덕꾸러기서 新성장동력된 노점상

    무역전쟁에 내수회복 전력… 천덕꾸러기서 新성장동력된 노점상

    지난 1일 오전 중국 동부 산둥(山東)성 옌타이(煙臺)의 허름한 주택가. 이곳의 맵고 얼얼한 맛의 무침요리 노점인 ‘쑤자마라반’(蘇家麻辣拌)을 리커창(李克强) 중국 총리가 불쑥 찾았다. 양회(兩會·전국인민대표대회와 전국인민정치협상회의)를 끝낸 뒤 첫 현지시찰 일정이었다. 리 총리는 코로나19 사태로 지난 몇 달간 수입이 얼마나 줄었는지, 직원들의 임금은 잘 챙겨 주고 있는지 등 영업 상황을 꼬치꼬치 물었다. 그러면서 “노점 경제는 중요한 일자리 창출원이자 가오다상(高大上·고급, 품위를 뜻하는 신조어)과 같은 중국의 생기(生機·삶의 희망)”라고 각별한 애정을 보이며 추켜세웠다. 그의 이 같은 행보에 대해 “많은 중저소득 계층이 창업을 통해 부자가 될 수 있다는 희망을 보여 준다”며 “중앙정부가 단속과 정리의 대상으로만 여겼던 노점 영업에 전면적으로 숨통을 틔워 주겠다는 새로운 정책 방향을 공식화한 것으로 해석된다”고 중국 경제매체 차이신(財新) 등이 4일 보도했다. ●단속 대상서 ‘상전’ 대접받으며 육성 중국에서 노점상이 돌연 ‘상전’ 대접을 받고 있다. 중국 경제가 코로나19 사태로 큰 충격을 받은 가운데 고용과 내수 진작을 위해 중국 정부가 그동안 단속 대상이던 노점상과 소상인 영업을 갑작스레 적극 권장하고 나섰기 때문이다. 관영 신화통신 등도 중국에서 ‘노점 경제 열풍’이 불고 있다고 보도했다. 국무원은 “길거리 경제와 노점 영업, 이동 상점 등을 올해는 문명도시 평가 항목에서 제외한다”고 선언했고 노점상 제한을 완화하면 5000만개의 일자리가 생길 것이라는 희망 섞인 전망도 내놓고 있다. 도시 미관을 해친다는 이유로 규제해 온 노점상을 양성화해 ‘노점 경제’를 중국 경제의 새 성장동력으로 육성하겠다는 것이 중국 정부의 복안이다. 중국에서 노점상이 ‘대접’을 받은 것이 처음은 아니다. 1976년 문화혁명이 끝나고 농촌 지역으로 하방(下放·지식인을 농촌·노동 현장으로 내려보냄)됐던 지식 청년들이 도시로 되돌아왔다. 이들은 취업이 어렵자 좌판을 펴고 음식 등을 팔기 시작했고 정부는 묵인했다. 개혁개방 이후 경제가 급속 성장하며 경제 수준이 높아진 1990년대 후반부터 중국 정부가 ‘도시 정비’를 내세워 노점 단속을 실시하면서 대도시에서 노점 찾기가 어려워졌다. 노점 경제가 다시 주목받는 것은 중국 경제 상황이 그만큼 어렵다는 방증이다. 코로나19 사태에 따른 경제 충격으로 심각한 고용 문제에 부닥친 것이다. 코로나19가 진정 국면에 접어들면서 산업생산 등 일부 지표가 회복세를 보이지만 민생 안정의 핵심 지표인 도시 실업률은 최고치인 6.0%를 오르내리고 있다. 가뜩이나 중국의 실업률에는 취약계층인 농민공(農民工·도시 이주 농촌 노동자)의 고용 동향이 제대로 반영되지 않고 있다는 비판이 제기된다. 때문에 중국 정부는 올해 전인대에서 사상 처음으로 경제성장률 목표치를 제시하지 못했다. 해외 경제전문기관들은 중국이 올해 기껏해야 1%대 초반대의 성장률을 기록할 것으로 내다본다. 중국 정부는 올해 도시 실업률 목표와 도시 신규 취업자 목표를 지난해보다 후퇴한 각각 6.0%, 900만명으로 잡았는데 이는 올해 고용 안정 유지가 녹록지 않은 상황임을 인식하고 있음을 보여 준다. 사정이 이렇다 보니 중국 정부는 정책의 최우선 목표로 고용 안정과 기본 민생 보장을 제시했다. 코로나19 사태와 미국과의 갈등 격화라는 대외 불확실성이 여전한 만큼 중국은 대외 수출보다는 내수 확대를 통한 경기회복에 정책의 초점을 맞추고 있다. 그러나 투자나 생산지표와 달리 소비지표 회복이 가장 더뎌 이를 타개하기 위해 중국 정부가 노점 경제를 들고 나온 것이다.●저소득층 실업률 줄이고 관광·야간 경제 활성화 경제 전문가들은 저소득 소비계층 중심의 노점 경제를 살리면 전통시장과 관광경제, 야간경제가 살아나고 이는 내수 회복을 앞당기는 효과를 가져올 것이라고 분석한다. 특히 노점은 소자본으로 시작할 수 있다는 이점이 있다. 저소득층과 자본이 부족한 청년들이 생계를 위해 진출하기 쉬운 사업 ‘모델’인 셈이다. 소비자 입장에선 노점에서 싼 음식과 물품을 구매할 수 있기 때문에 지갑을 열기가 더욱 쉽다. 일자리 창출, 저소득층 소득 보장과 소비 촉진의 효과를 모두 추구할 수 있다는 차원에서 노점의 가치가 재평가되고 있는 것이다. 노점 경제를 가장 먼저 활성화한 곳은 쓰촨(四川)성 청두(成都)다. 청두시는 코로나19 상황이 완화된 3월부터 ‘교통에 지장을 주지 않을 경우 도로를 점유해 노점을 할 수 있다’는 지시를 내리고 2000개 넘는 노점 허용 구역을 지정했다. 리 총리는 지난달 28일 전인대 폐막 내외신 기자회견에서 “영세기업과 노점 경제가 고용 안정에서 중요한 역할을 한다”며 청두에 지난 두 달간 3만 6000개의 노점 가판대를 설치해 10만개의 일자리를 창출한 사례를 대대적으로 홍보했다. 이에 따라 충칭(重慶)시와 상하이(上海)시, 광둥(廣東)성 광저우(廣州), 저장(浙江)성 항저우(杭州), 장쑤(江蘇)성 난징(南京), 랴오닝(遼寧)성 다롄(大連), 산시(陝西)성 시안(西安), 후난(湖南)성 창사(長沙), 허난(河南)성 정저우(鄭州), 후베이(湖北)성 우한(武漢), 산둥성 칭다오(靑島) 등 중국 주요 도시가 노점 영업을 위한 구역을 거리에 조성하는 등 노점 경제 살리기에 총력전을 펼치고 있다. 코로나19로 지역경제에 직격탄을 입은 후베이성 이창(宜昌)시의 경우 오는 7월 31일까지 매일 저녁 6시부터 다음날 새벽 6시, 공휴일에 주요 상권 9곳을 노점상 영업 구역으로 지정해 잡화 및 먹거리 장사를 하도록 허용했다. 충칭시는 1만㎡(약 3025평)의 영업 공간을 마련해 노점상들에게 무료로 제공하기도 했다. ●알리바바 등 대기업까지 노점상 지원사격 중국의 대기업들도 노점상 지원에 나섰다, 가전 유통업체인 쑤닝(蘇寧)그룹은 중국 전역의 야시장 노점상들에게 자사 매장의 냉동고를 활용한 보관 공간을 제공하겠다고 약속했다. 텅쉰(騰訊·Tencent), 알리바바(阿里巴巴), 징둥(京東·JD닷컴) 등 정보기술(IT) 대기업들은 앞다퉈 노점상과 소상인들에 대한 지원책을 내놓았다. 홍콩 사우스차이나모닝포스트(SCMP)에 따르면 텅쉰그룹의 소셜네트워크서비스(SNS) 플랫폼인 웨이신(微信)은 코로나19 사태로 타격을 입은 중소기업을 돕기 위해 ‘생기 프로젝트’를 가동하겠다고 밝혔다. 웨이신은 이 프로젝트를 통해 중소기업의 디지털화를 지원하고 중소기업을 대상으로 보조금·사업 지도·마케팅 지원 사업을 할 방침이라고 밝혔다. 중국 최대 전자상거래 기업인 알리바바그룹의 금융 자회사 알리페이도 “소규모 사업자를 돕겠다는 우리의 2020년 계획에 따라 디지털 활동을 통해 그들의 수입을 20% 늘리고, 온라인 대출을 20% 올릴 것을 약속한다”고 공언했다. 2위 전자상거래 업체인 징둥 역시 중소사업자와 노점상, 소규모 점포주 등을 돕기 위한 지원책을 내놓았다. 징둥은 500억 위안(약 8조 5000억원) 규모의 제품을 구매할 것이라며 이를 위해 소규모 사업자 1명당 10만 위안을 무이자로 빌려주겠다고 약속했다. 그러나 노점 활성화 정책이 중저소득 계층의 생계난을 어느 정도 해결해 줄 수는 있겠지만 커다란 경제 효과를 기대하기는 어려울 것이란 지적도 나온다. 양전위(楊震宇) 중위안(中原)증권 애널리스트는 “(노점상에 대한) 완화된 정책이 수요와 공급 양측을 모두 증가시킬 것”이라면서도 “노점 경제는 단지 거시경제 문제 해결의 수많은 수단 중 하나일 뿐이라는 점에서 투자자들은 맹목적으로 따라붙으려 하면 안 된다”고 지적했다. khkim@seoul.co.kr ■이 기사는 서울신문 홈페이지에 연재 중인 ‘김규환 기자의 차이나 스코프’를 재구성한 것입니다. 인터넷에서 ‘김규환 기자의 차이나 스코프’(goo.gl/sdFgOq)의 전문을 만날 수 있습니다.
  • 美 그레이트 디커플링…부자 웃고 빈자 웁니다

    美 그레이트 디커플링…부자 웃고 빈자 웁니다

    금융시장에 유동성 쏠려… 빈부차 심화미국 나스닥지수가 10일(현지시간) 1만 20.35를 기록하며 1971년 출범 후 49년 만에 최고치를 기록했다. 미 연방준비제도이사회(연준)가 이날 2022년까지 제로금리 유지를 시사하면서 최근 상승세에 탄력이 붙었다. 반면 연준의 발표에는 “미국 경제 회복 속도가 매우 불확실하다”는 냉정한 진단이 깔려 있다. 연준은 올해 미국 경제성장률 전망치를 기존의 2.0%에서 6.5% 역성장으로 8.5% 포인트나 내렸다. 실업률도 9.3%로 전망했다. 이에 금융시장과 실물경기의 ‘그레이트 디커플링’(Great Decoupling·엄청난 비동조화)이 나타나고, 소비·생산이 아닌 금융으로 유동성이 쏠린다는 우려가 커지고 있다. 가난한 이들은 경기침체 국면에서 실업과 빚에 허덕이고 부유한 이들은 금융투자로 수익을 늘리며 부익부 빈익빈이 심화된다는 분석도 있다. 연준은 10일 연방공개시장위원회(FOMC) 정례회의에서 만장일치로 연방 금리를 현행 제로금리(0.00~0.25%)로 유지하기로 했다. 향후 금리 전망을 보여 주는 점도표에서는 2년 뒤까지 제로금리가 유지될 것임을 시사했다. 금리 변동을 걱정하지 말고 경제활동에 집중하라는 취지다. 연준은 사실상의 무제한 양적완화 기조도 재확인했다. 연준의 엄중한 상황 인식에 이날 다우지수는 1.04% 내렸고, S&P500지수는 0.53% 하락했다. 모틀리풀은 “실업급여 지원이 7월 말에 끝나면 임대료나 주택담보대출 연체가 급격히 증가할 것”이라며 “지난 4월 미국의 개인저축률이 33%로 최고치였는데 소비하지 않는 것은 나쁜 징조”라고 했다. 하준경 한양대 경제학과 교수는 “공급한 돈이 실물경제가 아닌 금융시장에서 자산 가격만 올린다면 빈자와 부자의 격차가 심해진다. 한국 정부도 재정정책으로 유동성이 생산적으로 쓰이도록 유도할 필요가 있다”고 말했다. 이경주 기자 kdlrudwn@seoul.co.kr윤연정 기자 yj2gaze@seoul.co.kr
  • 생애자산관리 승부처 40대, 4대 재무 이슈를 챙겨라

    생애자산관리 승부처 40대, 4대 재무 이슈를 챙겨라

    부채 40% 넘으면 저축·투자 거의 불가능 실거주 목적 주택 대출 DTI 30% 바람직 퇴직금은 일시금 수령보다 IRP에 적립 연금계좌, 수익률 등 고려 하나로 통합 자녀교육비·노후 준비 합리적 균형 필요가구경제의 주축을 이루는 30대부터 50대 중 40대는 자산관리의 가장 핵심 연령대다. 30대는 경제생활을 시작한 지 얼마 안 됐고, 50대는 은퇴를 앞두고 있기 때문이다. 대부분 온전하게 경제생활에 나선 40대는 노후 준비(Pension), 주택 마련(Place), 자녀 교육(Private Education), 재산 증식(Property) 등 ‘4대 재무 이슈’(4P)를 챙겨야 하는 자산관리의 승부처가 될 수 있다. 10일 NH투자증권 100세시대연구소에 따르면 지난해 기준 40대 가구는 평균 3억 6278만원의 순자산을 보유하고 있다. 금융자산 1억 2973만원과 실물자산 3억 3994만원으로 이뤄진 총자산은 4억 6967만원이다. 부채는 1억 689만원으로 금융부채 8245만원과 임대보증금 2444만원으로 이뤄졌다. 이는 40대가 30대나 50대보다 자산관리 성적에서 우위에 있다는 것을 보여 준다. 2018년 대비 순자산은 4.6% 늘었고, 소득은 4.5% 증가했다. 특히 연간소득(7425만원)에서는 50대를 제치고 가장 많은 소득을 올렸다. 객관적인 수치로는 자산관리 성적이 양호해 보이지만 생애자산관리 측면에서는 고민거리가 생기는 연령대가 40대다. 30대에는 종잣돈을 만들고 40대에는 재산 증식을 위한 적극적 노력을 해야 50대 이후 인생 후반기에 경제적 부담을 덜고 살아갈 수 있는 만큼 40대는 생애자산관리에서 중요한 시기다. 40대 중산층 가구의 주된 저축 목적은 노후대책(54.8%)이 1순위로 꼽혔다. 주택 마련과 자녀 교육(14.8%)이 공동 2순위를 기록했고 부채 상환(13.9%)이 뒤를 이었다. 우선 노후대책을 위해선 늦어도 40대부터는 일정 수준의 연금자산을 모아야 한다. 중간에 절대 깨뜨리지 말고 연금저축의 경우 여력이 안 된다면 적립을 잠시 중단하면 된다. 또 퇴직금은 이직 등의 경우에도 일시금으로 수령하지 말고 개인형 퇴직연금(IRP)에 적립해 반드시 노후자산으로 남겨 둬야 한다. 연금계좌는 가급적 한 개 또는 두 개의 계좌로 모으는 것이 좋다. 연금계좌를 여러 개로 분산하면 관리가 힘들고 수익률도 좋지 않을 가능성이 생기기 때문이다. 계좌가 여러 개 있다면 계좌 이전 제도를 통해 세제상 불이익 없이 금융회사를 옮길 수 있다. 마지막으로 연금자산은 장기적으로 노후를 대비하는 자산인 만큼 수익성을 제고해야 한다. 그러기 위해서는 실적배당형 운용 비중도 늘려 가야 한다. 40대의 입사 시기는 외환위기 시절부터 출발해 다른 세대에 비해 자산 증식이 쉽지 않은 세대 특성을 보인다. 주택 마련과 부채 상환, 노후 준비의 균형이 필요하고 무리한 대출은 피해야 한다. 실거주 목적이라면 주택은 지금이라도 사는 것이 바람직하다. 주택 가격은 비탄력적이라 주가처럼 단기간 내에 상승 이전 수준까지 떨어지긴 힘들다. 실거주 목적의 한 채라도 대출을 이용한다면 총부채상환비율(DTI)은 30% 선으로 고려하는 게 좋다. 평균적인 중산층을 기준으로 했을 때 소득에서 다른 부채가 없다는 가정하에 평균 생활비를 제외하고 남은 비율은 40% 전후가 된다. 부채가 40% 선을 넘으면 미래를 위한 저축이나 투자가 거의 불가능해지기 때문이다. 40대 가구는 소비지출 항목 중 교육비 비중이 15.5%로 가장 높아 자녀 교육비 부담이 큰 시기다. 초·중·고교생 4명 중 3명이 사교육을 받고 있으며 학생 1인당 월평균 사교육비는 42만 9000원이다. 자녀가 2명이면 가구소득의 18%를 사교육비로 지출한다. 40대 가구가 교육비를 우선 지출하다 보면 중요하지만 당장 급하지 않은 노후 준비를 미루는 것이 문제다. 노후에 자녀의 경제적 지원을 기대하기 어렵다는 점에서 자녀 교육과 노후 준비 사이에 합리적 균형이 필요하다. 강윤혁 기자 yes@seoul.co.kr
  • 입법조사처 “코로나19로 달러조달비용 급격히 상승했다”

    입법조사처 “코로나19로 달러조달비용 급격히 상승했다”

    “코로나19로 인한 불확실성의 증대로 금융시장 투자자들은 좀더 안정적인 쪼긍로 투자처를 변경해 시장에의 달러 공급은 감소하는 등 달러조달비용이 급격히 상승했다”입법조사처는 10일 발표한 ‘코로나19로 인한 외환스왑시장에서의 달러조달비용의 추이와 시사점’이처럼 밝혔다. 입법조사처는 이어 “특히 최근 코로나19 팬데믹 이후 초단기 달러대출 금리가 급격히 상승하는 등 유동성 위기를 겪으며 달러 수요는 증가했다”고 덧붙였다. 입법조사처는 보고서에서 “세계적으로 달러자금에 대한 수요는 1년 이하 단기 만기인 장외 파생상품 거래의 증가 및 다양한 해외 자산을 보유한 연금, 펀드, 보험회사 등 기관투자자들의 달러 헤지수요의 상승으로 증가하고 있는 반면, 달러 공급에 관해서는 달러 강세의 지속으로 리스크 수용 기피 경향이 강해지는 등 공급부족의 압박을 받고 있는 상황이다”라고 설명했다. 또 입법조사처는 “최근 이런 달러조달비용의 급격한 상승은 금융영역 자체의 문제에서 비롯된 것이 아니라 감염병 확대로 실물경제가 둔화돼 발생했다는 특수성이 있다”고 말했다. 이어 입법조사처는 “코로나19로 인한 불확실성이 그 어느 때보다 큰 상황에서 향후 달러조달비용에 관해 예측하지 못한 변수에 의한 결정 가능성도 있다”고 경고했다. 끝으로 입법조사처는 “달러조달을 원활히 하는 단기적 유동성 강화 대책 뿐만 아니라 실물경제의 회복을 지원하도록 경제주체의 지속적 활동을 뒷받침할 수 있는 광범위한 정책적 도전이 필요한 것으로 보인다”고 밝혔다.
  • 빚으로 버티기…기업대출 5월 기준 최대폭 증가

    빚으로 버티기…기업대출 5월 기준 최대폭 증가

    기업 대출 지난달에도 역대 3번째 큰 폭으로 늘어대기업 증가폭은 둔화…中企는 높은 증가세 유지 코로나19로 자영업자, 중소기업 등 기업 대출이 지난달에도 16조원 늘어난 것으로 나타났다. 4월보다 증가폭은 둔화했지만, 5월 기준으로는 통계 작성 이후 증가 규모가 가장 컸다. 한국은행이 10일 발표한 ‘5월 중 금융시장 동향’에 따르면 지난달 은행권 기업대출이 1달 전보다 16조원 증가한 945조 1000억원으로 집계됐다. 증가 폭은 통계 작성이 시작된 2009년 6월 이후 역대 세 번째로 큰 규모다. 대기업 대출은 4월(11조 2000억원)보다 크게 감소한 2조 7000억원이었고, 중소기업 대출은 전월보다 13조 3000억원 증가한 것으로 나타났다. 한은 관계자는 “대기업 대출은 증가 규모가 큰 폭으로 줄었지만, 중소기업 대출은 중소법인·개인사업자의 운전자금 수요, 정부·은행의 지원 등으로 높은 증가세를 유지했다”고 말했다. 지난달 은행권 가계대출 잔액은 5조원 늘어난 920조 7000억원으로 집계됐다. 가계대출 증가 규모는 지난해 같은 달(5조원), 올해 4월(4조 9000억원)과 큰 차이는 없었다. 가계대출 중 주택담보대출은 전월보다 3조 9000억원 증가했고, 신용대출·마이너스통장 대출 등을 포함한 기타대출은 1조 2000억원 늘었다. 홍인기 기자 ikik@seoul.co.kr
  • [속보] 기업대출 5월 기준 최대 증가…가계대출은 5조원↑

    신종 코로나바이러스 감염증(코로나19) 사태의 여파로 지난달에도 자영업자를 포함한 중소기업을 중심으로 기업대출이 16조원가량 늘었다. 10일 한국은행이 발표한 ‘2020년 5월 중 금융시장 동향’에 따르면 5월 말 은행권 기업대출 잔액은 16조원 불어난 945조 1000억원이다. 지난달 은행 기업대출 증가 규모는 통계 집계가 시작된 2009년 6월 이후 올해 4월(27조 9000억원), 3월(18조7천억원)에 이어 세 번째로 컸다. 5월 기준으로는 통계 작성 이후 증가 규모가 가장 컸다. 대기업 대출의 증가 규모는 4월(11조 2000원)보다 크게 줄어든 2조 7000억원, 중소기업 대출 증가 규모는 13조 3000억원이었다. 중소기업 대출은 5월 기준으로 통계 작성 이후 가장 큰 폭으로 늘었다. 5월 말 은행권 가계대출 잔액은 5조원 늘어난 920조 7000억원이다. 지난달 가계대출 증가 폭은 올해 4월(4조 9000억원)이나 작년 5월(5조원)과 비슷했다. 이 가운데 주택담보대출은 3조 9000억원 늘었다. 한 달 전(4조 9000억원)보다 증가 폭이 줄었다. 주택 매매·전세 관련 자금 수요가 둔화한 데 따른 것이다. 정현용 기자 junghy77@seoul.co.kr
위로