찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 기타대출
    2026-09-24
    검색기록 지우기
  • 아시아 최대
    2026-09-24
    검색기록 지우기
  • 위헌 판결
    2026-09-24
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
156
  • [차이나 쇼크] ‘경제 뇌관’ 가계빚 1130조 사상 최대… 2분기만 32조 2000억 폭증 ‘경고음’

    [차이나 쇼크] ‘경제 뇌관’ 가계빚 1130조 사상 최대… 2분기만 32조 2000억 폭증 ‘경고음’

    중국 증시 급락, 미국의 금리 인상 우려 등으로 9월 위기설이 퍼지는 가운데 국내 가계빚이 1100조원을 넘어섰다. ‘경제 뇌관’이 국제 금융시장 불확실성을 만나 위기를 증폭시킬 수 있다는 우려가 나온다. 한국은행이 25일 내놓은 ‘2분기 가계신용’(잠정)에 따르면 지난 6월 말 기준 가계신용 잔액은 1130조 5000억원이다. 올 3월 말(1098조 3000억원)보다 32조 2000억원(2.9%)이나 불어났다. 1년 전(1035조 9000억원)에 비해서는 94조 6000억원 늘어났다. 가계빚 규모도, 증가 폭도 역대 최고 수준이다. 가계신용은 가계빚 수준을 보여 주는 대표적인 통계다. 금융권 가계대출에 카드 사용 금액(판매신용), 보험사·대부업체·공적금융기관 등의 대출을 포함해 산출한다. 가계대출 증가의 주범은 주택담보대출이다. 예금은행의 주택담보대출은 안심전환대출로 주택금융공사에 넘어간 채권까지 포함해 20조 7000억원 늘어났다. 2분기 가계빚 증가액(32조 2000억원)의 64%다. 반면 새마을금고 등 비은행 예금취급기관의 주택담보대출은 늘지 않았다. 마이너스대출 등을 뜻하는 기타대출은 5조원 늘었다. 지난 1분기(1조 9000억원)에 비해 증가세가 확대됐다. 은행의 가계대출을 옥죄니 제2금융권으로 넘어가는 ‘풍선 효과’ 현상이다. 신용카드 사용액을 뜻하는 판매신용은 5000억원 늘었다. 1분기 감소세(1조 2000억원)에서 증가세로 돌아섰다. 1년 전과 비교하면 2조원 늘었다. 통상 2분기 가계신용은 10조~15조원 정도 늘었다. 지난해 8월부터 네 차례에 걸친 한은의 기준금리 인하, 주택담보인정비율(LTV)과 총부채상환비율(DTI) 완화로 가계빚이 빠르게 늘어난 것으로 풀이된다. 이에 더해 전셋값 고공 행진과 늘어나는 ‘전세→월세’ 전환이 주택 매입 수요를 자극해 가계부채를 늘리는 촉매 역할을 했다. 전문가들은 가계빚 규모 자체가 당장 금융시장 안정을 위협할 정도는 아니지만 외부 변수와 만나면 위험해질 수 있다고 경고한다. 임일섭 우리금융경영연구소 금융연구실장은 “최근 주택담보대출 증가가 투기적 수요가 아닌 실수요 위주인 만큼 부실화할 위험은 크지 않다고 본다”고 진단했다. 조규림 현대경제연구원 선임연구원은 “외부 충격이 올 때 원금 상환이 몰리거나 대출 금리가 오르면 갑자기 문제가 커질 수 있다”며 “소득을 늘려 원금 상환 능력을 키우는 방법과 무리해서 빚을 내지 않게 DTI를 강화해야 한다”고 지적했다. 박창균 중앙대 경제학부 교수는 “우리나라 가계는 대출 원금 상환보다 자녀의 학원비 지출을 우선시하는 경향이 있다”며 “가계부채 대책도 중요하지만 비정상적인 가계의 지출 구조를 바꾸는 것도 중요하다”고 강조했다. 전경하 기자 lark3@seoul.co.kr 김헌주 기자 dream@seoul.co.kr
  • 5월에도 가계대출 8조 5000억 늘어

    5월에도 가계대출 8조 5000억 늘어

    가계대출이 지난 5월에도 8조 5000억원가량 늘었다. 지난 4월 10조 1000억원 폭증에 비해서는 덜 하지만 5월 기준으로는 관련 통계가 집계된 2004년 이후 가장 많다. 한국은행이 7일 발표한 ‘예금취급기관 가계대출’ 자료에 따르면 5월 말 현재 예금은행과 새마을금고 등 비은행 예금취급기관의 전체 가계대출 잔액은 768조 2000억원이다. 한 달 전보다 2조 9000억원 늘었다. 안심전환대출 채권을 은행으로부터 넘겨받은 주택금융공사의 주택담보대출 증가액은 5조 6000억원이다. 신병곤 금융통계팀장은 “수치상으로는 가계대출 증가세가 둔화된 것처럼 보이지만 주택금융공사 양도분까지 합쳐 실제 가계대출은 8조 5000억원 늘었다”고 설명했다. 예금취급기관의 주택담보대출 5000억원을 더하면 주택담보대출만 6조 1000억원가량 늘어난 셈이다. 마이너스통장 대출 등 기타대출은 2조 5000억원 늘어 지난 4월 증가폭(2조 1000억원)을 웃돌았다. 금융권별로는 예금은행 대출이 1조 6000억원, 비은행 예금취급기관의 대출이 1조 3000억원 늘었다. 모기지론 양도분을 포함하면 예금은행 대출이 7조 2000억원이다. 전경하 기자 lark3@seoul.co.kr
  • 브레이크 없는 가계대출 10월 7兆 껑충

    브레이크 없는 가계대출 10월 7兆 껑충

    은행의 가계대출이 지난 한 달 새 6조 9000억원이나 급증했다. 역대 최대 규모다. 주택담보대출이 급증한 데 따른 것이지만 정작 집 사는 데 들어간 대출금은 많지 않았다. 한국은행이 12일 발표한 ‘10월 중 금융시장 동향’에 따르면 지난달 말 현재 국내 은행의 가계대출 잔액(모기지론 양도분 포함)은 547조 4000억원으로 한 달 전보다 6조 9000억원 늘었다. 관련 집계를 내기 시작한 2008년 이후 월간 증가액으로는 최대 규모다. 종전 최대치는 취득세 감면 종료를 앞두고 주택담보대출이 반짝 급증한 지난해 6월의 4조 6000억원이었다. 이번에도 주택담보대출(집단대출, 전세대출 포함)이 가계 빚을 끌어올렸다. 전체 가계대출 증가액의 87%(6조원)가 주택담보대출이었다. 주택담보대출 증가액 역시 종전 최고였던 2012년 12월(4조 6000억원) 기록을 경신했다. 지난 8월부터 주택담보인정비율(LTV)과 총부채상환비율(DTI) 규제가 완화되고, 기준금리가 두 차례(8, 10월)나 인하된 여파로 풀이된다. 한은 측은 “주택 거래가 늘어난 영향도 있다”고 지적했다. 지난달 서울의 아파트 거래량은 1만 900가구로 2008년 4월(1만 2200가구) 이후 가장 많았다. LTV·DTI가 완화된 이후 8~10월 석 달 동안 가계대출과 주택담보대출은 각각 15조 2000억원, 14조 1000억원 늘어났다. 하지만 주택담보대출 가운데 집 사는 데 들어간 돈은 40% 수준인 것으로 조사됐다. 대출금의 60%는 기존 빚을 갚거나 생활비·사업자금 변통 등에 쓰였다는 얘기다. 은행의 마이너스통장 등 기타대출도 10월 한 달 동안 9000억원 증가했다. 박덕배 현대경제연구원 연구위원은 “가계대출 증가세가 너무 가파르다”며 “원리금 상환 부담이 소비를 계속 짓누르고 있다”고 지적했다. 앞서 국제 신용평가사 피치는 “올해 6월 기준으로 국내총생산(GDP)의 85%에 이를 정도로 한국의 가계부채가 높은 수준”이라며 “이는 실질임금 상승을 둔화시켜 내수 확대를 저해하고 기업 투자와 은행 대출에도 영향을 미칠 것”이라고 우려했다. 전경하 기자 lark3@seoul.co.kr
  • 9월에도 가계대출 3조 7000억 늘어

    가계대출 증가세가 고공행진을 이어가고 있다. 한국은행은 지난달 국내 은행의 가계대출(모기지론 양도분 포함)이 3조 7000억원 늘었다고 14일 밝혔다. 올 들어 두 번째로 큰 규모다. 가장 많이 늘어난 달은 지난 8월로 4조 6000억원 증가했다. 지난해 9월만 해도 은행 가계대출은 9000억원 증가에 그쳤다. 하지만 최근 들어서는 3조~4조원씩 불어나고 있다. 주된 요인은 주택담보대출이다. 주택담보대출은 지난달 3조 5000억원 증가했다. 전체 가계대출 증가분의 95%다. 한은은 주택 거래량이 늘고 있기 때문이라고 설명했다. 서울시 아파트 거래량은 지난 8월 6800건에서 9월 8800건으로 29% 증가했다. 마이너스 통장 등 기타대출은 추석 경비 결제수요 등으로 2000억원 늘었다. 한은의 기준금리 인하로 예금 이자가 낮아지면서 정기예금 이탈 현상도 계속됐다. 지난 8월(-2조 4000억원)에 이어 9월에도 7000억원이 정기예금에서 빠져나갔다. 대신 신종펀드에 1조 3000억원이 몰렸다. 한 푼이라도 수익이 더 나는 상품을 좇아 돈이 이동한 것으로 보인다. 가계대출 증가 등으로 시중 통화량(M2)도 높은 증가세를 이어가고 있다. 지난 8월 시중 통화량은 2031조 4000억원으로 지난해 같은 달보다 7.6%나 늘었다. 이는 2010년 10월(7.6%) 이후 3년 10개월 만에 가장 큰 증가세다. 안미현 기자 hyun@seoul.co.kr
  • 집 있는 ‘하우스푸어’도 집 없는 ‘렌트푸어’도 헉헉

    집 있는 ‘하우스푸어’도 집 없는 ‘렌트푸어’도 헉헉

    주택담보대출과 전세대출의 동반 급증세는 집을 가진 ‘하우스푸어’나 집이 없는 ‘렌트푸어’나 고통이 커지고 있다는 방증이다. 금융당국은 비(非)은행권 대출 증가세가 주춤한 점 등을 들어 부채 구조가 개선되고 있다고 강조하지만 ‘빚 돌려막기’라는 우려가 여전하다. 13일 한국은행과 금융감독원에 따르면 가계대출이 빠르게 늘기 시작한 것은 ‘최경환-이주열 경제팀’이 들어서면서다. 올 초 감소세를 보이기까지 했던 가계대출은 지난 4월부터 꿈틀대더니 6월 들면서 본격적으로 늘었다. 이주열 한은 총재는 3월에, 최경환 경제부총리는 6월에 각각 내정됐다. 증가세는 주택담보대출이 주도했다. 올 1~8월 주택담보대출 증가액은 22조 9000억원이다. 이 기간 전체 가계대출 증가분(30조원)의 76.3%다. 지난해 같은 기간 주택담보대출 증가액(4조 3000억원)과 비교하면 무려 5.3배다. 8월만 놓고 봐도 주택담보대출이 5조 1000억원, 기타대출이 1조 2000억원 늘었다. 정부는 지난 8월 1일부터 주택담보인정비율(LTV)과 총부채상환비율(DTI)을 완화했다. 한은은 같은달 14일 기준금리를 인하(연 2.50%→2.25%)했다. 정부와 한은은 “8월 급증세의 상당 요인은 주택금융공사의 저금리 고정대출(적격대출) 취급분 확대에 있다”고 설명했다. 더 큰 문제는 주택담보대출의 절반 이상이 ‘최경환 경제팀’의 의도대로 집 장만에 쓰이지 않고 있다는 데 있다. 국민·신한·우리·하나·기업 등 주요 5개 은행의 올해 1~7월 주택담보대출 신규 취급액(51조 8000억원) 가운데 53.8%(27조 9000억원)는 ‘주택 구입’이 아닌 ‘기타 목적’이었다. 집을 담보 잡혀 빌린 돈으로 생활비나 사업자금 등을 벌충했다는 의미다. 은퇴한 베이비부머(1955~1963년생)들이 창업 시장으로 계속 밀려드는 것도 ‘기타 목적’의 주택담보대출을 늘린 것으로 보인다. 한 시중은행 부행장은 “아직까지는 내집 마련보다는 생계형이나 갈아타기용 주택담보대출 수요가 많다”고 전했다. 대출 문턱을 낮춰 집을 사게 함으로써 부동산 시장 회복→한국 경제 회복을 이끌어내겠다는 ‘최경환의 화살’이 빗나가고 있는 것이다. 지난 8월 가계대출을 금융업권별로 살펴보면 은행권이 5조원 증가한 데 반해 비은행권은 1조 3000억원 증가에 그쳤다. LTV·DTI 차별 해제로 은행에서 돈을 더 빌릴 수 있게 되자 비은행권의 고금리 대출을 갚고 은행권으로 옮겨앉기 시작한 것이다. 작년 1~8월만 해도 비은행권 증가분(5조 6000억원)이 은행권(5조 3000억원)보다 많았다. 금융 당국의 강조대로 부채 구조가 개선된 측면이 있다. 하지만 ‘빚 돌려막기’라는 점에서는 여전히 그늘을 드리운다. 전세대출 잔액도 2010년 12조 8000억원에서 올 8월 말 현재 32조 8000억원으로 5년 새 20조원이나 늘었다. 건수 기준으로는 같은 기간 55만건에서 88만건으로 불었다. 저금리가 길어지면서 집주인들의 월세 선호로 전세 물량이 귀해진 데다 집값 상승 기대감 약화 등으로 주택 구매 수요가 줄어든 여파로 풀이된다. 박원석 정의당 의원은 “소득은 제자리걸음인데 전셋값은 25개월간 계속 올라 가계가 빚에 의존해 버틸 수밖에 없는 상황”이라면서 “가계가 갈수록 빚의 수렁에 빠져들고 있다”고 우려했다. 안미현 기자 hyun@seoul.co.kr
  • 이사철 여파… 주택담보대출 껑충

    이사철 여파… 주택담보대출 껑충

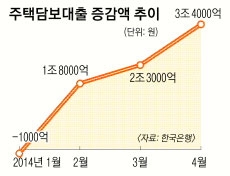
    주택담보대출이 이사철 매매 수요 증가 등의 여파로 크게 늘었다. 이 바람에 가계대출도 껑충 늘었다. 한국은행이 10일 내놓은 ‘4월 예금취급기관 가계대출 동향’에 따르면 주택담보대출은 한 달 새 3조 4000억원이 늘었다. 전월 증가액(2조 3000억원)보다 1조 1000억원이 많다. 한은 측은 “이사철 주택 거래량이 늘면서 주택담보대출도 늘었다”고 설명했다. 국토교통부에 따르면 올 3월 주택 매매 거래량은 8만 9394가구에서 4월 9만 2691가구로 4% 증가했다. 주택담보대출이 늘면서 4월 가계대출(주택담보대출+기타대출)은 전월에 비해 5조원 늘었다. 3월 증가액(2조 4000억원)의 두 배가 넘는다. 수도권(7000억원→2조 4000억원)과 비수도권(1조 7000억원→2조 6000억원) 모두 증가 폭이 전월에 비해 커졌다. 이에 따라 가계대출 잔액은 사상 최고치를 또 경신했다. 4월 말 현재 695조 5000억원이다. 올 2월부터 계속 최고 기록을 써나가고 있다. 예금은행 잔액이 484조 1000억원, 저축은행·신협·새마을금고 등 비은행예금취급기관이 211조 5000억원이다. 비은행 기관의 가계대출 비중은 30.4%로 꾸준히 불어나는 추세다. 안미현 기자 hyun@seoul.co.kr
  • 가계대출 660조 사상 최대

    가계대출 잔액이 석 달 연속 늘어 다시 사상 최대치를 기록했다. 한국은행은 올 5월 말 현재 은행 등 예금 취급기관의 가계대출 잔액이 659조 8771억원으로 한 달 전보다 3조 3979억원 늘었다고 9일 밝혔다. 이는 종전 최대치인 지난해 12월의 잔액(659조 8583억원)을 5개월 만에 뛰어넘은 수치다. 예금 취급기관의 가계대출은 지난해 12월 역대 최대를 기록한 뒤 두 달 연속 줄어 올 2월 654조 4459억원까지 내려갔다가 3월 6180억원, 4월 1조 4053억원이 각각 늘어나는 등 석 달 연속 증가세다. 1년 전과 비교해서는 2.7% 늘었다. 대출 증가는 주택대출이 이끌었다. ‘4·1 부동산 대책’으로 5월 전국 주택 거래량이 9만 136건으로 한 달 전(7만 9503건)보다 13.4%, 1년 전(6만 8047건)보다는 32.5% 늘었다. 주택 대출은 5월 한 달 동안 1조 9710억원 증가했고 마이너스통장, 예·적금 담보대출 등 기타 대출은 1조 4270억원 늘어났다. 이재기 한은 금융통계팀 차장은 “지난해 5월에도 가계대출 잔액이 3조 1572억원 늘어난 것을 보면 계절적 요인도 있는 듯하다”고 말했다. 기관별로는 예금은행의 가계대출이 465조 9235억원으로 2조 6031억원 늘었다. 주택대출이 1조 9437억원, 기타대출이 6594억원 증가했다. 비은행 예금 취급기관의 가계대출은 193조 9536억원으로 7949억원 늘었다. 전경하 기자 lark3@seoul.co.kr
  • [경제 브리핑] 가계대출 639兆… 한달 만에 다시 증가

    가계대출이 한달 만에 다시 증가세로 돌아섰다. 한국은행은 지난 4월 말 은행·우체국 등 예금취급기관의 가계대출 잔액이 전월보다 2조 5000억원 증가한 639조 6000억원으로 집계됐다고 6일 밝혔다. 마이너스 통장 등 기타대출이 1조 1000억원 늘고 주택대출이 1조 4000억원 늘었다. 가계대출은 올들어 1월(-3조 4000억원)과 3월(-1000억원)에는 줄고 2월(1조원)과 4월에는 늘어나는 징검다리 증감을 보이면서 1~4월 전체로는 증가액이 제로(0)를 기록했다.
  • 2금융권 ‘생계형 대출’ 사상 첫 100조원 돌파

    지난 10월 마이너스 통장 대출, 예적금담보대출, 신용대출 등 제2금융권의 생계형 대출(기타대출)이 처음으로 100조원을 돌파했다. 금융당국이 시중은행의 대출을 억제하면서 급전이 필요한 서민들이 상대적으로 금리가 높은 제2금융권으로 몰린 탓이다. 은행과 제2금융권의 전체 가계대출도 올해 들어 최대 폭으로 증가했다. 한국은행은 16일 ‘10월 중 예금취급기관 가계대출’을 발표하고, 지난 10월 예금취급기관의 가계대출 잔액이 634조 3000억원으로 9월보다 5조 7000억원 늘었다고 밝혔다. 10월 증가 폭은 9월 증가 폭(1조 4000억원)의 4배에 이르며 지난해 12월 5조 7000억원 이후 최대 규모다. 예금은행은 주택담보대출과 기타대출이 모두 늘면서 10월 말 잔액이 9월보다 3조 2000억원 증가한 452조 8000억원을 기록했다. 9월 증가 폭(6000억원)의 5배를 넘는다. 저축은행, 신용협동조합, 상호금융, 새마을금고, 신탁·우체국예금 등을 포함하는 비은행예금취급기관의 가계대출 잔액은 181조 5000억원이었다. 기타대출이 늘면서 증가폭이 9월 8000억원에서 10월 2조 5000억원으로 늘었다. 제2금융권의 기타대출이 100조원을 넘어선 것이 가계대출 증가의 이유로 지목됐다. 지난해 10월과 비교할 때 은행권의 기타대출은 140조 1778억원에서 147조 3915억원으로 5.1% 늘었지만 비은행권의 기타대출은 87조 1753억원에서 100조 4542억원으로 15.2% 급등했다. 한은 관계자는 “정부가 시중은행들의 대출을 억제하면서 제2금융권으로 기타대출이 몰린 것으로 보인다.”고 말했다. 이경주기자 kdlrudwn@seoul.co.kr
  • ‘생계형 가계대출’ 250조 넘을 듯

    ‘생계형 가계대출’ 250조 넘을 듯

    마이너스 통장·신용대출 등 ‘생계형 가계대출’ 잔액이 사상 처음으로 250조원을 넘을 전망이다. 생계형 대출상품 금리는 2009년 금융위기 수준으로 올라 가계의 빚 부담은 더욱 커질 것으로 보인다. 13일 한국은행에 따르면 지난 3분기 은행과 제2금융권 가계대출에서 주택대출을 제외한 기타대출 잔액은 245조 2000억원이었다. 지난해 3분기에 비해 9.1%(20조 5000억원) 늘었다. 지난해 4분기에 8조 3000억원가량 늘어난 것을 감안할 때 올해 말에는 기타대출이 250조원을 넘어설 것으로 예상된다. 기타대출은 가계대출 중에 주택대출을 제외한 마이너스통장 대출, 신용대출, 예·적금담보대출, 동산대출 등을 의미한다. 대부분 생활비를 마련하기 위해 빌리는 상품이어서 생계형 대출로 불린다. 은행의 기타대출 잔액은 지난 3분기 146조 4000억원으로 지난해 3분기보다 5.1% 늘었다. 글로벌 금융위기가 발생한 2009년 1분기(7.1%) 이후 최대 증가율이다. 상호저축은행, 상호금융, 신협 등 비은행 예금취급기관의 기타대출 잔액은 98조 8000억원으로 1년 전보다 15.7%나 증가했다. 1년 9개월째 두 자릿수 증가세가 계속되고 있다. 한국은행은 최근 가계대출 증가세의 원인으로 마이너스 통장을 지목한 바 있다. 이미 자기 주택 소유자와 전·월세 세입자 대부분이 주택대출을 받은 상황에서 높은 물가에 부족한 생활비를 보충하는 방법은 생계형 대출밖에 없기 때문이다. 문제는 생계형 대출은 주택대출보다 금리가 높고, 소비를 목적으로 해 연체할 가능성도 주택대출보다 많다는 점이다. 실제 마이너스통장 대출을 주로 포함하는 일반신용대출 금리는 지난 9월 연 8.27%, 10월 8.22%로 2008년 12월(8.35%) 이후 거의 3년 만에 8%를 넘었다. 예·적금담보대출 금리도 5.47%로 지난해 8월(5.48%) 이후 약 1년 만에 최고치다. 금융업계 관계자는 “올해 3분기 실질소득은 1.6% 증가하는 데 그쳤고, 내년 고용상황도 안 좋을 것으로 보여 가구의 빚 부담은 커질 것으로 보인다.”면서 “부동산 시장까지 활성화되지 않아 자산은 그대로인데 빚만 늘어날 수 있다.”고 말했다. 이경주기자 kdlrudwn@seoul.co.kr
  • 가계대출 증가세 주춤

    7월 예금취급기관의 가계대출 증가율이 다소 둔화됐다. 6월 말에 발표된 가계대출 종합대책의 영향이 다소 작용한 결과로 보인다. 지난달 중순부터 대출 심사를 강화한 주요 시중은행의 가계대출 잔액은 이달 들어 감소세를 보였다. 한국은행은 19일 ‘7월 중 예금취급기관 가계대출 분석’을 통해 “예금취급기관의 가계대출은 전월보다 4조 4000억원 늘었는데, 이는 6월 증가폭(5조 6000억원)보다 다소 축소된 수치”라고 설명했다. 예금취급기관에는 시중은행과 상호저축은행·신용협동조합·새마을금고·상호금융·신탁 및 우체국예금 등 비은행권이 포함된다. 7월 말 기준 예금취급기관의 가계대출 잔액은 622조 2000억원으로 사상 최대치를 경신했다. 은행권 가계대출 잔액이 446조 5000억원으로 2조 2000억원 늘었다. 증가폭은 전월(3조 3000억원)보다 줄었다. 주택담보대출이 1조 9000억원 늘었지만, 마이너스통장 대출 등 기타대출이 3000억원 늘어나는 데 그친 덕분이다. 홍희경기자 saloo@seoul.co.kr
  • 가계빚 주범은 마이너스 통장

    올해 2분기(4~6월) 가계빚이 증가한 주된 배경은 마이너스통장대출의 급증세로 분석된다. 22일 한국은행이 발표한 2분기 가계신용 자료를 보면 4~6월 석달 동안 가계대출 잔액이 17조 8000억원 불어났다. 예금은행의 마이너스통장대출과 신용대출 등 기타대출은 4조 1000억원 늘어, 전체 증가분의 23%를 차지했다. 전 분기(1~3월) 기타대출이 9000억원 감소했던 점을 감안하면 큰 폭의 증가세다. 반면 은행의 주택담보대출 증가폭은 전 분기와 같은 수준(5조 4000억원)을 유지했다. 저축은행과 신용협동조합, 새마을금고 등 비은행예금취급기관도 기타대출이 뚜렷하게 늘었다. 이들 기관의 2분기 기타대출은 3조 9000억원 증가했다. 전 분기 증가폭(9000억)의 4.3배에 달하고, 주택담보대출 증가폭(2조 5000억원)을 웃도는 수치다. 한은 관계자는 “2분기에는 통상 주택거래가 활발해지고 가정의 달인 5월이 끼어 있어 생활자금 용도의 마이너스 대출이 늘어나는 경향이 있다.”고 설명했다. 이 밖에 기타금융기관의 대출은 신용카드 및 캐피털 등 여신전문회사와 보험회사를 중심으로 2조 2000억원 증가했다. 이에 따라 예금은행 가계대출 잔액은 444조 3000억원, 비은행예금취급기관 잔액은 173조 6000억원, 기타금융기관 잔액은 208조 2000억원을 기록했다. 한편 한은은 가계신용통계에 보험사, 증권회사, 대부사업자 등의 가계대출이 포함되지 않은 점을 개선했다. 오달란기자 dallan@seoul.co.kr
  • 5월 가계대출 5.4조원…5개월만에 최대폭 증가

    예금취급기관의 가계대출 증가폭이 5개월 만에 가장 큰 폭으로 늘어났다. 한국은행이 15일 내놓은 ‘5월 중 예금취급기관 가계대출’에 따르면 예금취급기관 가계대출은 전월보다 5조 4000억원이 늘었다. 지난해 12월 5조 7000억원 이후 최대 증가 폭이다. 예금취급기관이란 예금은행과 상호저축은행, 신용협동조합, 새마을금고, 상호금융, 신탁 및 우체국예금 계정 등 비은행예금취급기관을 포함한다. 5월 말 기준 예금취급기관의 가계대출 잔액은 612조 3000억원으로 사상 최대치를 경신했다. 예금은행의 가계대출 잔액은 440조 9000억원으로 전월보다 3조 3000억원이 늘어났다. 증가폭은 전월 2조 5000억원보다 8000억원 확대됐다. 이는 주택담보대출 증가폭이 2조 3000억원에서 1조 4000억원으로 줄었지만, 마이너스통장 대출 등 기타대출이 3000억원에서 2조원으로 크게 늘었기 때문으로 분석됐다. 비은행예금취급기관 가계대출 잔액은 171조 4000억원으로 전월보다 2조 2000억원이 증가했다. 증가폭은 전월 2조원보다 2000억원 늘어났다. 비은행예금취급기관의 가계대출은 기타대출 증가폭이 1조 1000억원에서 1조 4000억원으로 확대된 데서 주로 기인했다. 홍희경기자 saloo@seoul.co.kr
  • 은행권 가계대출 1년만에 줄었다

    은행권 가계대출 1년만에 줄었다

    저금리 기조를 타고 폭발적으로 증가했던 은행권 가계대출이 1년 만에 줄었다. 설 명절에 따른 기업들의 상여금 지급과 이사철 비수기 등의 계절적 요인이 크게 작용했다. 한국은행이 14일 내놓은 ‘1월 중 예금취급기관 가계대출’에 따르면 지난 1월 말 예금은행의 가계대출 잔액은 431조 2000억원으로 전월 대비 2000억원 감소했다. 은행권 가계대출이 줄어든 것은 지난해 1월(1조원) 이후 1년 만이다. 기업의 연초 상여금 지급 등으로 마이너스 통장식 한도 대출의 상환이 이뤄졌기 때문으로 보인다. 기타대출(주택대출을 뺀 대출) 감소액은 1조 4000억원으로 전월(1000억원) 대비 크게 확대됐다. 2009년 1월 2조 6000억원이 감소한 이후 2년 만에 최대폭이다. 예금은행의 주택담보대출 증가 폭도 1조 5000억원으로 전월(2조 7000억원) 대비 절반 가까이 축소됐다. 비은행취급기관(상호저축은행, 신용협동조합, 새마을금고, 상호금융, 신탁, 우체국예금)의 가계대출 잔액은 164조 7000억원으로 3000억원 늘었다. 기타대출이 2000억원 줄었지만 주택담보대출은 5000억원 증가했다. 이에 따라 전체 예금취급기관의 가계대출은 1월 말 현재 595조 9000억원으로 전월보다 300억원 늘어났다. 증가액이 지난해 1월 1조원 감소 이후 최저 수준이다. 기타 대출은 전월 2조 3000억원에서 지난달 1조 5000억원으로 감소했고, 주택담보대출은 1조 9000억원 늘어나 증가액이 전월(3조 9000억원)의 절반 수준으로 축소됐다. 지역별로는 비수도권 가계대출이 5000억원 줄면서 1년 만에 감소로 돌아섰다. 수도권 가계대출은 5000억원 늘었지만 증가폭은 전월 3조원보다 크게 축소됐다. 한은 관계자는 “기업의 설 상여금 지급으로 마이너스 한도대출 상환이 이뤄지면서 기타 대출이 감소했다.”면서 “이사 비수기인 계절적 요인 등으로 주택담보대출 증가액도 축소됐다.”고 말했다. 김경두기자 golders@seoul.co.kr
  • 가계대출 3년여만에 최대폭 증가

    가계대출이 3년5개월 만에 가장 큰 폭으로 증가했다. 한국은행이 16일 발표한 ‘5월 중 예금취급기관의 가계대출 동향’에 따르면 은행과 비은행의 가계대출 잔액은 564조원으로 4월 말보다 6조 3000억원 증가했다. 이는 2006년 12월 7조원 이후 가장 큰 증가폭이다. 예금은행의 가계대출은 416조 4000억원으로 4조 4000억원 늘었다. 증가폭이 2006년 12월 4조 9000억원 이후 가장 컸다. 이 중 주택대출이 1조 3000억원, 기타대출이 3조원 증가했다. 비은행 예금취급기관의 가계대출은 1조 9000억원 증가한 147조 6000억원을 기록했다. 지역별 가계대출은 수도권이 3조 8000억원, 비수도권이 2조 5000억원 늘었다. 한은 관계자는 “5월 삼성생명 공모주 청약과 가정의 달에 따른 대출 수요 증가 등으로 가계대출이 많이 늘었다.”면서 “일부 금융기관이 대출 마케팅에 적극적으로 나선 점도 영향을 미쳤다.”고 설명했다. 김태균기자 windsea@seoul.co.kr
  • [은행 신풍속도](3)민원 안통하는 창구

    ‘대출청탁,대출압력은 옛말입니다' 은행 민원의 90%를 차지하는 게 대출 청탁이다.은행장,지점장 등이 전결권을 갖고대출을 하다보니 인정과 압력에 의한 대출이 관행처럼 자리잡았다.그러나 IMF 위기를 겪으면서 은행들이 여신체계를 확 바꿨다.신용위험도 최소화에 역점을 두지 않고서는 살아남기 힘들게 됐기 때문이다. 김경림(金璟林) 외환은행장은 22일 “기업들이 성장기를 달릴 때에는 부도율이 낮고 은행도 돈 떼일 염려가 적어 청탁이 들어오면 생색도 내며 인심을 쓸 수 있었다”면서 “그러나 IMF 위기이후 저성장시대가 오면서 기업이 사업을 하는데 위험이 커진 만큼 신용리스크를 철저히 따지지 않고서는함부로 돈을 빌려줄 수 없게 됐다”고 말했다.격세지감을 느낀다고 덧붙였다. 대부분의 시중은행들은 지난 98년을 기점으로 40억∼50억원의 막대한 자금을 들여 개인·기업신용 평가시스템을 구축,컴퓨터를 이용한 객관적 분석을 통해 대출을 하고 있다. 신한은행이 98년 보스턴컨설팅그룹(BCG)과 함께 CSS(개인신용평가시스템)와 CRM(기업여신리스크관리시스템)을 국내 최초로 개발했다. 개인의 경우 신상자료,집,차,기타대출 등 신용과 관련된 모든 내용을 입력하면 여신한도액이 바로 산출된다. 은행원 입장에서도 정해진 규정에 따라 대출을 하는 만큼대출 부실에 따른 책임이 없다.신한은행은 CSS 시행이후 개인여신 연체율이 평균 8%에서 1%수준으로 낮아졌다고 자랑한다.한 은행 여신담당자는 “한사람이 직접 여신을 평가할 때에는 청탁,학연,지연,안면 등이 판단의 주요한 변수로 작용했다”면서 “컴퓨터가 객관적인 기준을 제시하다 보니 ‘안되는 일도 되게 하라’는 압력은 통하지 않는다”고 강조한다.물론 거래실적,경제상황 등 요건을 감안해 지점장과 심사역들의 협의하에 조정할 여지는 남아있다. 기업 여신도 마찬가지다.행장이나 지점장의 단독전결권제가 폐지되고 심사역·임원들로 구성된 여신협의회가 대출여부를 결정한다.보는 눈이 많아 투명해질 수 밖에 없다. 사정이 이렇다 보니 청탁 거절도 쉬워졌다.김진만(金振晩)한빛은행장은 “요즘은 (대출)부탁할 때에도 자기가 먼저 알아서 ‘안되면 할 수 없겠지만…’이라는 단서를 달 정도”라면서 “압력넣고 겁주는 일은 다 옛일”이라고 말했다. 은행장들은 이제 민원인을 만나주는 대신 고객을 찾아나서고 있다.IMF이후 행장들은 우량 중소기업을 찾아다니며 ‘우리 돈 좀 쓰세요’라며 대출 세일즈를 벌이고 있다. 시장원리가 작동하기 시작한 것이다. 주현진기자 jhj@
위로