찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 감원
    2026-11-19
    검색기록 지우기
  • 심각
    2026-11-19
    검색기록 지우기
  • 종교
    2026-11-19
    검색기록 지우기
  • 헐
    2026-11-19
    검색기록 지우기
  • 반미 연대
    2026-11-19
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
총 10,762 건
  • “김의겸 건물 내 가게 4개뿐” vs “10개 맞다” 자료 분석 후 조사 가능성 열어놓은 금감원

    “김의겸 건물 내 가게 4개뿐” vs “10개 맞다” 자료 분석 후 조사 가능성 열어놓은 금감원

    한국당 “4개를 10개로 대출서류 조작” 국민銀 “창고 5·사무실 1개 임대 가능”金 ‘임대사업자’… 공무원법 위반 논란김의겸 전 청와대 대변인의 서울 흑석동 상가주택에 대한 투기 논란에 이어 특혜 대출 의혹이 제기됐다. 자유한국당은 대출서류 조작 가능성을 거론하는 반면 대출을 내준 KB국민은행은 정상 대출이라고 반박한다. 금융당국은 조사 가능성을 열어 놨다. 3일 금융권과 한국당에 따르면 특혜 대출 의혹의 쟁점은 크게 두 가지다. 김 전 대변인이 상가주택을 매입하면서 입주 상가수를 부풀려 대출한도를 높였는지, 국민은행은 임대료가 대출이자의 1.5배가 넘는 범위에서만 대출하도록 권고한 금융당국의 임대업이자상환비율(RTI) 가이드라인을 어겼는지 여부다. 한국당 김종석 의원은 이날 “김 전 대변인이 국민은행으로부터 10억원의 대출을 받는 과정에서 대출서류 핵심 내용이 사실과 다르게 조작된 것으로 확인됐다”고 주장했다. 대출서류에는 2층짜리 상가건물 내 임대 가능한 점포가 옥탑의 창고 공간 3개를 포함해 10개로 돼 있는데, 일반 건축물대장을 확인하니 34.71㎡ 면적의 지하와 118.68㎡씩인 1·2층을 통틀어 실제 상가는 4곳뿐이어서 대출기준을 맞추기 위해 6개의 ‘유령 점포’를 만들었다는 것이다. 국민은행은 대출 실행 당시 김 전 대변인의 연간 임대소득을 6507만원으로 산출했는데, 이는 실제 임대료를 받고 있는 상가 4개의 임대수익 3408만원에 공실 6개에서 나올 것으로 추정되는 임대료 3099만원을 더한 것이다. 존재하지 않는 상가 6개를 포함해 RTI를 1.48에 겨우 맞췄다는 게 김 의원의 주장이다. 국민은행은 이날 해당 건물 감정평가법인이 작성한 건물 개황도를 공개했다. 개황도를 근거로 임대 중인 상가 4곳과 함께 창고 5개, 사무실 1개 등 임대 가능한 목적물이 10개로 적혀 있다고 반박했다. 임차인 보호를 위한 산정으로 추후 발생 가능한 임대소득을 반영하지 않는 것이 오히려 더 맞지 않는다는 논리다. 국민은행 관계자는 RTI와 관련해서는 “대출이 실행된 지난해 8월엔 RTI가 강제 규정이 아니었기 때문에 RTI 1.5에 충족되지 않더라도 대출이 가능했다”고 말했다. 양측 주장이 엇갈리자 금융감독원은 국민은행으로부터 자료를 제출받아 사실관계 파악에 나섰다. 금감원 관계자는 “국민은행 이야기대로 RTI 예외 적용 범위 내였다면 문제가 없을 것으로 보고 면밀하게 들여다보는 중”이라면서도 “아직 검사 실시 여부는 결정된 바 없다”고 선을 그었다. 은행권에서는 의견이 분분하다. 한 은행 관계자는 “25억원 매물에 10억원 대출은 무리한 것으로 보이지는 않는다”고 말했다. 반면 다른 은행 관계자는 “일반적으로 창고나 사무실에서 추정 임대소득을 계산하지는 않는다”고 지적했다. 배우자와 함께 임대사업자로 등록한 김 전 대변인의 공무원법 위반 여부도 논쟁거리다. 국가공무원법 64조 1항은 공무원의 ‘공무 외에 영리를 목적으로 하는 업무’를 금지하고 있다. 다만 소속 기관장의 사전 허가를 받으면 할 수 있다. 인사혁신처 관계자는 “공무 수행에 지장을 초래하지 않는다는 점에서 임대사업자를 금지 대상으로 보기는 어렵다”고 말했다. 최선을 기자 csunell@seoul.co.kr 이근홍 기자 lkh2011@seoul.co.kr 김주연 기자 justina@seoul.co.kr
  • 금감원, 민원·금융사고 많은 금융사 종합검사 나선다

    금융감독원은 민원이 많거나 금융 사고가 빈번한 금융사를 대상으로 종합검사에 나서기로 했다. 금감원은 3일 ‘2019년 유인부합적 종합검사 세부 시행 방안’을 금융위원회에 보고하고 대상 선정 기준을 확정했다. 금감원은 금융사의 소비자 보호 수준, 재무건전성, 내부통제·지배구조, 시장 영향력 등 4개 항목을 평가한 뒤 결과가 미흡한 회사에 대해 종합검사를 벌이기로 했다. 총 61개의 세부 지표도 만들었다. 특히 중요하게 평가하는 부분은 민원 건수와 민원 증감률, 금융사고 건수와 금액, 준법감시·감사조직 인력 규모, 지배구조 변동 여부, 업무보고서 지연·수정 제출 건수 등이다. 권역별로는 은행의 경우 중소기업대출 중 신용대출 비중, 부동산임대업대출 비중 등 17개 항목을 평가한다. 보험은 보험금 부지급률, 계열사와의 거래 비율, 자산 규모, 초년도 보험료 규모 등 16개 항목을 평가한다. 증권사는 불완전판매 위험지수와 자기자본 규모 등에, 여신전문금융회사는 고금리 대출 비중과 고객수 등에 각각 높은 점수를 배정했다. 저축은행은 고금리 대출 비중과 광고비 비중 등을, 자산운용사는 최소영업자본액 대비 자기자본비율과 총수탁고 규모 등을 주로 살핀다. 금감원은 종합검사 대상이더라도 검사 결과가 우수하면 다음해 종합검사 대상에서 제외하는 등 인센티브를 주기로 했다. 또 즉시연금처럼 소송 중인 사안과 직접적인 관련이 있는 부분은 준법성 검사를 하지 않기로 했다. 이준호 금감원 감독총괄국장은 “각 검사국에서 대상 회사를 선정해 이달 중 종합검사에 들어가게 될 것”이라고 말했다. 최선을 기자 csunell@seoul.co.kr
  • 통신비만 잘 내도 금융소외계층 은행대출 쉽게 받는다

    통신비만 잘 내도 금융소외계층 은행대출 쉽게 받는다

    5대 시중은행 먼저 도입 후 순차 확대 통신비 납부·온라인쇼핑 거래도 평가 금융이력 적은 1300만명에 문턱 낮춰 통신비 정보만으로 20만명 대출 혜택금융사와의 거래가 없어도 통신요금이나 온라인쇼핑 결제대금 등을 잘 낸 사회초년생과 주부들이 은행 대출을 받기가 쉬워진다. 비(非)금융정보를 활용한 금융소비자 신용등급 재평가가 거래고객이 많는 국민, 신한, 하나, 우리, 농협 등 5대 시중은행에서 올 하반기부터 시행된다. 다른 은행들도 내년 이후 차례로 도입한다. 금융감독원은 2일 통신 가입 이력 등 비금융정보를 활용한 대출 재평가 절차를 5대 은행에 도입한다고 밝혔다. 대출 심사 과정에서 거절당한 금융소외계층을 상대로 통신비 납부 내역, 휴대전화 소액결제 정보, 온라인 쇼핑 거래 내역 등을 살펴보는 절차를 한 번 더 진행한다는 뜻이다. 금감원은 재평가 절차가 단순히 대출 승인뿐만 아니라 금리, 대출한도 등에도 영향을 미치도록 할 예정이다. 이렇게 되면 금융거래 이력이 부족해 대출 문턱을 넘지 못했던 사회초년생, 주부, 고령층의 은행대출이 수월해질 전망이다. 현재 국내은행은 신용평가를 하면서 카드 사용액, 예금과 대출 실적 등 금융정보를 84.6% 반영하는 반면 비금융정보 반영 비중은 15.4%에 그쳤다. 그 결과 금융소외계층의 신용도가 4~7등급 사이에서 형성되기 일쑤였다. 실제 일반인은 신용등급이 평균 3.0등급인 반면 금융소외계층은 5.2등급이다.금감원은 최근 2년 내 신용카드 사용 이력 및 3년 내 대출 경험이 없는 사회초년생, 주부 등 ‘금융이력부족자’(Thin filer)를 1303만명 정도로 추산하고 있다. 금감원 은행리스크업무실 양지영 팀장은 “재평가 과정에서 어느 비금융정보에 비중을 더 둘지는 은행마다 다를 것”이라면서 “올해 안에 재평가 절차를 여신심사 단계로 흡수해 금융소외계층이 일반인과 동일하게 여신심사를 받도록 하겠다”고 밝혔다. 업계에서는 통신 정보만으로 신용도를 재평가하더라도 기존에 대출이 거절됐던 신용등급 7~8등급 사이 71만명 중 20만명이 은행대출을 받을 수 있을 것으로 추정하고 있다. 금융당국은 금융소외계층 대출 확대와 함께 비금융정보 전문 신용조회회사(CB) 도입도 추진할 방침이다. 이들 CB사는 통신 정보 외에 전기·가스 요금납부 실적, 소셜네트워크서비스(SNS) 정보만으로도 개인신용을 평가할 수 있다. 조용철 기자 cyc0305@seoul.co.kr
  • [뉴스 분석] 한투증권 발행어음 오늘 3차 제재심의… 법인대출이냐 개인대출이냐 최대 쟁점

    [뉴스 분석] 한투증권 발행어음 오늘 3차 제재심의… 법인대출이냐 개인대출이냐 최대 쟁점

    한투증권 “SPC와 계약한 기업대출” 금감원 “최태원 회장에 전달 파이프” 발행어음 사업 인가 후 첫 제재 촉각금융감독원이 3일 오후 제재심의위원회를 열어 한국투자증권의 발행어음 불법 대출 의혹을 다시 심의한다. 이번이 세 번째 제재심인데 한투증권은 여전히 정상적인 대출이라고 주장하고 금감원은 자본시장법 위반이라는 입장이다. 발행어음 사업 인가 후 첫 제재심이어서 증권업계의 관심이 집중된다. 2일 금감원과 업계에 따르면 이번 사건의 핵심 쟁점은 한투증권이 발행어음으로 조달한 돈을 최태원 SK그룹 회장 개인에게 대출해 줬는지 여부다. 한투증권은 2017년 8월 말 특수목적법인(SPC) ‘키스아이비제16차’에 SK실트론 지분 19.4% 매입자금 1673억원을 빌려줬다. 한투증권은 이 SPC가 최 회장과 맺은 총수익스와프(TRS) 계약을 근거로 돈을 빌려줬다. 이 계약은 SK실트론 주가 변동으로 생기는 이익이나 손실 등 모든 현금흐름에 대한 책임과 주주권을 최 회장이 갖고 SPC는 수수료를 받는 파생거래다. 삼성증권도 한투증권과 똑같은 구조로 대출해 줬다. 업계에서는 일반적인 주식담보 대출의 하나로 본다. 금감원이 삼성증권은 문제 삼지 않고 한투증권만 불법으로 판단한 이유는 자본시장법에서 발행어음으로 조달한 돈을 개인대출로 쓰지 못하게 규정해서다. 발행어음은 증권사가 어음을 발행해 모은 돈으로 자산을 운용해 수익을 거두고 투자자에게는 약속한 원리금을 주는 상품이다. 금융당국은 자기자본 4조원 이상 초대형 투자은행(IB) 중 대주주 적격성 등 까다로운 요건을 통과한 일부 증권사에만 사업 인가를 내준다. 한투증권이 2017년, NH증권이 지난해 인가를 받았다. 한투증권은 최 회장이 아닌 SPC와 계약한 기업대출이라는 입장이다. 업계에선 SPC를 통한 대출을 오랜 기간 해왔고 법인 간 거래이기 때문에 갑자기 법적으로 문제 삼으면 안 된다고 본다. 발행어음 인가를 받기 전 SPC에 돈을 빌려줬고 SPC 일부 투자자들이 상환을 요구해 발행어음으로 조달한 돈으로 대체한 것이라고 설명한다. 이에 금감원 관계자는 “키스아이비제16차는 발행어음 대출금이 최 회장으로 전달되는 파이프에 불과하다”면서 “실제로는 법에서 금지한 개인대출”이라고 일축했다. 금융당국이 발행어음 사업 신규 인가를 내준 이유는 조달한 돈을 모험자본의 마중물, 중소·중견기업 지원에 쓰라는 것이었다. 이 취지를 어긴 ‘괘씸죄’가 작용했다는 시각도 있다. 한 증권사 관계자는 “이 방식이 허용되면 다른 재벌들도 발행어음 자금을 SPC로 빌려 지배구조나 사업구조 개편에 쓸 수 있다”고 말했다. 업계에서는 이번 제재심 결정이 시장에 미칠 영향에 촉각을 곤두세운다. 다른 증권사 관계자는 “금감원 논리대로라면 SPC와 TRS를 비슷하게 활용하는 프로젝트파이낸싱(PF)이나 사모투자펀드(PEF) 상당수가 개인대출로 해석될 수 있다”면서 “너무 큰 도화선을 건드리는 것”이라고 우려했다. 또 다른 증권사 관계자는 “한투증권을 징계하면 앞으로 금감원이 어떤 잣대를 들이대 문제 삼을지 모른다는 불확실성이 커져 TRS 거래는 다 죽을 것”이라고 말했다. 금융위도 시장에 줄 파장 우려에 고민이다. 금융위 법령해석심의위원회는 지난달 이번 건은 자본시장법 위반으로 보기 어렵다는 의견을 냈다. 금감원의 제재심이 끝나면 증권선물위원회와 금융위원회 의결을 거쳐 제재가 최종 확정된다. 제재심 이후에도 시장의 진통은 계속될 전망이다. 장은석 기자 esjang@seoul.co.kr
  • 퇴직연금 상품 한눈에 보고싶은데, 플랫폼 구축 연말에나…

    퇴직연금 상품 한눈에 보고싶은데, 플랫폼 구축 연말에나…

    회사를 통해 확정급여(DB)형 퇴직연금에 가입한 박모(31)씨는 수익률을 높이기 위해 확정기여(DC)형으로 바꿀까 고민하고 있다. 지난해 9월부터 금리가 높은 저축은행 정기예금까지 퇴직연금 상품에 포함되면서 원리금보장형 자산에만 투자해도 수익률이 높다는 조언을 자주 들었기 때문이다. 박씨는 금리 비교를 위해 금융감독원 퇴직연금포털, 고용노동부 퇴직연금 홈페이지를 찾았지만 명쾌한 답을 얻을 수는 없었다. “퇴직연금 사업자들이 내놓은 상품들을 한눈에 보고 싶은데 회사별 수익률 자료만 모아져 있더라고요. DC형 가입자들은 상품별 금리에 가장 민감한데 꼭 보고 싶은 자료를 한눈에 보는 건 불가능했습니다.”●올 연말에야 개통하는 ‘퇴직연금 전용 플랫폼’ 지난해 7월 금감원은 퇴직연금시장 관행 혁신 방안을 발표하면서 ‘퇴직연금 전용상품 플랫폼’ 구축을 주요 과제로 내세웠다. 은행, 보험사 등 모든 금융사의 퇴직연금상품 정보가 한곳에 모이는 홈페이지를 만들어 소비자 편의를 높이겠다는 의도였다. 2005년 퇴직연금 도입 이후 퇴직연금사업자들은 자사가 취급하는 상품만 홈페이지에 올려 가입자가 전체 상품을 비교하기 위해서는 각 사업자 홈페이지를 찾아가야 한다. 그중에서도 은행 및 저축은행의 예·적금, 환매조건부채권매수(RP), 주가연계파생결합사채(ELB) 등 원리금보장상품의 금리 정보는 통합 플랫폼에 담길 가장 중요한 정보로 통한다. 소비자들이 DB형에서 직접 자금을 운용하는 DC형으로 갈아타는 추세지만, 여전히 공격적 투자보다는 안정적 투자가 주를 이루고 있기 때문이다. DC형 혹은 개인형 퇴직연금(IRP) 가입자들은 원리금보장형 상품이나 주식 비중이 40%를 넘지 않는 채권혼합펀드에는 적립금의 100%까지 투자할 수 있지만, 손실을 볼 수 있는 원리금비보장 상품(수익증권, 실적배당형보험 등)에는 적립금의 70%까지만 투자할 수 있다. 다만 플랫폼 구축이 올해 말에야 마무리될 예정이라 가입자들의 불편을 당장 해소하기엔 역부족이다. 최근 저금리 기조로 수익률에 이상신호가 나타나기 전까지는 통합 서비스를 제공해야 한다는 목소리가 크지 않았다. 이상아 금감원 연금금융실 부국장은 2일 “시스템 작업뿐 아니라 데이터를 금융사들과 어떻게 주고받을지 협의가 필요해 하반기까지 시간이 필요하다”면서 “플랫폼이 완성되면 모든 권역별 금융사가 제시하는 원리금보장상품 금리를 높은 것부터 차례로 보는 일도 가능해질 것”이라고 전했다. 플랫폼이 구축되면 퇴직연금 운용기관과 상품 제공기관이 모두 제시돼 내가 원하는 퇴직연금 상품은 어떤 사업자를 통해 가입할 수 있는지, 은행·보험사·증권사마다 제공하는 상품은 어떻게 다른지도 파악할 수 있다. 현재 고용부 산하 근로복지공단이 운영하는 근로복지연구원은 2016년부터 국내에서 유일하게 퇴직연금 상품별 금리와 수익률을 비교공시하고 있으나 소비자들에게 거의 알려져 있지 않다. 4월 기준 원리금보장상품 153개, 비보장상품 1943개의 금리(수익률)가 공개돼 있다. 다만 모든 상품을 포괄하지 못하는 점, 운용기관과 상품 제공기관이 구분되지 못하는 점 등이 한계로 꼽힌다. 근로복지연구원 관계자는 “원리금보장상품은 매달, 원리금비보장 상품은 분기별로 상품 내용을 갱신하고 있다”고 설명했다. ●금융사의 ‘연금 자율주행 서비스’도 기약 없어 공시 확대와 함께 퇴직연금 수익률을 높일 수 있는 방안으로 줄곧 제기되는 것이 운용 방식 개선이다. 실제 가입자의 무관심과 틀에 박힌 자산운용 제도가 맞물려 금리가 높은 상품을 두고서도 저금리 상품에 투자가 이뤄지는 어처구니없는 일이 자주 발생한다. 통상 DC형이나 IRP 가입자들은 ‘A은행 1년 정기예금’ 형태로 특정 상품을 지정해 운용한다. 1년 만기가 됐을 때 새 운용지시가 없으면 금리 변동 여부와 관계없이 같은 예금에 재예치된다. 예를 들어 만기 시점에서 기존에 가입한 A은행의 예금금리는 1.8%로 떨어지고 B은행의 1년 정기예금 금리가 2.4%로 0.6% 포인트 차이가 나는데도 A은행 상품에 계속 가입하게 된다. 고용부와 금융당국은 지난 1월 운용상품을 정하는 방식에서 소비자가 운용 대상의 종류, 비중, 위험도 등을 지정하면 금융사가 최적의 원리금보장상품을 제공하는 방안을 제시한 상태다. 이렇게 되면 DC·IRP형 가입자는 ‘은행 예·적금’, ‘적립금 중 40%’, ‘만기 1년’, ‘금리가 가장 높은 상품’ 등 조건만 지시한 뒤 따로 운용지시를 하지 않아도 최고 금리 상품을 찾아 퇴직연금 투자가 이뤄진다. 위 사례에서처럼 B은행 금리가 A은행보다 높다고 판단되면 재예치 시점에 B은행으로 적립금을 전환하는 식이다. 금융권은 아직 시기상조라는 입장이다. 한 은행 관계자는 “고객에게 서비스를 제공하고 싶어도 상품 우선순위를 어떻게 정할지, 약관은 어떻게 변경할지 등 논의할 것이 많아 전 금융권에 도입되려면 최소 1년은 걸릴 것”이라면서 “당국이 큰 틀만 제시해 놓고 업무 가이드라인을 제시하거나 관련 태스크포스(TF)도 만들지 않은 상태”라고 말했다. 정부가 퇴직연금 ‘위임 운용’에 대한 군불 때기에 나선 만큼 수년째 공전하고 있는 ‘디폴트옵션’(자동투자제도) 도입 논의가 함께 이뤄져야 한다는 의견도 나온다. 디폴트옵션이란 가입자가 아무런 운용지시를 하지 않았을 때 노사가 미리 결정한 DC형 가입자의 투자 방식(안정형, 중립형, 공격형 등)에 따라 사업자가 연금자산을 굴리는 것으로 미국 등 선진국에서는 보편화돼 있다. 디폴트옵션에 따른 투자에 동의하지 않는다면 가입자 본인이 스스로 운용 지시를 내리면 된다. 남재우 자본시장연구원 연구위원은 “국내 DC형 근로자의 83%는 1년에 한 번도 포트폴리오(자산배분)를 바꾸지 않는 것으로 조사됐다”며 “근로자의 운용지시가 제대로 이뤄지지 않는 부분이 제도 도입의 직접적인 배경이 될 수 있다”고 전했다. 조용철 기자 cyc0305@seoul.co.kr
  • [경제블로그]‘늘었나 줄었나’ 카드사 실적 발표 시끄러운 이유

    금융감독원이 발표한 지난해 신용카드사 영업실적과 관련해 잡음이 나오고 있습니다. 지난해 당기순이익이 전년보다 늘었는지 줄었는지를 두고 금감원이 총 4개의 숫자를 제시했기 때문입니다. 어떤 기준을 적용하느냐에 따라 실적이 크게 차이가 나 업계에선 혼란이 지속되고 있습니다. 지난 28일 금감원은 8개 국내 카드사의 영업실적을 여신전문금융업 감독규정과 국제회계기준(IFRS) 등 두 가지 기준으로 나누어 발표했습니다. 금감원이 카드사 실적을 두 버전으로 발표한 건 이번이 처음입니다. 금감원 감독규정 기준으로는 지난해 카드사 당기순이익이 1조 3800억원으로 전년보다 12.3%(1511억원) 증가했습니다. 반면 IFRS 기준으로 보면 지난해 카드사 순익은 1조 7400억원으로 전년보다 21.5%(4772억원)나 쪼그라들었습니다. 가맹점 수수료 인하 등으로 카드업계 영업 환경이 어려워지는 가운데 한쪽에선 실적이 좋아졌다고 하고 다른 한쪽에선 이익이 급감했다고 하는 정반대의 결과가 나온 것입니다. 카드업계는 “시중은행 등 다른 금융사들도 IFRS 기준에 따라 실적을 발표하고 있고, 순익 추세를 살펴보려면 국제적 기준인 IFRS가 더 적합하다”고 목소리를 높이는 상황입니다. 금감원은 일회성 요인의 영향으로 생긴 문제라고 설명합니다. 금감원의 감독규정은 IFRS 기준보다 대손충당금(떼일 것에 대비해 쌓아 놓는 돈) 적립 기준이 강화돼 있기 때문에 충당금 적립액 차이만큼 순익이 다를 뿐 보통 실적의 흐름은 같게 나타난다고 말입니다. 2017년엔 감독규정상 충당금 적립 기준이 강화돼 카드사들의 충당금 비용이 2000억원 이상 급증했습니다. 그 영향으로 순익은 줄어들었고, 평소처럼 충당금을 쌓은 지난해 실적을 2017년과 비교하면 좋아진 것처럼 보일 수밖에 없는 것이죠. 공교롭게도 IFRS 기준으로 봤을 땐 2017년 신한카드 등 일부 카드사가 충당금 기준을 변경해 충당금이 4400억원 넘게 환입됐습니다. 이 때문에 IFRS 기준 2017년 카드사들의 실적이 좋게 나타났고, 지난해에는 충당금 환입 효과가 없어서 크게 떨어진 것처럼 보인 것입니다. 실제로 충당금 등 일회성 요인을 제외한 지난해 카드사 순익 증감률을 살펴보면 감독규정 기준으로 4.4%(629억원) 감소, IFRS 기준으로 7.4%(1391억원) 감소해 둘 다 소폭 감소세를 나타냈습니다. 일회성 요인 때문에 순익이 일부 달라지는 것은 다른 금융사나 기업들에도 종종 나타나는 현상입니다. 하지만 “카드사 실적 늘었다”는 금감원의 발표에 업계에서 민감하게 반응하는 것은 그만큼 최근 카드사들이 힘들어졌다는 방증이라는 지적이 나옵니다. 지난해에도 금감원이 카드사 상반기 순익이 50% 이상 늘었다고 발표하자 업계가 펄쩍 뛰며 적극 해명한 적이 있습니다. 특히 당시는 가맹점 수수료 인하 폭을 놓고 금융당국과 업계가 갈등하고 있던 터라 금감원이 의도를 가지고 카드사 실적을 부풀렸다는 의심의 눈초리를 받기도 했죠. 이호진 금감원 여신금융감독국 팀장은 “지난해 논란 이후 올해는 어떤 기준으로 발표할지 고민하던 중 결국 두 가지 버전 다 공개하게 됐다”면서 “카드사 실적은 2011년 IFRS를 도입하기 이전부터 감독규정 기준으로 발표해 왔지만 앞으로 어떻게 할지는 내부적으로 검토해볼 예정”이라고 말했습니다. 최선을 기자 csunell@seoul.co.kr
  • 보이스피싱·대출사기문자, AI로 잡는다

    윤석헌 금융감독원장은 29일 “보이스피싱과 대출사기문자의 잠재적 위험에 대처하는 가장 바람직한 방법은 인공지능(AI) 등 핀테크 혁신기술을 활용해 사기 여부를 판단하고 위험을 즉시 알리는 것”이라면서 “이제 금융소비자라면 누구나 기술 활용 방식에 의해 보호받게 될 것”이라고 강조했다. 윤 원장은 이날 금감원에서 ‘보이스피싱·대출사기문자 방지 프로그램 공개 행사’를 열고 “기술 활용 방식은 향후 금융범죄 집단과의 싸움에서 ‘게임체인저’가 될 것으로 확신한다”면서 이렇게 말했다. 이날 행사에서는 KB국민은행이 정보기술(IT)·보안기업 3곳에 ‘대출사기문자 방지 AI 알고리즘’을 전달하고 IBK기업은행이 ‘보이스피싱 방지 AI 앱’으로 사기 전화를 판별해내는 과정을 시연했다. 금감원은 고도화·지능화하는 금융사기에 대응하기 위해 휴대전화 통화 내용과 문자메시지로 이뤄지는 금융사기를 판별할 수 있는 AI 앱과 AI 알고리즘 개발을 추진해 왔다. 윤 원장은 “보이스피싱이나 대출사기문자는 피해를 사후에 구제하는 것이 어렵기 때문에 사전 예방이 무엇보다 중요하다”면서 “사기 기법도 계속 지능화할 것이기에 이제 쫓는 자와 쫓기는 자의 싸움이 본격적으로 시작된 것”이라고 설명했다. 보이스피싱 방지 AI 앱은 이달부터 기업은행 고객을 대상으로 시범운영 중이며, 이후 전 국민을 대상으로 확대 운영할 계획이다. 대출사기문자 방지 AI 알고리즘은 KB금융그룹의 클라우드플랫폼을 통해 신청하면 무상 제공받을 수 있다. 허인 국민은행장은 “이번 알고리즘 제공을 계기로 뛰어난 기술력을 보유한 전문 기업들과의 협업이 확대돼 보다 편리하고 안전한 서비스 제공이 늘어날 것으로 기대한다”고 말했다. 김도진 기업은행장은 “보이스피싱 피해를 줄이기 위한 AI 앱의 홍보와 이용자 확대에 적극 노력하겠다”고 밝혔다. 최선을 기자 csunell@seoul.co.kr
  • 기회의 땅 중국, 글로벌 자동차업체 ‘무덤’으로 추락

    기회의 땅 중국, 글로벌 자동차업체 ‘무덤’으로 추락

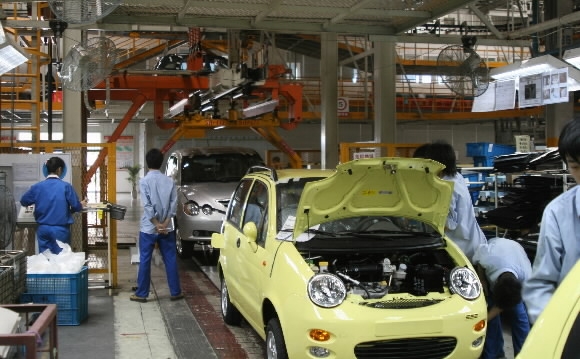
    中 자동차 판매 30여년 만에 첫 감소미중 무역전쟁에 中 경기둔화 직격탄 전기차로 전환·차량공유 확대도 원인‘춘래불사춘.’(春來不似春·봄이 왔지만 봄 같지 않게 추운 날씨가 이어진다) 소비심리가 꽁꽁 얼어붙고 있는 중국 자동차 시장을 두고 하는 말인 듯하다. 미중 무역전쟁과 중국 경기 둔화 등으로 생활이 팍팍해질 것을 우려한 중국인들이 좀체로 닫힌 지갑을 열지 않는 까닭이다. 중국자동차공업협회(CAAM)에 따르면 최대 명절인 춘제(春節·설날)가 있는 중국의 1~2월 자동차 신차 판매량은 전년 같은 기간보다 15% 감소한 385만대를 기록했다. 승용차 판매량도 전년 같은 기간보다 18%나 줄어든 324만대에 그쳤다. 특히 지난해 중국 자동차 판매량은 전년보다 2.8% 감소한 2808만대에 머물렀다. 중국의 자동차 판매량이 감소세를 나타낸 것은 1990년 이후 30여년 만에 처음이다. 중국은 지난해 하반기 신차 판매량이 전년 같은 기간보다 11% 줄었는데 올 들어 판매 부진의 골이 더욱 깊어진 것이다. 미국 포드와 중국 창안(長安)자동차 합작사인 창안포드오토모빌은 1~2월 신차 판매가 전년보다 75%나 곧두박질친 2만 1535대로 급감했다. 포드의 지난해 중국 판매는 전년보다 37% 감소했고 미 제너럴모터스(GM)와 독일 폭스바겐도 각각 10%와 2% 줄어드는 등 중국 시장이 글로벌 자동차업체들의 ‘무덤’으로 추락하는 형국이다. 현대자동차그룹의 중국 상황도 엄중하다. 현대자동차가 지난 6일 중국 베이징 1공장의 가동 중단을 결정한 데 이어 기아자동차도 장쑤(江蘇)성 옌청(鹽城) 1공장의 가동중단 방안을 검토하는 것으로 알려졌다. 기아차는 생산효율과 수익성을 높이기 위해 옌청 1공장의 가동중단 포함한 다각적인 대책을 검토 중이다. 현대차그룹 관계자는 “기아차 역시 판매 부진이 장기화되면서 중국 생산시설의 가동률이 크게 떨어졌다”며 “만약 옌청 1공장의 가동 중단이 확정될 경우 그 시기는 현대차 베이징 1공장이 문을 닫는 5월 이후가 될 것 같다”고 전했다. 옌청 1공장은 기아차가 2002년 중국 둥펑(東風)자동차, 위에다(熱達)그룹과 합작으로 둥펑위에다기아(東風熱達起亞)를 설립하면서 세웠다. 둥펑위에다기아는 옌청에 3곳의 공장을 두고 있다. 옌청 1공장의 연간 생산능력은 30만대 안팎이고 1~3공장을 합치면 연간 90만대 안팎을 생산할 수 있다. 2017년 중국의 사드(고고도미사일방어체계) 보복 이후 중국에서 판매량이 급감하면서 옌청 공장의 가동률도 눈에 띄게 떨어졌다. 지난해에는 중국에서 37만대를 생산하는 데 그쳤다. 현대차의 중국 법인인 베이징현대차는 앞서 베이징 1공장의 가동을 중단하기로 확정했다. 중국에서 100만대 이상을 판매하며 한때 GM과 폭스바겐에 이어 점유율 3위까지 오르며 기세를 올렸던 현대차는 사드 보복 등의 영향으로 2017년 판매량이 78만 5000대로 급감했고, 지난해에는 79만대 수준에 그쳤다. 베이징현대 외에 일본 소형차 제조업체 스즈키는 지난해 9월 중국 시장 철수를 선언했다. 스즈키는 중국 시장 경쟁이 치열해 외국계 자동차 업체들이 큰 압박을 받고 있다며 소형차를 선호하지 않는 중국인들의 구매 취향을 반영해 중국에서 철수한다고 배경을 설명했다. 창안포드는 직원의 10%인 2000여명을 감원하기로 결정했고 GM 등도 중국 공장 생산 축소에 돌입한 상태다. 국내총생산(GDP)의 10% 이상을 차지하며 중국 경제의 성장 동력인 자동차 판매가 급락세로 꺾인 것은 지난해 하반기부터다. 지난해 상반기까지 6% 증가를 보이며 안정적 상승 기조를 이어 갔다. 하지만 하반기 들어 미국과의 무역전쟁 본격화, 증시 폭락 등 갖은 악재가 잇따라 터지며 자동차 판매가 급감세로 돌변했다. 중국 정부의 취득세 인하 조치가 만기되고 내수 소비심리도 침체되면서 소비자들이 지갑을 닫은 것도 부정적 영향을 끼쳤다. 휘발유 승용차에서 전기차로 전환되는 과도기에 접어든 점도 판매 부진의 요인으로 꼽힌다. 실제로 2월 판매량 가운데 중국 정부의 소비 진작 효과를 본 전기차 등 친환경에너지 자동차 판매는 53.6% 폭증했다. 반면 중국 대도시 신차 시장은 포화 상태에 이르고 중소 도시는 경기 둔화에 수요가 약화세가 뚜렷하다. 차량공유시장과 중고차 시장이 활기를 띠는 것도 마이너스 요소로 작용했다.글로벌 자동차 제조업체들은 그동안 중국의 경제 발전과 함께 자동차시장의 폭발적인 수요 확대에 힘입어 너도나도 현지 업체들과 합작회사를 세우고 대규모 생산공장을 설립하는 등 중국 시장에 공격적인 투자를 진행했다. 덕분에 2017년 중국 시장 판매량은 2900여만대로 미국 시장(1900여만대)을 완전히 압도했다. 그러나 지난해 하반기부터 미중 무역전쟁 등 각종 악재가 쏟아지며 성장세에 가려졌던 공급 과잉의 문제까지 대두되고 있다. 사정이 이러니 중국에 진출한 대부분의 글로벌 자동차 제조업체들이 생산량 증가→판매 감소→재고증가→가격할인 등 경쟁 심화의 악순환을 겪고 있다. 공장 가동률 저하와 함께 가격할인 경쟁마저 동시에 진행되면서 수익성이 크게 곤두박질쳤다. ‘기회의 땅’으로 주목받았던 중국 자동차시장이 오히려 ‘애물단지’로 전락한 것이다. 위기감을 느낀 중국 정부는 자동차산업을 살리기 위해 두팔을 걷고 나섰다. 국가발전개혁위원회(발개위) 등 10개 정부부처가 합동으로 지난 1월 말 자동차 구매에 정부 보조금을 지원하는 내용의 소비 활성화 방안을 내놓았다. 우선 자동차 구매보조금 정책을 도입하는 한편 낡은 경유차 등 노후 차량을 폐차하고 새 차를 사거나 전기자동차 등 친환경에너지 차량을 구매하는 이들에게 각 지방정부가 해당 지역의 사정에 맞는 ‘적당한 수준’의 보조금을 지급하라고 지시했다. 이와 별개로 농촌 지역은 3륜 자동차를 폐차하고 3.5t 이하 화물차나 배기량 1.6ℓ 이하의 승용차를 구입하는 주민에게 보조금을 제공하기로 했다. 하지만 이런 당근도 역부족이다. 이에 리커창(李克强) 총리는 지난 5일 전국인민대표대회(전인대) 정부업무보고를 통해 자동차시장 정책을 일곱 차례에 걸쳐 언급했다. 리 총리는 자동차시장 개방 확대와 친환경에너지차 산업 발전 지원·구매세 감면 연장, 제조업·교통운수업 세수 부담 감면, 자동차 소비 촉진책, 자동차 수입 관세 인하 등을 거론하며 ‘자동차시장 살리기’를 강조했다. 그렇지만 소비심리가 여전히 얼어붙어 올해 중국 신차 판매량은 지난해에 이어 2년 연속 하락할 것으로 블룸버그 통신이 지난 6일 보도했다. 신차 판매량 하락은 중국 토종 브랜드에 더 큰 타격이 될 것으로 보인다. 창안자동차의 경우 지난해 순익이 7억~7억 5000만 위안(약 1182억~1265억원)으로 집계돼 전년 같은 기간보다 90% 이상 감소한 것으로 알려졌다. 경기둔화에 따른 판매량 저조와 순이익 하락 등으로 창안자동차를 비롯해 화천(華晨)자동차, 베이징자동차 주가는 지난해 반 토막 났다. 올 한 해 중국 자동차 업계에서 대규모 구조조정, 인수합병(M&A) 등이 예상되는 것도 이런 연유에서다. 중국이 세계 최대의 자동차시장으로 발돋움했지만 기술력은 아직 미미한 수준이다. 시진핑(習近平) 체제 출범 이후 ‘중국제조 2025’ 정책을 앞세워 기술력을 강조하고 있으나 중국 자동차 업체들이 ‘세계 최대시장’이라는 이름에 걸맞은 수준에 도달하려면 높은 기술력을 가진 글로벌 자동차 업체와의 협력이 필요하다. 이런 상황에서 글로벌 업체들이 중국 탈출 조짐을 보이는 만큼 중국 자동차시장은 깊은 심연 속으로 빠져들고 있다. khkim@seoul.co.kr ■이 기사는 서울신문 인터넷 홈페이지에 연재 중인 ‘김규환 기자의 차이나 스코프’를 재구성한 것입니다. 인터넷에서 ‘김규환 기자의 차이나 스코프’(goo.gl/sdFgOq)의 전문을 만날 수 있습니다.
  • 김규환 기자의 차이나 스코프> 급증하는 가계부채로 고통받는 중국의 중산층

    김규환 기자의 차이나 스코프> 급증하는 가계부채로 고통받는 중국의 중산층

    중국 베이징 소재 핀테크(금융+정보기술) 업체의 상품 담당자 탄진차오(譚金喬·27)는 지난달 말 정리해고 통보를 받았다. 한 달 월급이 1만 5000 위안(약 253만원)을 받아 중산층이라고 나름 자부하던 그는 갑작스런 정리해고 소식에 지금까지도 그 충격에서 벗어나지 못하고 있다. 그의 가장 큰 골칫거리는 월급의 절반 가까이를 내야 하는 자동차 구입 대금을 갚는 것이다. 메르세데스 벤츠 구입 자금을 마련하기 위해 연 10%의 고금리로 온라인 대부업체로부터 2년 간 대출을 받은 탄은 이제 매달 6500 위안(약 110만원)씩을 내야 하는 상환금을 마련할 길이 막막해 걱정이 태산이다. 실업률이 2년 만에 최악의 수준을 기록하면서 중국 중산층이 눈덩이처럼 불어나는 가계부채로 신음하고 있다고 홍콩 사우스차이나모닝포스트(SCMP)가 21일 보도했다. 미국과의 무역전쟁 등으로 인해 민간기업들을 중심으로 감원 등 구조조정이 확산으로 실업 문제가 갈수록 악화돼 중국의 가계부채 문제가 부각되고 있는 것이다. 구조조정이 잇따른 결과로 실업 문제에 가계부채까지 겹칠 경우 중국 지도부가 가장 경계하는 사회 안정이 흔들릴 수 있다는 우려도 나온다. 중국이 올해 정부업무보고에서 ‘일자리 창출’을 처음으로 거시정책의 최우선 순위에 올려 놓은 배경이다. 중국 국가통계국에 따르면 지난 2월 도시지역의 실업률은 5.3%를 기록해 지난해 12월(4.9%)보다 큰 폭으로 뛰었다. 올해 중국 정부가 설정한 억제 목표치 5.5% 이내에 들긴 하지만 2017년 2월 이후 2년 만에 가장 높은 수준이다. 때문에 중국 정부가 실업률을 낮추기 위한 각종 인센티브 정책을 펼치고 있지만, 자금난을 겪고 있는 민간 기업들의 구조조정은 더욱 심각해지고 있다고 SCMP는 전했다. 더욱이 중국 정부 공식 통계가 더 상승할 것으로 전망되는 지방의 실업률을 고려하지 않았다면서 고용시장은 더욱 얼어붙을 가능성이 있다고 관측했다. 중국 당국은 춘제(春節·설날) 연휴 이후 농민공(농촌출신 도시 노동자)이 한번에 도시로 몰려 생기는 마찰적 실업 탓이라고 해명하고 있지만 중국 언론에는 수출 제조업부터 첨단 정보기술(IT) 업종 등에 이르기까지 구조조정 소식을 전하는 보도가 잇따르고 있다. 중국의 2위 전자상거래 업체인 징둥(京東·JD)닷컴, 디디추싱(滴滴追行)과 왕이(網易·Netease) 등은 인력을 줄이는 구조조정을 단행하기도 했다. 이 같은 상황에서 중국 가계부채라는 악재가 겹치면서 중산층의 어려움이 가중되고 있는 것이다. 중국은 후진타오(胡錦濤) 국가주석 시절인 2008년 글로벌 금융위기를 맞아 4조 위안(약 675조원) 규모의 초대형 부양책을 펼쳐 비교적 큰 어려움 없이 위기 국면을 헤쳐 나갔다. 그러나 이 같은 대규모 부양책은 오히려 ‘독’이 됐다. 경제 주체들의 부채 급증, 주요 산업의 공급 과잉, 빚으로 연명하는 좀비 기업 양산, 부동산 가격 급등 등의 갖가지 부작용을 낳아 장기적으로 중국 경제에 부담 요인으로 작용하고 있다. 이에 시진핑(習近平) 국가주석 체제 출범 이후 중국 정부는 디레버리징(부채 감축) 정책을 강력히 추진해왔으나 가계부채 문제는 여전히 심각한 수준이다. 프랑스 투자은행 나티시스에 따르면 현재 중국 가계의 모기지 대출과 카드론을 합하면 중국 국내총생산(GDP) 대비 52%에 이른다. 2016년 전체 GDP 대비 5.1% 수준에 불과했던 카드론은 지난해 GDP 대비 7.5% 수준으로 급증했다. 글로벌 금융위기 위기 직전 미국의 카드론 비중보다 높은 수준이다. 나티시스는 “중국 정부의 디레버리징 정책은 기업과 공공의 부채를 줄이는 데는 일부 성공했지만 가계부채를 잡는 데는 큰 효과를 발휘하지 못했다.”고 지적했다. 중국 사회과학원 역시 가계 부채비율이 2017년 GDP 대비 49.4%에서 2018년 53.2%로 3.8%포인트 높아졌다고 밝혔다. 사회과학원은 2008년부터 2018년까지 10년간 중국의 가계부채 비율은 GDP 대비 35.3%포인트 올라 연평균 3.5%포인트 상승했다며 글로벌 금융위기 직전인 미국과 비슷한 상황이어서 경계를 해야 한다고 경고했다. 미국의 GDP 대비 가계부채 비율은 2000년 69.9%에 머물렀지만 2007년까지 7년간 28%포인트나 상승하면서 100%에 육박한 바 있다. 중국의 가계대출 잔액은 지난해 말 기준 48조 위안(약 8096조원)으로 이중 중장기 대출은 전체의 61%인 29조 위안에 이른다. 중장기 대출의 가장 중요한 부분은 주택담보대출로 2018년말 전체의 54%인 26조 위안을 기록했다. 가계의 단기 대출은 비중이 18%로 높지 않지만 지난해에만 대출 규모가 29.3%나 늘어나 적신호가 켜졌다. 사회과학원은 2017년 부동산 투기 억제를 위해 중장기 대출을 제한하자 단기 대출을 받는 편법이 늘었지만 이같은 편법은 이미 통제된 상태라고 해명했다. 국제결제은행(BIS)도 중국 가계부채 규모는 2018년 3월말 기준 6조 6000억 달러(약 7460조원)에 이른다고 집계했다. 2013년 말(3조 3000억 달러)보다 두 배나 늘어났다. GDP에 대한 비율도 같은 기간 동안 33%에서 49%로 16%포인트 급등했다. 중국의 가계대출이 크게 늘어나고 있는 것은 부동산 가격 폭등에 따른 담보대출과 온라인 소비대출이 급증한 탓이다. 독일 보험사 알리안츠는 글로벌 재무 보고서에서 “중국의 GDP 대비 가계부채는 지난 5년 간 20%포인트, 지난 10년간은 30%포인트 증가했다”며 “이처럼 가계부채 상승이 빠른 나라는 없다”고 지적했다. 나티시스는 “중국 가계부채의 증가율은 신흥시장의 평균적인 (가계부채) 증가율을 초과했고 유로존(유로화 사용 19개국) 수준의 (부채 수준을) 나타내고 있다”고 강조했다. 중국 정부도 가계부채 문제의 심각성을 간파하고 있다. 루레이(陸磊) 국가외환관리국 부국장은 지난 달 베이징에서 열린 한 포럼에서 경기 확장에 드라이브를 걸기 위해 차입에 과도하게 의존하면서 부채비율이 크게 오른 점, 저비용·저부가가치 성장모델이 지속 불가능해졌다는 것이 현재 중국이 직면한 도전 과제라고 밝혔다. 그러면서 “가장 우려스러운 점은 가계부채 비율”이라며 위기를 맞이한 다른 5개 경제권도 위기 전에 가계부채 비율이 급등했다고 경고했다. 그는 그러나 5개 경제권이 어디인지는 구체적으로 밝히지 않았다. 문제는 중국의 경제성장을 이끄는 최대 동력이 소비라는 점을 감안하면 가계부채 상승이 소비 저하로 이어져 성장을 갉아먹는다는데 있다. 부채의 증가는 단기적으로는 경기가 활성화할 수 있어도 중기적으로 민간소비 둔화→ 성장률 저하의 악순환이 이뤄진다. 레버리지(차입)에 따른 자산 시장의 활황·붕괴 주기가 짧아지면서 시장 안정도 저해할 수도 있다. 선젠광(沈建光) JD파이낸스 수석이코노미스트는 “소비 침체는 중국 경제가 직면한 최대 위기이며 부의 불평등이 심화되면서 소비가 양극화되고 있다”며 “집을 소유한 사람들은 집값 상승으로 사치품, 고등교육, 고급 의료 및 해외여행 등의 지출을 늘리는 반면 임대 거주자는 집값 상승으로 가처분소득이 낮아져 소비를 줄인다”고 말했다. 중국 정부는 올해 경제성장률을 지난해 6.6%보다 낮은 6.0∼6.5%로 제시했다. 실업문제와 악화하는 가계부채를 생각하면 이젠 중국도 개인파산 제도를 도입할 필요가 있다고 경제 전문가들은 조언한다. 중국 금융전문가 조 장은 “중국에는 개인파산 제도가 없어서 한번 빚이 생기면 죽을 때까지 따라다닌다”며 “미국과 같은 개인파산 제도를 도입해 젊은이들이 회생할 수 있는 ‘제2의 기회’를 줘야 한다”고 제안했다. 김규환 선임기자 khkim@seoul.co.kr
  • 유병력자 실손보험 가입자 80%가 50대 이상

    유병력자 실손보험 가입자 80%가 50대 이상

    큰 수술을 받았거나 고혈압·당뇨와 같은 만성 질환을 앓은 경험이 있는 사람도 가입할 수 있는 유병력자 실손의료보험이 중장년층을 중심으로 인기를 끌고 있다. 가입자 5명 중 4명꼴로 50대 이상인 것으로 파악됐다. 20일 금융감독원에 따르면 지난해 4월 출시한 유병력자 실손보험 가입 건수는 지난 1월까지 10개월 동안 총 26만 7818건이다. 지난해 4월 한 달 동안 4만 9000건의 계약이 체결됐고 이후 매달 2만건 수준을 유지하고 있다. 전체 8개 손해보험사에서 22만 1000건, 삼성·NH·한화생명 등 3개 생명보험사에서 4만 7000건을 각각 판매했다. 가입 연령별로는 60대 이상이 46.3%(12만 4000건)로 가장 많았고 50대가 33.8%(9만 1000건)로 뒤를 이었다. 기존 실손보험 가입이 상대적으로 어려웠던 50대 이상이 적극적으로 가입한 것으로 보인다. 총수입보험료는 901억원, 지급보험금은 143억원이다. 금감원은 “지급보험금은 당분간 증가할 것”이라면서 “보험 상품은 통상 출시 후 3년 이상이 지나야 지급보험금 추세가 안정화된다”고 설명했다. 유병력자 실손보험은 과거 치료 이력 때문에 실손보험 가입 자체가 어려웠던 사람들을 위해 가입 문턱을 낮춘 게 가장 큰 특징이다. 가입자가 보험사에 미리 고지해야 할 항목을 18개에서 6개로 줄였고 최근 5년간 발병·치료 이력을 심사하는 중대 질병도 기존 10개에서 ‘암’ 하나로 축소했다. 다만 병원비 중 본인이 부담하는 자기부담률은 일반 실손보험이 10~20%인 반면 유병력자 실손보험은 30%로 높다. 최선을 기자 csunell@seoul.co.kr
  • <김규환 기자의 차이나 스코프> 휘청거리고 있는 중국 자동차 시장

    <김규환 기자의 차이나 스코프> 휘청거리고 있는 중국 자동차 시장

    ‘춘래불사춘(春來不似春·봄이 왔지만 봄같지 않게 추운 날씨가 이어진다).’ 소비심리가 꽁꽁 얼어붙고 있는 중국 자동차 시장을 두고 하는 말인 듯하다. 미중 무역전쟁과 중국 경제성장 둔화 등으로 생활이 팍팍해질 것을 우려한 중국인들이 좀체로 닫힌 지갑을 열려고 하지 않는 까닭이다. 18일 중국자동차공업협회(CAAM)에 따르면 최대 명절인 춘제(春節·설날)가 있는 중국 1~2월 자동차 신차 판매량은 전년 같은 기간보다 15% 감소한 385만대를 기록했다. 승용차 판매량도 전년 같은 기간보다 18%나 줄어든 324만대에 그쳤다. 특히 지난해 중국 자동차 판매량은 전년보다 2.8% 감소한 2808만대에 머물렀다. 중국의 자동차 판매량이 감소세를 나타낸 것은 1990년 이후 30년 만에 처음이다. 중국은 지난해 하반기 신차 판매량이 전년 같은 기간보다 11% 줄었는데 올들어 판매부진이 더욱 심화한 것이다. 미국 포드와 중국 창안(長安)자동차 합작사인 창안포드오토모빌은 1~2월 신차 판매가 전년보다 75%나 곧두박질친 2만 1535대로 급감했다. 포드의 지난해 중국 판매는 전년보다 37% 감소했고 미국 제너럴모터스(GM)와 독일 폭스바겐도 각각 10%와 2% 줄어드는 등 중국 시장이 글로벌 자동차업체들의 ‘무덤’으로 추락하는 형국이다.현대자동차그룹의 중국 상황은 더욱 엄중하다. 현대자동차가 지난 6일 중국 베이징 1공장의 가동중단을 결정한데 이어 기아자동차도 장쑤(江蘇)성 옌청(鹽城) 1공장의 가동중단 방안을 검토하는 것으로 알려졌다. 기아차는 생산효율과 수익성을 높이기 위해 옌청 1공장의 가동중단을 포함한 다각적인 대책을 검토 중이다. 현대차그룹 관계자는 “기아차 역시 판매 부진이 장기화되면서 중국 생산시설의 가동률이 크게 떨어졌다”며 “만약 옌청 1공장의 가동 중단이 확정될 경우 그 시기는 현대차 베이징 1공장이 문을 닫는 5월 이후가 될 것”이라고 전했다. 옌청 1공장은 기아차가 2002년 중국 둥펑(東風)자동차, 위에다(熱達)그룹과 합작으로 둥펑위에다기아(東風熱達起亞)를 설립하면서 세운 공장이다. 둥펑위에다기아는 옌청에 3곳의 공장을 두고 있다. 옌청 1공장의 연간 생산능력은 30만대 안팎이다. 1~3공장을 합치면 연간 90만대 안팎을 생산할 수 있다. 2017년 중국의 사드(THAAD·고고도미사일방어체계) 보복 이후 중국에서 판매량이 급감하면서 옌청 공장의 가동률도 눈에 띄게 떨어졌다. 지난해에는 중국에서 37만대를 생산하는데 그쳤다. 현대차의 중국 합작법인인 베이징현대차는 앞서 베이징 1공장의 가동을 중단하기로 확정했다. 중국에서 100만대 이상을 판매하며 한때 GM과 폭스바겐에 이어 시장점유율 3위까지 오르며 기세를 떨쳤던 현대차는 사드 보복 등의 영향으로 2017년 판매량이 78만 5000대로 급감했고, 지난해 판매량도 79만대 수준에 그쳤다. 베이징현대 외에 일본 소형차 제조업체 스즈키는 지난해 9월 중국 시장에서 철수한다고 선언했다. 스즈키는 중국 자동차 시장 경쟁이 치열해 외국계 자동차 업체들이 큰 압박을 받고 있다며 더 이상 소형차를 선호하지 않는 중국인들의 구매 취향을 반영해 중국 시장에서 철수한다고 배경을 설명했다. 창안포드는 직원의 10%인 2000여명을 감원키로 결정했고 GM 등도 중국 내 공장 생산 축소에 돌입한 상태다. 국내총생산(GDP)의 10% 이상을 차지할 정도 중국 경제에 기여도가 높은 자동차 산업이 급락세로 꺾인 것은 지난해 하반기부터다. 지난해 상반기 자동차 판매는 6% 증가를 보이며 안정적 상승기조를 이어갔다. 하지만 하반기들어 미국과 무역전쟁 본격화와 증시 폭락 등 악재가 잇따라 터지면서 자동차 판매가 하락세로 돌변했다. 중국 정부의 취득세 인하 조치가 만기되고 내수 소비심리도 침체되면서 소비자들이 지갑을 닫은 게 자동차 판매에 부정적 영향을 미쳤다. 휘발유 승용차에서 전기자동차로 전환되는 과도기에 접어든 점도 판매 부진의 요인으로 꼽힌다. 실제로 2월 판매량 가운데 중국 정부의 소비진작 효과를 본 전기차 등 신재생에너지 자동차 판매는 53.6% 급증했다. 반면 중국 대도시 신차 시장은 포화상태에 이르고 중소 도시는 경기 둔화에 수요가 약화세가 뚜렷하다. 차량공유시장과 중고차 시장이 활기를 띠는 것도 신차 판매에 마이너스 요소로 작용했다. 글로벌 자동차 제조업체들은 그동안 중국의 경제발전과 함께 자동차 시장의 폭발적인 수요 확대에 힘입어 너도나도 현지 업체들과 합작회사를 세우고 대규모 생산 공장을 설립하는 등 중국에서 공격적인 투자를 진행했다. 이 덕분에 2017년 중국 시장에서 판매된 자동차는 2900여만대로 미국 시장(1900여만대)을 완전히 압도했다. 그러나 지난해 하반기부터 미중 무역전쟁 등 각종 악재가 쏟아지며 성장세에 가려졌던 공급과잉의 문제까지 대두되고 있다. 사정이 이렇다 보니 중국에 진출한 대부분의 글로벌 자동차 제조업체들이 생산량 증가 - 판매 감소 - 재고 증가 - 가격할인이라는 유혈 경쟁의 악순환을 겪고 있다. 더군다나 공장 가동률 저하와 함께 가격할인 경쟁마저 동시에 진행되면서 수익성이 크게 떨어졌다. 글로벌 자동차 업체들의 ‘기회의 땅’으로 주목 받았던 중국 자동차 시장이 오히려 ‘애물단지’로 전락한 것이다. 위기감을 느낀 중국 정부는 자동차 산업을 살리기 위해 두팔을 걷고 나섰다. 국가발전개혁위원회(발개위) 등 10개 정부부처가 합동으로 지난 1월말 자동차 구매에 정부 보조금을 지원하는 내용의 소비 활성화 방안’을 내놓았다. 우선 자동차 구매보조금 정책 도입하는 한편 낡은 경유차 등 노후 차량을 폐차하고 새 차를 사거나 전기자동차 등 신재생에너지 차량을 구매하는 이들에게 각 지방정부가 해당 지역의 사정에 맞는 ‘적당한 수준’의 보조금을 지급하라고 지시했다. 이와 별개로 농촌 지역은 3륜 자동차를 폐차하고 3.5t 이하 화물차나 배기량 1.6ℓ 이하의 승용차를 구입하는 주민들에게 보조금을 제공하기로 했다. 중국 정부의 이런 당근도 역부족이다. 이에 리커창(李克强) 총리는 지난 5일 개막한 전국인민대표대회(전인대)에서 정부업무보고를 통해 자동차 시장 정책을 7차례에 걸쳐 언급했다. 리 총리는 자동차시장 개방 확대와 신에너지자동차 산업 발전 지원·구매세 감면 연장, 제조업·교통운수업 세수 부담 감면, 자동차소비 촉진책, 자동차 수입 관세 인하 등을 거론하며 ‘자동차 시장 살리기’를 강조했다. 하지만 소비심리가 여전히 얼어붙어 올해 중국 신차 판매량은 지난해에 이어 2년 연속 하락할 것으로 블룸버그통신이 6일 보도했다. 신차 판매량 하락은 중국 토종 브랜드에 더 큰 타격이 될 것으로 보인다. 창안자동차의 경우 지난해 순익이 7억~7억 5000만 위안(약 1182억~1265억원)으로 잠정 집계돼 전년 같은 기간보다 90% 이상 감소한 것으로 전해졌다. 경기 둔화에 따른 판매량 저조와 순이익 하락 등으로 창안자동차를 비롯해 화천(華晨)자동차, 베이징(北京)자동차 주가는 지난해 50% 이상 곤두박질쳐 반토막 났다. 올 한해 중국 자동차 업계에서는 대규모 구조조정, 인수·합병(M&A) 등이 예상되는 것도 이런 연유에서다. 중국이 세계 최대의 자동차 시장으로 발돋움했지만 기술력은 아직 미미한 수준이다. 시진핑(習近平) 국가주석 체제 출범 이후 ‘중국제조 2025’ 정책을 앞세워 기술력을 강조하고 있으나 중국 자동차 업체들이 ‘세계 최대 시장’이라는 이름에 걸맞은 수준에 도달하려면 높은 기술력을 가진 글로벌 자동차 기업과의 협력이 필요하다. 이런 상황에서 글로벌 업체들은 중국 탈출 조짐을 보이고 있는 만큼 중국 자동차 시장은 깊은 심연 속으로 빠져들고 있다. 김규환 선임기자 khkim@seoul.co.kr
  • AI로 보이스피싱 잡는 앱 운영… 의심땐 경고 진동·음성

    인공지능(AI) 기술을 활용해 금융사기 전화를 실시간으로 차단하는 애플리케이션(앱)이 나온다. 금융감독원과 한국정보화진흥원, IBK기업은행은 보이스피싱을 선제적으로 차단할 수 있는 AI 앱 ‘IBK 피싱스톱’을 18일부터 시범운영한다. 스마트폰에 이 앱을 설치하면 통화 내용을 실시간으로 분석한다. 그다음 보이스피싱 사기 확률이 일정 수준에 도달하면 사용자에게 경고 음성과 진동 알림으로 알려 준다. 이 앱은 통화 내용 중 대포통장, 안전계좌 등 보이스피싱으로 의심할 수 있는 주요 키워드를 파악하고 발화 패턴, 문맥 등을 피해사례와 비교 분석해 금융사기 여부를 판단한다. 금감원은 AI 앱의 효과 검증을 위해 우선 기업은행 고객을 대상으로 시범운영을 한 뒤 2~3개월 후 전 국민으로 대상을 확대할 계획이다. 이 앱은 안드로이드폰 사용자만 이용 가능하다. 최병권 금감원 불법금융대응단 부국장은 “정부기관 사칭의 고전적 방식은 물론 첨단화, 교묘화하는 보이스피싱 범죄도 선제적 차단이 가능할 것으로 기대한다”고 말했다. 보이스피싱 피해 건수는 2016년 4만 5921건에서 2017년 5만 13건, 지난해 7만 218건으로 늘고 있다. 최선을 기자 csunell@seoul.co.kr
  • 윤석헌 “금융사 CEO 승계 프로그램 만들 것”

    윤석헌 “금융사 CEO 승계 프로그램 만들 것”

    고령층 ‘건강 나이’ 기준 보험료 할인 생보사 등 소비자 분쟁에 적극 대응금융감독원이 금융사 지배구조 개선을 위해 최고경영자(CEO) 승계 프로그램을 마련한다. 고령자 등 금융 취약계층을 위해서는 맞춤형 상품과 서비스를 개발한다. 윤석헌 금감원장은 14일 기자간담회를 열고 이러한 내용을 포함한 올해 업무 계획을 발표했다. 우선 금감원은 금융사의 경영 책임성을 높이기 위해 이사회와 소통을 강화하기로 했다. CEO 임기 만료 전에 충분한 준비 기간을 두고 2~4명의 핵심 후보군을 선정하는 CEO 승계 프로그램을 운영할 방침이다. 다만 지난달 말 함영주 하나은행장이 3연임을 포기하자 금융권에서는 금감원이 과도하게 개입했다는 지적도 나왔다. 윤 원장은 이에 대해 “은행 등 금융사의 지배구조는 건전 경영을 위해 중요한 이슈”라면서 “리스크(위험)에 우려를 표시하고 합리적인 의사를 촉구하는 것은 앞으로도 계속 해야 될 일”이라고 말했다. 금감원은 65세 이상 고령층의 건강 나이를 고려한 보험료 할인제를 도입하는 등 취약계층을 위한 상품을 내놓기로 했다. 보험 가입 때 고령일수록 보험료가 비싸게 책정되지만 건강관리를 잘하면 보험료를 낮출 수 있도록 하겠다는 뜻이다. 유병력자 전용보험의 보장 내용도 다각화하도록 유도할 계획이다. 윤 원장은 “금융 관련 주요 분쟁에 적극 대응하겠다”고도 했다. 특히 금융 소비자의 권익 보호를 위해 부적절한 손해사정 등으로 보험금 지급을 거절하거나 삭감하는 관행에 대해서는 엄정 제재하기로 했다. 삼성생명과 한화생명 등 대형 생명보험사들이 금감원의 분쟁 조정 결과에 반발한 것과 관련, 그는 “대형사가 모범을 보여 줬으면 한다”면서 “희망하는 것처럼 만족스럽게 행동하지 않아서 고민을 많이 하고 있는 상황”이라고 불만의 뜻을 내비쳤다. 키코(환율 변동에 따른 환차손 위험을 줄이기 위해 수출 기업과 은행이 맺는 파생금융상품) 피해 재조사와 관련해 윤 원장은 “4개 회사가 분쟁 조정을 신청해 살펴봤고, 은행과도 접촉해 정보를 확인했다”면서 “늦지 않은 시점에 분쟁 조정에 올릴 것”이라고 밝혔다. 최선을 기자 csunell@seoul.co.kr
  • 함영주 하나은행장 3연임 포기

    함영주 하나은행장 3연임 포기

    함영주 KEB하나은행장이 3연임을 포기했다. 채용 비리 관련으로 재판을 받고 있는 법률적 리스크를 거론하며 연임 불가를 압박하던 금융감독원의 입장을 받아들인 것이다. 그러나 ‘관치금융’ 논란의 불씨는 여전히 남아 있다.하나금융그룹은 28일 임원후보추천위원회(임추위)를 열고 지성규 하나은행 글로벌사업그룹 부행장을 새 행장 후보로 추천했다. 지 부행장은 하나은행 경영관리본부 전무, 하나은행 중국유한공사 은행장 등을 역임했다. 새 행장 선임은 오는 21일 열리는 정기 주주총회에서 확정된다. 함 행장은 임추위에서 연임 포기 의사를 밝혔다. 이로써 함 행장은 2015년 9월 초대 통합은행장으로 취임한 지 3년 6개월 만에 물러나게 됐다. 다만 하나금융그룹 부회장직은 연말까지 유지한다. 임추위는 이달 말에서 다음달 초 사이 2∼3명의 복수 후보를 추리고, 하나은행 임추위가 최종 행장을 선택하도록 보낼 계획이었다. 이 1차 명단에 함 행장이 포함되고, 결국 함 행장이 연임할 것이라는 관측이 컸다. 하지만 금감원은 지난 26일 하나금융 임추위에 속한 사외이사 3명을 따로 면담해 함 행장 연임 관련 우려를 표명했다. 금감원은 임추위원들에게 “하나은행 경영진의 법률 리스크가 은행의 경영 안정성 및 신인도를 훼손할 가능성에 대한 우려”를 전달했다. 임추위는 하나카드 신임 사장에는 장경훈 KEB하나은행 부행장을, 하나금융투자 사장에는 이진국 현 사장, 하나캐피탈 사장에는 윤규선 현 사장을 각각 추천했다. 장은석 기자 esjang@seoul.co.kr
  • 작년 보이스피싱 피해액 4440억… 하루 134명 당했다

    작년 보이스피싱 피해액 4440억… 하루 134명 당했다

    전화 가로채기 앱·메신저 피싱 ‘진화’지난해 9월 자영업자 A(52)씨는 자신을 저축은행 박 대리라고 소개한 보이스피싱 조직원으로부터 전화 한 통을 받았다. ‘대출을 저리로 바꿔 줄 테니 기존 대출 상환을 위해 알려주는 계좌로 수천만원을 보내고 대출 전용 앱을 설치하라’는 내용이었다. 사기를 의심한 A씨는 확인을 위해 저축은행에 전화를 걸었으나 방금 통화한 박 대리가 전화를 받자 안심하고 송금을 했다. 그러나 알고 보니 대출전용 앱은 ‘전화 가로채기 앱’이었고 사기범은 손쉽게 돈을 인출해 잠적했다. 금융감독원 불법금융대응단 이성호 팀장은 “전화 가로채기 앱을 활용하면 어떤 번호로 전화를 걸더라도 자기한테 연결이 되도록 조작이 가능하다”고 전했다. 보이스피싱 피해액이 지난해 급증했다. 28일 금감원에 따르면 2018년 피해액은 4440억원으로 2017년 2431억원보다 2009억원(82.7%) 늘어 역대 최고다. 피해자도 4만 8743명으로 하루 평균 134명이 보이스피싱을 당하고 있다. 1인당 평균 피해액은 910만원이다. 금감원은 전화 가로채기 앱뿐만 아니라 ‘메시지 피싱’, 가짜 홈페이지 운영 등 지능화된 사기 수법이 소비자들의 경계심을 무너뜨리는 것으로 보고 있다. 카카오톡, 문자 등을 통해 지인을 사칭한 뒤 돈을 요구하는 메신저 피싱의 경우 지난해 피해 건수가 9601건으로 전년(1407건)보다 6배 이상 늘어났다. 또 사기범이 알려주는 홈페이지에 들어가 주민등록번호를 입력하면 위조된 영장이 제시되는 가짜 검찰 사이트도 만연한 상태다. 수법이 진화하면서 모든 연령대에서 피해가 늘어난 것도 특징적이다. 특히 20대 미만의 피해 금액은 2016년 16억원에서 2017년 9억원으로 줄었으나 지난해 17억원으로 되레 늘어났다. 20~30대와 40~50대 피해 금액도 915억원, 2455억원으로 전년보다 각각 19.1%, 85.8% 늘었다. 금감원은 지난해 말 발표한 종합 대책에 따라 사기범의 목소리와 문자를 분석해 경고를 해주는 인공지능 앱 개발을 유도하고, 계좌 개설 시 고객 확인 절차를 더욱 강화할 예정이다. 조용철 기자 cyc0305@seoul.co.kr
  • 통장 쪼개기·풍차 돌리기로 새내기 직장인 ‘짠테크’

    통장 쪼개기·풍차 돌리기로 새내기 직장인 ‘짠테크’

    용도별로 통장 관리… 충동구매 줄여야 금감원 앱으로 ‘내 계좌 한눈에’ 관리를 매달 1년짜리 정기예금·정기적금 가입 만기땐 다시 적금에… 금리인상기 적합 입출금 자유로운 ‘파킹 통장’ 이자 쏠쏠직장인 김모(30)씨는 오랜 취업 준비생 시절을 마감하고 얼마 전 취업했다. 아르바이트비를 받아 알뜰살뜰 나눠 쓰던 시절보다 씀씀이가 커진 탓에 통장에 남는 돈은 많지 않다. 김씨는 “취업이 늦었다는 생각에 빨리 목돈을 마련하고 싶지만 정작 방법이 마땅찮아 고민”이라고 말했다. 김씨처럼 치열한 취업 전선을 뚫은 새내기 직장인들은 월급을 어떻게 관리할지 고민이 될 수밖에 없다. 주식이나 펀드 등 투자 위험이 있는 금융상품에 여윳돈을 투자하더라도 당장은 목돈을 만드는 것을 최우선 목표로 삼는 게 효과적이라는 게 중론이다. 20일 금융업계에 따르면 사회 초년생들의 재테크 기본 원칙으로는 불필요한 지출을 줄이기 위한 ‘통장 쪼개기’와 푼돈을 목돈으로 키울 수 있는 ‘적금 풍차 돌리기’가 꼽힌다. 이 중 ‘통장 쪼개기’는 충동구매를 줄이고 지출을 관리하는 방법 중 하나다. 월급 통장에 급여가 들어오면 생활비 통장, 관리비 통장, 비상금 통장 등 용도별 통장에 나눠서 관리하는 식이다. 통장 하나를 두고 쓰면 씀씀이를 쉽게 눈치채기 어렵기 때문에 유용하다. 본인의 소비 스타일에 따라 더 세분화해서 관리해도 좋다. 초보자들은 종종 통장 잔고를 제때 확인하지 않아 자동이체되는 교통비 등이 연체된 사실을 뒤늦게 알기도 한다. 하지만 최근에는 여러 은행에 여러 통장을 만들어도 모든 계좌를 한번에 확인할 수 있는 서비스가 많아 통장 관리도 쉬워졌다. 금융감독원이 운영하는 온라인 홈페이지 ‘내 계좌 한눈에’나 모바일 애플리케이션(앱) ‘어카운트 인포’ 등이 대표적이다. 자동이체 내역이나 카드 이용대금 등도 확인할 수 있다. 핀테크(금융+기술) 앱인 뱅크샐러드와 토스에서도 공인인증서를 등록하면 계좌 조회가 가능하다. 지출 계획을 세웠다면 여윳돈은 적금에 넣어 보자. 적금이 익숙지 않다면 우선 ‘풍차 돌리기’를 통해 저축액을 차근차근 늘리고 중도 해지 부담도 줄일 수 있다. 적금 풍차 돌리기는 매달 1년짜리 정기예금이나 정기적금에 가입하는 방법을 뜻한다. 1년 뒤부터 매달 만기가 돌아오면 목돈을 다시 예·적금으로 불릴 수 있어 금리 인상기에도 적합하다. 적금을 고를 때는 은행연합회에서 적금 상품의 금리를 비교할 수 있다. 사회 초년생 맞춤 적금이나 주거래 은행의 우대금리도 확인해야 한다. 우리은행는 만 30세 이하에 ‘스무살 우리적금’을, KEB하나은행은 만 35세 이하를 위한 ‘Young하나 적금’을 각각 판매하고 있다. 제2금융권을 선택해도 좋다. 5000만원까지 예금자 보호를 받을 수 있기 때문이다. 주 단위로 비슷한 효과를 내는 적금 상품도 있다. 카카오뱅크는 1000원부터 최대 1만원까지 소액을 정해 주 단위로 저축액이 늘어나는 ‘26주 적금’을 운영하고 있다. 목표를 정해 돈을 모으는 데 동기를 부여할 수도 있다. 우리은행은 여행 자금을 모으는 고객들에게 연 1.8~6.0% 금리를 주는 ‘우리 여행적금’을, NH농협은행은 금연이나 다이어트 등 목표를 정하고 매일 저금하면 우대금리를 주는 ‘NH올원해봄적금’을 각각 운영하고 있다. KEB하나은행에는 걸음수에 따라 우대금리를 주는 ‘도전 365적금’도 있다. 입출금이 상대적으로 자유로우면서 적금 못지않은 이자를 받을 수 있는 ‘파킹 통장’도 눈여겨볼 필요가 있다. 하루만 맡겨도 1%대 이자가 붙어 금리 인상기에 많이 쓰는 통장으로 여윳돈을 예치할 때도 유용하다. 증권사의 종합자산관리계좌(CMA)가 대표적이었는데 비슷한 기능을 담은 통장이 늘었다. 카카오뱅크는 1000만원까지 보관할 수 있는 ‘세이프박스’(연 1.2%)를 운영한다. 케이뱅크의 ‘듀얼 K 입출금 통장’은 한 달 단위로 ‘남길 금액’를 1억원까지 설정하면 최고 연1.5% 금리를 준다. 김주연 기자 justina@seoul.co.kr
  • 외식산업硏 “주휴수당 포함시 최저임금 인상폭 33%“

    외식산업硏 “주휴수당 포함시 최저임금 인상폭 33%“

    법으로 정해진 주휴수당을 주지 않던 업주가 올해부터 최저임금 산정 기준에 주휴시간을 포함할 경우 인건비 부담이 33% 늘어난다는 주장이 20일 나왔다. 한국외식산업연구원은 하루 8시간씩 주 5일 근무한 근로자에게 올해 최저임금을 적용했을 때 주휴수당을 포함한 월급은 173만 6800원으로 추산했다. 이는 최저임금 8350원에 하루 8시간씩 22일(한 달 내 실제 근무일)을 곱한 값 146만 9600원과 하루 8시간씩 4일(한 달 내 유급 주휴일)에 최저임금을 적용한 26만 7200원을 더한 것이다. 연구원은 “최저임금을 적용받는 근로자의 인건비 부담이 지난해보다 33% 늘어난 것”이라고 지적했다. 하지만 이는 지난해까지 불법으로 주휴수당을 주지 않은 일부 업주에 해당하는 것이다. 아울러 연구원이 외식업주 20명과 심층 인터뷰를 한 결과 올해 경영상의 최대 애로사항으로 ‘최저임금 인상 및 주휴수당’(85%)이 꼽혔다. ‘고객 감소에 따른 매출 저하’(64%), ‘임대료 상승’(36%) 등이 뒤를 이었다. ‘최저임금 인상 및 주휴수당과 관련해 어떤 대응을 했는가‘라는 질문에는 인원 감원(30%), 종업원 근로시간 단축(20%), 본인 및 가족 근로시간 확대(20%), 음식 가격 인상(15%), 무인화 기기 도입(고려 포함, 10%), 폐업 고려(5%) 순으로 조사됐다. 연구원에 따르면 미국은 주휴수당이나 유급휴가와 관련된 규정이 없으며, 사용자와 근로자 간 교섭에 따라 유급휴가일과 지급액이 달라진다. 연구원은 “최저임금 적용 시 영업 규모와 업종을 감안해 업종별 차등화를 반드시 고려해야 한다”며 “외식업을 비롯한 소규모 업체의 경우 지역별 매출 편차가 큰 만큼 지역별 차등화도 염두에 둬야 할 것”이라고 강조했다. 장진복 기자 viviana49@seoul.co.kr
  • 지정감사로 바꿨더니 감사보수 2.5배 폭등

    금감원, 회계법인 과다 보수 신고 접수 자유롭게 감사인을 선택하다 지난해 금융감독원이 정해 준 감사인을 쓴 회사들의 비용이 평균 2.5배 늘어난 것으로 나타났다. 금감원은 지난해 감사인 지정 회사 699곳 중 전년에 감사인을 자유 선임한 497곳의 감사 보수를 분석한 결과 1년 동안 평균 250% 증가했다고 17일 밝혔다. 평균 감사 보수는 2017년 4500만원에서 지난해 1억 2500만원으로 뛰었다. 현행 제도는 투자자 보호 차원에서 상장을 앞두고 있거나 감리 조치 등 특별히 공정한 감사가 필요한 회사는 감사인을 마음대로 선택할 수 없게 하고 대신 금감원이 감사인을 지정해 준다. 특히 대형 회사보다 협상력이 떨어지는 중소형 회사의 보수 증가 폭이 두드러졌다. 지난해 자산 1조원 이상 대형 회사(19곳)는 지정 감사 전환으로 보수가 평균 169% 늘어난 반면 자산 1조원 미만의 중소형 회사(478곳)는 253%나 증가했다. 지난해 4월 감사인 지정을 받은 한 상장 예정 업체의 경우 감사 보수가 2017년 1300만원에서 지난해 2억 3000만원으로, 무려 17.7배로 늘기도 했다. 이에 따라 기업들의 불만도 커지고 있다. 최근에는 감사인을 지정받은 업체들이 회계법인과 보수를 놓고 분쟁을 벌이면서 계약 체결이 지연되는 사례도 생기고 있다. 금감원은 “과도한 감사 보수를 요구받은 업체를 상대로 ‘지정 감사보수 신고센터’를 운영하고, 향후 회계법인에 대한 품질관리 감리 때 감사 보수가 합리적 근거에 의해 산정되도록 점검하는 등 추가 대책을 마련할 계획”이라고 말했다. 최선을 기자 csunell@seoul.co.kr
  • ‘해고 삭풍’이 몰아치고 있는 중국 [김규환 기자의 차이나 스코프]

    ‘해고 삭풍’이 몰아치고 있는 중국 [김규환 기자의 차이나 스코프]

    중국 남부 광둥(廣東)성 선전(深圳)에 있는 중국 최대 의료장비 제조업체 선전 마이루이(邁瑞·Mindray) 생물의료전자는 지난해말 중국 전역 50개 대학에서 졸업한 신규 인력 485명을 채용한 뒤 이들을 위해 환영 파티까지 열었다. 그런데 이 회사는 환영 파티를 연 지 1주일이 지난 29일에 신규 채용자의 절반이 넘는 254명의 채용을 취소한다고 밝혔다. 선전마이루이 측은 “2019년 건전한 영업을 유지하기가 어느 때보다 어렵다”며 “회사의 지속적인 발전을 위해 채용을 취소했다”고 해명했다. 하지만 이 회사는 여론의 뭇매에 결국 채용 취소를 번복해야 했다. 선전 증시에 상장된 선전마이루이는 초음파 분야에서 세계 최고의 경쟁력을 갖춘 기업이다. 종업원수는 7000여 명이며 2017년 매출액 111억 7400만 위안(약 1조 8600억원), 순이익은 26억 위안이다. 지난해 순이익은 2017년의 절반에도 미치지 못한 것으로 알려졌다.미·중 무역전쟁으로 경제 불확실성이 커진 데다 경기 하강이 본격화하면서 중국에 ‘해고 삭풍(朔風)’이 몰아치고 있다. 중국 재계의 인력 구조조정은 광둥성 등 동남부 지역에 밀집한 수출 제조업체에서 시작돼 인터넷과 게임, 바이오, 서비스 등 산업 전반으로 확산되는 추세이다. 홍콩 사우스차이나모닝포스(SCMP), 일본 니혼게이자이신문 등에 따르면 중국 최대 차량공유 서비스 디디추싱(滴滴出行)은 15일 안전대책을 강화하는 비용 증대 등을 이유로 전체 직원 15%에 해당하는 2000여 명을 감원한다고 밝혔다. 청웨이(程維) 디디추싱 최고경영자(CEO)는 “회사는 중요하지 않은 일부 업무를 통폐합하는 과정에서 업무가 겹치거나 평가 미달 직원들을 감축하기로 했다”고 설명했다. 애플 아이폰과 휼렛패커드(HP)·델 등의 PC 등을 위탁 생산하는 대만 폭스콘은 앞서 지난해 10월 허난(河南)성 정저우(鄭州) 공장에 근무하는 계약직 직원 5만여 명을 기존 계약 기간보다 3개월 앞서 조기에 해고했다. 광저우에 610억 위안을 들여 짓고 있는 액정표시장치(LCD)패널 공장도 생산 능력의 80%는 예정보다 반년 늦춘 내년에 가동하기로 해 고용 계획도 연기해야 했다. 광둥성 후이저우(惠州)시에 있는 세계 최대 스마트폰 스크린 업체이자 애플 협력사 보언(伯恩)광학도 8000여명을 해고했다. 또다른 애플 공급업체인 웨이촹리(偉創力)플라스틱 과학기술은 강제 휴가에 들어갔다. 사실상의 감원이다. 광저우에서 남성 속옷업체를 운영하는 레오 리 대표는 “600여 명에 이르던 직원을 100여 명으로 줄였다”면서 “경험 많은 숙련공만을 남겨둔 채 나머지 사람들은 모두 내보냈다. 주문이 충분히 들어오지 않아 인력을 도저히 유지할 수 없었다”고 한숨을 쉬었다. 외부 투자 덕분에 넘쳐나는 실탄으로 공격적 사업 확장에 나섰던 인터넷 기업들도 경기둔화 국면을 견디지 못하고 감원에 나서고 있다. 자전거 공유기업 오포(ofo)의 파산 위기가 투자 분위기 변화에 큰 영향을 끼쳤다는 지적이다. 모바이크(摩拜)와 더불어 공유 자전거 시장을 양분하고 있는 오포는 수익성이 나지 않는 데도 사업을 확장했다가 추가 투자가 이뤄지지 않는 바람에 심각한 경영난에 허덕이고 있다. 1000만 명의 이용자에게 보증금을 돌려주지 못하는 ‘디폴트’(채무불이행) 상태에 빠지며 파산 가능성이 커졌다. 오포의 사례는 외부 투자에 의지해 수익성 확보보다 덩치 키우기에만 몰두하던 인터넷 기업들의 한계를 드러냈다는 게 전문가의 분석이다. 베이징의 게임업체에서 일하다 해고된 류웨는 “회사가 직원 수를 500명에서 350명으로 줄였다”며 “지난해 초 게임 규제가 강화된 후부터 업계 전반의 감원이 본격화하고 있다”고 털어놨다. 그는 그러면서 베이징과 상하이, 후베이(湖北)성 우한(武漢), 광저우, 선전 등 중국 전역의 게임업체들이 비슷한 상황이라고 덧붙였다. 이런 판국에 음식배달앱 메이퇀와이마이(美團外賣)가 외부 간부 영입을 중단하기로 했으며 영상중계 서비스 업체 더우위(斗魚), 핀테크 업체 취뎬(趣店) 등도 감원에 들어가는 등 암울한 소식만 온라인에 올라오고 있다고 대만 중앙통신이 전했다. 여행 사이트 취나얼(去哪兒)은 사회관계망서비스(SNS) 관련 서비스 ‘큐+’를 성과가 나지 않는다며 중단했다. 중국 1·2위 전자상거래업체 알리바바와 징둥(京東)닷컴마저 조직을 축소 개편하거나 외부 채용을 하지 않기로 결정했다. 채용정보 사이트 첸청우유(前程無優)는 지난해 4~9월 채용 공고가 200만개나 사라졌으며 이중 민간기업 50~500명 규모의 채용 축소가 두드러진다고 밝혔다. 채용정보 사이트 즈롄(智聯) 보고서에 따르면 지난해 3~4분기 인터넷 및 전자상거래 업계 채용 수요가 전년보다 각각 57%, 23% 곤두박질쳤다. 서비스업도 예외가 아니다. 광둥성 둥관(東莞)에서 제과점 체인을 운영하는 궈펑천 대표는 사업 확장에 나섰다가 불과 2년 만인 올해 구조조정에 착수했다. 그는 “재작년까지 장밋빛이었던 경기가 지난해부터 갑작스레 바뀌더니 이제는 잿빛으로 변했다”며 “주요 고객이던 주변의 제조업체 직원들이 모두 떠나가는 바람에 매출이 급격히 줄었다”고 울상을 지었다. 최대 고객이던 쑤인전자가 1만 명이 넘던 직원을 2000명까지 대폭 줄여 궈 대표도 구조조정을 실시할 수밖에 없었다는 것이다. 이 때문에 한때 24개까지 늘렸던 제과점 체인을 9개로 줄이고 150명에 이르던 직원 수도 35명으로 확 줄였다. 금융권도 사정은 비슷하다. 대형 증권사 궈타이쥔안(國泰君安)연구소는 지난해 8월 대규모 감원과 큰 폭(30%)의 감봉 조치를 했다. 선완훙위안(申萬宏源)증권은 5월부터 임금을 삭감했다. 침체기에 접어든 부동산업계의 감원 바람은 더 매섭다. 상위 20위 기업 가운데 최소 7개 기업이 감원에 들어갔다. 전체 부동산업계 인력의 8~25%에 이른다. 감원 한파 탓에 고용의 질마저 악화됐다. 기업들은 임금이 높고 고용주가 ‘사회보장 기여금’을 부담해야 하는 정규직 대신 임시직 고용에 치중하고 있는 까닭이다. 지난해 말 기준 중국의 도시 실업률은 4.9%로 비교적 양호한 편이지만 공식 통계에 정확하게 반영이 어려운 농촌 출신 도시 근로자들이 경기 둔화의 직격탄을 맞아 체감 고용 안정도는 급속히 낮아지고 있다는 지적이다. SCMP는 “농촌에서 도시로 이주한 3억 명에 이르는 ‘농민공’은 이들 임시직의 공급 원천”이라며 “이들은 해고돼 농촌으로 다시 돌아가더라도 실업 통계에 잡히지 않는 탓에 중국의 공식 실업 통계는 양호한 모습을 유지하고 있다”고 분석했다. 인력 시장의 주도권이 취업 희망자에서 사용자로 넘어가면서 임금이 감소하는 현상도 나타나며 내수에 찬물을 끼얹고 있다. 헤드헌터 업계에 따르면 작년 2만 5000 위안이던 사용자 인터페이스 개발자의 월급은 현재 2만 위안 이하로 떨어졌다. 선젠광(沈建光) 홍콩 미즈호증권 수석이코노미스트는 “투자 감소나 무역전쟁은 모두 알려진 사실이다. 소비 부진이야말로 중국 경제의 최대 위험 요인”이라며 “소비가 지속해서 둔화할 것”이라고 내다봤다. 사정이 이렇다 보니 중국에서는 고용안정 문제가 올해 심각한 과제로 등장했다는 관측이 나온다. 중국 당·정은 지난달 열린 중앙경제공작회의에서 올해 역점을 둔 ‘6가지 안정’(6穩) 목표를 제시하면서 민생과 직결되는 ‘고용 안정’을 가장 먼저 앞세웠다. 중국 지도부가 경기 둔화 가속화 흐름 속에서 고용 문제가 심각한 당면 문제라는 점을 잘 인식하고 있음을 보여주는 대목이다. 시진핑(習近平) 중국 국가주석도 경제발전과 사회안정을 확실히 이룰 수 있도록 중대한 위험을 예방하고 해결하는 데 힘써야 한다며 ‘고용 우선 정책’을 주문했다. 김규환 선임기자 khkim@seoul.co.kr
  • 50대에 퇴직하면 뭘 해야 하나? ‘성북50플러스센터’ 두드리세요!

    50대에 퇴직하면 뭘 해야 하나? ‘성북50플러스센터’ 두드리세요!

    서울 성북구에 중·장년층의 50세 이후 성공적인 인생 후반전을 돕는 ‘성북50플러스센터’가 12일 문을 열었다. 성북구는 “50플러스 세대의 사회참여, 취미생활, 사회공헌 등에 대한 욕구를 해소하는 공간”이라며 “100세 시대에 베이비붐 세대로 살아가는 중·장년층이 체계적으로 인생 후반전을 준비할 수 있는 보금자리이자 활동 거점이 될 것”이라고 밝혔다. 성북50플러스센터는 기존 2층 규모의 성북육아종합지원센터에 2개 층을 증축, 3~4층 공간에 마련됐다. 50플러스 세대를 위한 북카페, 요리실습실, 창업지원공간, 동아리실, 강의실, 컴퓨터실 등이 조성됐다. 앞으로 일·사회공헌·가족·재무·건강 등 생애 7대 영역을 돌아보고 재설계하는 ‘인생설계사업’, 50플러스 세대의 연륜과 경험을 바탕으로 한 ‘경력개발사업’, 지역사회 내 씨앗모임과 사회적 관계 형성을 돕는 ‘커뮤니티사업’, 다양한 취미와 여가활동을 돕는 ‘문화조성사업’ 등을 순차적으로 진행한다. 창업 지원을 위한 인큐베이팅·코워킹 공간 제공, 사회적 기업·협동조합 설립 지원 등도 한다. 성북구 거주 50플러스 세대(50~64세)라면 누구나 이용할 수 있다. 3년 전 감원으로 조기 은퇴한 50대 주민은 “지역 내 50대 지원 공간이 생겨 기쁘다”며 “내게 맞는 일을 찾아 제2의 인생을 멋지게 살 수 있도록 도움이 됐으면 한다”고 했다. 이승로 성북구청장은 “중·장년층의 일과 배움, 맞춤형 일자리 발굴·연계 등을 체계적으로 지원하는 게 목표”라며 “성북50플러스센터를 통해 50플러스 세대가 인생 2막을 제대로 설계해 보다 나은 삶을 살 수 있도록 하겠다”고 말했다. 김승훈 기자 hunnam@seoul.co.kr
위로