찾아보고 싶은 뉴스가 있다면, 검색
검색
최근검색어
  • 기타대출
    2026-09-23
    검색기록 지우기
  • 실전 투입
    2026-09-23
    검색기록 지우기
  • 여름 운영
    2026-09-23
    검색기록 지우기
  • 양수기
    2026-09-23
    검색기록 지우기
  • 경찰 제도
    2026-09-23
    검색기록 지우기
저장된 검색어가 없습니다.
검색어 저장 기능이 꺼져 있습니다.
검색어 저장 끄기
전체삭제
156
  • 마통 다시 70조 육박… 7개월 새 6조 늘었다

    은행권 마이너스통장 잔액이 다시 70조원에 육박한 것으로 나타났다. 계좌 수는 거의 늘지 않은 반면 실제 사용액은 빠르게 불었고, 금리도 2021년보다 높은 수준이어서 차주 부담이 커졌다. 14일 금융감독원이 박성훈 국민의힘 의원실에 제출한 자료에 따르면 지난 7월 말 국내 은행의 마이너스통장 잔액은 69조 7283억원으로 지난해 말보다 6조 874억원(9.6%) 늘었다. 같은 기간 계좌 수는 486만 9319개에서 489만 3636개로 0.5% 증가하는 데 그쳤고, 계좌당 평균 잔액은 1307만원에서 1425만원으로 118만원 불었다. 은행권 관계자는 “필요할 때마다 꺼내 쓰는 마이너스통장 특성상 가계의 자금 수요가 커진 흐름으로 볼 수 있다”고 설명했다. 특히 잔액 증가는 4~7월에 집중됐다. 올해 들어 7월까지 늘어난 6조 874억원 가운데 95%인 5조 7827억원이 이 기간 불어났다. 7월 말 잔액은 과거 분기 말 수치와 비교하면 2021년 말 70조 1814억원 이후 가장 큰 수준이다. 한국은행도 지난 10일 통화신용정책보고서에서 2분기 신용대출과 보험약관대출 등 기타대출을 활용한 레버리지 투자가 크게 늘어난 것으로 추정했다. 마이너스통장과 같은 한도대출에서도 차주들이 한도를 실제 사용하는 비중이 높아졌다. 한창민 사회민주당 의원실이 금감원에서 받은 자료를 보면 한도대출 약정액은 지난해 말 133조 2000억원에서 올해 8월 말 132조 1000억원으로 1조 1000억원 감소한 반면, 대출 잔액은 59조원에서 64조 2000억원으로 5조 2000억원 증가했다. 소진율도 44.3%에서 48.6%로 4.3% 포인트 높아졌다. 금융권 관계자는 “신규 한도를 줄이는 방식만으로는 기존에 약정된 한도 안에서 늘어나는 차입을 관리하는 데 한계가 있다”며 “실제 사용액과 소진율을 함께 살펴야 한다”고 했다. 이처럼 실제 빌려 쓰는 돈이 늘어나는 상황에서 차주가 부담하는 금리도 과거보다 높아졌다. 마이너스통장 평균 금리는 2021년 말 연 3.94%에서 올해 7월 말 5.64%로 1.70% 포인트 올랐다. 현재 계좌당 평균 잔액인 1425만원을 1년간 사용한다고 단순 가정하면 연 이자는 약 80만원으로, 2021년 말 금리를 적용했을 때보다 약 24만원 많다.
  • 가계빚 2000조 넘었다… 4년 9개월 만에 최대폭 증가

    가계빚 2000조 넘었다… 4년 9개월 만에 최대폭 증가

    올해 2분기 가계 빚이 2000조원을 넘어 사상 최대치를 기록했다. 지난 한 분기 동안 늘어난 규모만 26조원에 육박하는데 4년 9개월 만에 최대 증가 폭이다. 한국은행이 19일 발표한 ‘2026년 2분기 가계신용’에 따르면 2분기 가계신용 잔액은 2019조 8000억원으로 집계됐다. 1분기보다 25조 9000억원 증가했다. 2021년 3분기(+34조 8000억원) 이후 가장 많이 늘었다. 가계신용은 가계가 은행, 보험사, 대부업체 등에서 받은 대출에 결제 전 카드 사용 금액(판매신용)까지 더한 포괄적 가계부채를 말한다. 가계신용 중 가계대출이 1891조 3000억원으로 24조 9000억원 증가했고, 신용카드로 결제한 외상액 등 판매신용도 128조 5000억원으로 전 분기보다 9000억원 늘었다. 이번 가계대출 증가를 이끈 것은 주택담보대출보다 신용대출 등 기타 대출이었다. 올해 2분기 기타대출은 12조 8000억원 증가해 주택 관련 대출(+12조 2000억원)보다도 많이 늘었다. 신용대출 증가 폭이 주택 관련 대출을 웃돈 것은 지난 2021년 2분기 이후 5년 만이다. 다만 김성준 한은 금융통계팀장은 “3분기 들어서는 주식시장 조정도 있었고, 불확실성도 높아져 2분기만큼 신용대출이 크게 늘지는 않을 것”이라고 내다봤다. 문제는 이미 불어난 가계 빚에 더해 시장금리가 더 오를 수 있다는 점이다. 최근 미국 국채 금리 상승 등의 영향으로 국내 국고채 금리도 오름세를 보이면서 금융기관의 자금 조달 비용과 대출금리에 상승 압력이 커질 수 있다. 이런 가운데 NH농협은행은 오는 20일부터 변동형 주택담보대출 상품인 ‘NH주택담보대출’ 취급을 재개한다. 
  • 가계빚 2000조 넘었다…4년 9개월 만에 최대폭 증가

    가계빚 2000조 넘었다…4년 9개월 만에 최대폭 증가

    2분기 26조 ↑…금리 상승 우려도올해 2분기 가계 빚이 2000조원을 넘어 사상 최대치를 기록했다. 지난 한 분기 동안 늘어난 규모만 26조원에 육박하는데 4년 9개월 만에 최대 증가 폭이다. 한국은행이 19일 발표한 ‘2026년 2분기 가계신용’에 따르면 2분기 가계신용 잔액은 2019조 8000억원으로 집계됐다. 1분기보다 25조 9000억원 증가했다. 2021년 3분기(+34조 8000억원) 이후 가장 많이 늘었다. 가계신용은 가계가 은행, 보험사, 대부업체 등에서 받은 대출에 결제 전 카드 사용 금액(판매신용)까지 더한 포괄적 가계부채를 말한다. 가계신용 중 가계대출이 1891조 3000억원으로 24조 9000억원 증가했고, 신용카드로 결제한 외상액 등 판매신용도 128조 5000억원으로 전 분기보다 9000억원 늘었다. 이번 가계대출 증가를 이끈 것은 주택담보대출보다 신용대출 등 기타 대출이었다. 올해 2분기 기타대출은 12조 8000억원 증가해 주택 관련 대출(+12조 2000억원)보다도 많이 늘었다. 신용대출 증가 폭이 주택 관련 대출을 웃돈 것은 지난 2021년 2분기 이후 5년 만이다. 다만 김성준 한은 금융통계팀장은 “3분기 들어서는 주식시장 조정도 있었고, 불확실성도 높아져 2분기만큼 신용대출이 크게 늘지는 않을 것”이라고 내다봤다. 문제는 이미 불어난 가계 빚에 더해 시장금리가 더 오를 수 있다는 점이다. 최근 미국 국채 금리 상승 등의 영향으로 국내 국고채 금리도 오름세를 보이면서 금융기관의 자금 조달 비용과 대출금리에 상승 압력이 커질 수 있다. 이런 가운데 NH농협은행은 오는 20일부터 변동형 주택담보대출 상품인 ‘NH주택담보대출’ 취급을 재개한다. 정부의 가계대출 총량 규제 완화 이후 첫 은행권 조치로, 두 달 반 만의 재개다.
  • 주담대 지켜라… 마통부터 잠그는 은행들

    정부가 ‘대출 오픈런’을 막기 위해 가계대출 총량을 두 배로 늘렸지만 은행권의 긴장감은 여전하다. 올해 총량을 예상보다 빨리 소진시킨 주범이 주택담보대출이 아니라 마이너스통장(마통) 등 신용대출이었기 때문이다. 은행들은 ‘마통’을 뚫어놓고 한 번도 사용하지 않은 경우 한도를 깎는 등 자체 관리에 나선다. 16일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 지난 13일 기준 가계대출 잔액은 650조 7747억원으로 지난해 말보다 5조 8047억원 늘었다. 연간 증가 목표인 4조 3363억원을 이미 1조 4684억원 넘어섰다. 하지만 주담대는 연간 목표보다 오히려 5841억원 덜 늘었다. 반면 신용대출 등이 포함된 기타대출은 4조 6873억원 급증해 연간 목표를 2조 526억원 초과했다. 증시가 달아오르면서 마통 등을 활용한 ‘빚투’가 늘어난 영향이다. 특히 마통은 고객이 미리 받아둔 한도에서 언제든 돈을 꺼내 쓸 수 있어 은행이 사후적으로 증가세를 통제하기 어렵다. 주담대와 신용대출이 ‘가계대출’ 한 주머니로 묶여 있다 보니 신용대출이 예상보다 늘자 애꿎은 주담대 문턱까지 높아졌다. 정부가 총량 증가율 목표를 1.5%에서 3.0%로 높이면서 상황은 일단 나아졌다. 5대 은행이 추가분을 모두 주담대에 활용한다고 가정하면 연말까지 7조 5551억원을 더 공급할 수 있다. 문제는 새로 생긴 여력에 ‘주담대 전용’이라는 꼬리표가 없다는 점이다. 하반기 증시가 다시 달아올라 빚투가 급증하면 추가로 확보한 총량을 신용대출이 다시 갉아먹을 수 있다. 이에 은행권은 총량 확대와 별개로 신용대출 관리의 고삐를 죄는 분위기다. 신규 마통 한도를 낮추는 한편 장기간 사용하지 않은 마통은 만기 때 한도를 최대 20%까지 줄이고 연장도 제한할 계획이다.
  • 주담대 지켜라…마통부터 잠그는 은행들

    주담대 지켜라…마통부터 잠그는 은행들

    신용대출 年목표 2조 526억 초과대출 총량 늘려도 곧 잠식 가능성5대 은행, 신규 마통 대폭 줄이기로정부가 ‘대출 오픈런’을 막기 위해 가계대출 총량을 두 배로 늘렸지만 은행권의 긴장감은 여전하다. 올해 총량을 예상보다 빨리 소진시킨 주범이 주택담보대출이 아니라 마이너스통장(마통) 등 신용대출이었기 때문이다. 은행들은 ‘마통’을 뚫어놓고 한 번도 사용하지 않은 경우 한도를 깎는 등 자체 관리에 나선다. 16일 금융권에 따르면 KB국민·신한·하나·우리·NH농협은행 등 5대 은행의 지난 13일 기준 가계대출 잔액은 650조 7747억원으로 지난해 말보다 5조 8047억원 늘었다. 연간 증가 목표인 4조 3363억원을 이미 1조 4684억원 넘어섰다. 하지만 주담대는 연간 목표보다 오히려 5841억원 덜 늘었다. 반면 신용대출 등이 포함된 기타대출은 4조 6873억원 급증해 연간 목표를 2조 526억원 초과했다. 증시가 달아오르면서 마통 등을 활용한 ‘빚투’가 늘어난 영향이다. 특히 마통은 고객이 미리 받아둔 한도에서 언제든 돈을 꺼내 쓸 수 있어 은행이 사후적으로 증가세를 통제하기 어렵다. 주담대와 신용대출이 ‘가계대출’ 한 주머니로 묶여 있다 보니 신용대출이 예상보다 늘자 애꿎은 주담대 문턱까지 높아졌다. 정부가 총량 증가율 목표를 1.5%에서 3.0%로 높이면서 상황은 일단 나아졌다. 5대 은행이 추가분을 모두 주담대에 활용한다고 가정하면 연말까지 7조 5551억원을 더 공급할 수 있다. 문제는 새로 생긴 여력에 ‘주담대 전용’이라는 꼬리표가 없다는 점이다. 하반기 증시가 다시 달아올라 빚투가 급증하면 추가로 확보한 총량을 신용대출이 다시 갉아먹을 수 있다. 이에 은행권은 총량 확대와 별개로 신용대출 관리의 고삐를 죄는 분위기다. 신규 마통 한도를 낮추는 한편 장기간 사용하지 않은 마통은 만기 때 한도를 최대 20%까지 줄이고 연장도 제한할 계획이다. 최근에는 빚투 열기가 다소 잦아들었다. 5대 은행의 신용대출 잔액은 지난달 말 109조 7533억원에서 지난 13일 109조 7664억원으로 131억원 늘었다. 지난 5월과 6월 각각 2조원 넘게 증가했던 것과 비교하면 증가세가 크게 꺾였다.
  • 이억원 “실수요자 차질 없는 자금 지원 총력 다해달라”

    이억원 “실수요자 차질 없는 자금 지원 총력 다해달라”

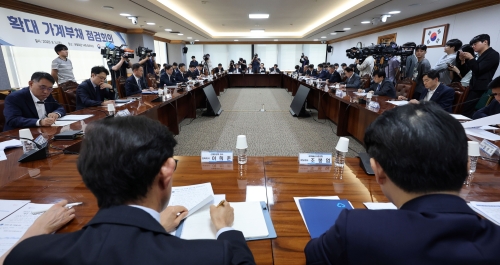
    이억원 금융위원장은 14일 금융권에 “실수요자의 차질 없는 자금지원을 위해 총력을 다해 달라”고 주문했다. 이 위원장은 이날 서울 중구 은행연합회에서 금융권과 관계기관을 소집한 ‘확대 가계부채 점검회의’ 모두발언에서 “가계대출 총량목표가 합리적으로 조정된 만큼, 확대된 금융권의 추가 자금공급 여력으로 이주비‧중도금‧잔금대출 등 실수요 자금이 적시에, 안정적으로 공급될 수 있도록 만전을 기해 달라”며 이같이 말했다. 정부는 전날 부동산 금융 종합대책에서 올해 가계대출 총량 증가율 목표치를 기존 1.5%에서 3.0%로 늘렸다. 약 30조원의 대출여력이 새로 추가될 것으로 예상된다. 이 위원장은 “(이번 부동산 정책의) 핵심은 일관된 수요관리 기조는 유지하되, 주택공급과 청년 등 실수요자 지원은 강화하는 것”이라며 “부동산 대토론회에서 국민의 요구는 분명했다. 투기수요는 더 확실히 관리하되, 실제로 집을 짓는 곳과 실수요자에게는 금융이 보다 원활히 공급돼야 한다는 것”이라고 말했다. 이어 “대출 규제는 차주의 자금조달계획에 직접적인 영향을 미치는 만큼, 금융권에서 규제 선상에 놓인 차주들을 현장에서 세심하게 배려하는 것이 매우 중요하다”고 했다. 하지만 “총량목표 조정은 실수요 지원을 위한 조치”라면서 투기적 대출 수요를 자극하는 신호가 돼서는 안 된다고도 강조했다. 아울러 주택공급 확대와 프로젝트파이낸싱(PF) 사업장 정상화에도 적극 참여할 것을 당부했다. 한편, 지난달 전체 금융권 가계대출은 6조 2000억원 늘어나 전월(8조 3000억원)보다 증가 폭이 줄었다. 주택담보대출과 기타대출 각각 3조 5000억원, 2조 7000억원 늘었다. 이 위원장은 “주담대, 기타대출 증가세가 둔화된 것은 금융권의 적극적인 자율관리 조치 시행에 따른 영향”이라며 “수도권을 중심으로 한 가격 상승 기대가 여전히 이어지고 있는 만큼 향후 가계대출 추이 등을 면밀하게 모니터링해 철저히 관리해 나갈 필요가 있다”고 강조했다.
  • 대출 금리 0.25% 포인트 오르면 가계 이자 연 3조3000억 ‘눈덩이’

    대출 금리 0.25% 포인트 오르면 가계 이자 연 3조3000억 ‘눈덩이’

    한국은행의 기준금리 인상 가능성이 커지면서 가계대출 차주들의 이자 부담이 커질 것이라는 우려가 나온다. 주택담보대출(주담대)과 신용대출 등의 금리가 0.25% 포인트만 올라도 가계가 한 해 더 내야 할 이자는 총 3조 3000억원에 달하는 것으로 추산됐다. 15일 이종욱 국민의힘 의원실이 한은에서 제출받은 자료에 따르면 대출금리가 0.25% 포인트 상승할 경우 주담대 차주의 연간 이자는 1조 8000억원 늘어난다. 신용대출과 마이너스통장, 예적금담보대출 등을 포함한 기타대출 이자도 1조 5000억원 증가한다. 한은이 올해 1분기 말 대출 잔액과 변동금리 비중 등을 토대로 추산한 결과다. 주담대뿐 아니라 전세자금대출과 집단대출까지 포함한 주택 관련 대출 잔액은 올해 1분기 말 기준 1178조 6000억원으로 역대 최대를 기록했다. 같은 시점 예금은행 주담대의 변동금리 비중은 35.6%, 고정금리는 64.4%였다. 차주 1명당 부담을 보면 금리가 0.25% 포인트 인상 시 주담대 이자는 연평균 584만 3000원에서 613만 9000원으로 29만 6000원 늘어난다. 기타대출 차주는 1인당 평균 7만 6000원을 더 내야 한다. 대출금리 상승폭이 0.50% 포인트로 커지면 주담대와 기타대출의 추가 이자는 총 6조 7000억원, 0.75% 포인트 오르면 10조원으로 불어난다. 16일 한국은행 금융통화위원회(금통위)가 기준금리를 올리더라도 이번 한 차례로 끝나지 않을 것이라는 전망이 우세하다. 시장에서는 연내 2회 이상, 내년까지 총 3~4차례 금리 인상이 이어질 가능성을 보고 있다. 여러 금융회사에서 돈을 빌린 저소득·저신용 차주에게는 금리 상승 부담이 더 크다. 다중채무자이면서 저소득 또는 저신용인 취약차주의 1인당 평균 주담대 잔액은 1억 3520만원이다. 여러 대출의 금리가 함께 오르면 상환 부담도 그만큼 커질 수 있다. 금통위를 앞두고 예금금리는 이미 오름세다. 지난 14일 기준 1금융권의 1년 만기 정기예금 최고금리는 연 2.55~3.85%, 5대 은행의 평균 최고금리는 연 2.88%였다. SC제일은행은 이달 12개월 만기 정기예금 최고금리를 연 3.75%에서 3.85%로 높였고, 신한은행과 인터넷전문은행들도 일부 상품 금리를 0.10~0.20% 포인트 인상했다. 저축은행의 1년 만기 정기예금 평균금리는 연 3.93%, 일부 상품의 우대금리 포함 최고금리는 연 4.50%까지 올랐다.
  • 5대 은행 가계대출 이달 4조↑… 인뱅 신용대출도 점검

    5대 은행 가계대출 이달 4조↑… 인뱅 신용대출도 점검

    신용대출 2.1조↑… 주담대 증가폭 웃돌아마통 잔액 1.8조↑… ‘빚투’ 수요 우려당국, 목표 못 맞춘 인뱅 불러 관리 점검이달 들어 5대 시중은행 가계대출이 4조원 넘게 늘며 증가세가 이어지고 있다. 주택담보대출(주담대)뿐 아니라 신용대출과 마이너스통장 잔액까지 빠르게 불어나자 금융당국은 인터넷전문은행(인뱅)의 신용대출 관리까지 점검하고 나섰다. 25일 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 지난 23일 기준 가계대출 잔액은 775조 24억원으로 집계됐다. 전월 말 770조 8229억원보다 4조 1795억원 늘었다. 특히 신용대출 증가세가 두드러졌다. 5대 은행의 신용대출 잔액은 108조 6771억원으로 이달 들어 2조 1617억원 증가했다. 같은 기간 주담대 증가액 1조 7826억원을 웃도는 규모다. 주담대 잔액은 615조 1706억원이었다. 마이너스통장 잔액도 전월 말 41조 4482억원에서 43조 3094억원으로 1조 8612억원 늘었다. 금융당국과 은행권은 가계대출 관리 강도를 높이고 있다. 금융위원회는 지난 11일 관계부처 합동 가계부채 점검회의에서 가계대출 증가세가 안정될 때까지 ‘가계부채 비상 관리체계’를 가동하겠다고 밝혔다. 국민은행과 농협은행, 하나은행은 신용대출 최대한도를 1억원으로 제한했다. 우리은행도 26일부터 신용대출 최대한도를 1억원으로 낮추고 마이너스통장 한도를 5000만원으로 줄일 예정이다. 인뱅에서도 신용대출 등 기타대출 관리가 변수로 떠올랐다. 이날 이양수 국민의힘 의원실이 금융감독원으로부터 제출받은 자료에 따르면 케이뱅크는 올 5월까지 신용대출 등 기타대출을 2016억원 늘리겠다는 목표를 세웠지만 실제 증가액은 2777억원으로 목표를 37.7% 초과했다. 토스뱅크는 기타대출을 758억원 줄이겠다는 계획과 달리 422억원 줄이는 데 그쳐 감액 목표의 55.7%만 달성했다. 카카오뱅크는 올해 가계대출 증가 목표치 전액을 기타대출로 설정했고, 5월까지 목표액 4136억원 중 3384억원을 집행했다. 금융당국은 그동안 주담대를 중심으로 가계부채를 관리해 왔지만 최근에는 신용대출과 마이너스통장 증가세를 주요 변수로 보고 있다. 이미 한도가 실행된 마이너스통장은 추가 총량 관리에 제약이 있는 데다, 인뱅은 접근성이 높고 젊은 차주 비중이 상대적으로 커 주식 투자 자금으로 활용될 수 있다는 우려가 나온다. 당국은 지난주 가계대출 관리 목표를 지키지 못한 인뱅을 소집해 대출 관리 계획을 점검했다.
  • ‘빚투’에 지난달 가계대출 9.3조 급증

    지난달 전 금융권 가계대출이 한 달 새 9조원 넘게 불어난 가운데 신용대출과 마이너스통장 등 기타대출 증가폭이 주택담보대출(주담대)을 앞질렀다. ‘빚투’ 수요까지 겹친 것으로 분석되면서 금융당국은 가계부채 비상관리체계를 가동하고, 은행권은 고액 연봉자의 신용대출 한도를 추가로 줄이기로 했다. 금융위원회와 금융감독원이 11일 발표한 ‘2026년 5월 가계대출 동향’에 따르면 지난달 전 금융권 가계대출은 9조 3000억원 증가했다. 전월 증가폭 3조 5000억원의 세 배에 가까운 수준으로, 금융당국 집계 기준 지난해 8월 이후 1년 9개월 만에 가장 큰 증가폭이다. 특히 급증세를 이끈 것은 기타대출이었다. 지난달 주담대는 4조원 늘어 전월 5조 5000억원보다 증가폭이 줄었지만, 기타대출은 전월 2조원 감소에서 5조 3000억원 증가로 돌아섰다. 기타대출 증가폭은 금융당국 집계상 2021년 7월 이후 약 5년 만에 최대다. 신용대출만 놓고 보면 전월 9000억원 감소에서 지난달 3조 4000억원 증가로 전환했다. 이는 주식시장 활황에 빚을 내 투자하는 이른바 ‘빚투’ 수요가 기타대출 증가에 영향을 미친 것으로 풀이된다. 금융당국은 이날 관계기관 합동 가계부채 점검회의를 열고 비상관리체계를 가동하기로 했다. 관리목표를 지키지 못한 금융회사에 대해서는 매주 점검회의를 열어 관리계획 이행 상황을 집중 점검한다. 은행권도 고액 연봉자의 신규 신용대출 한도를 축소하고, 신용대출 중도상환수수료를 면제해 상환을 유도하는 등 자율관리 조치를 추진한다. 은행권에서는 연봉 3억원인 고액 연봉자의 신규 신용대출 한도도 1억원 수준으로 낮추는 방안 등이 거론된다. 한편 올해 1분기 은행권에서 적발된 가계대출 추가약정 위반은 1174건으로 집계됐다. 위반 유형별로는 추가주택 구입금지 약정 위반이 1106건으로 대부분을 차지했다. 위반이 적발되면 대출 회수 조치가 이뤄지고 향후 3년간 전 금융권에서 주택 관련 대출이 제한된다.
  • ‘빚투’에 마통까지… 가계대출 9조 급증에 고액 연봉자 한도 죈다

    ‘빚투’에 마통까지… 가계대출 9조 급증에 고액 연봉자 한도 죈다

    기타대출 5.3조원 늘어 5년 만에 최대폭‘빚투’ 수요에 마이너스통장까지 급증금융당국 비상관리… 은행권 한도 축소 추진지난달 전 금융권 가계대출이 한 달 새 9조원 넘게 불어난 가운데 신용대출과 마이너스통장 등 기타대출 증가폭이 주택담보대출(주담대)을 앞질렀다. ‘빚투’ 수요까지 겹친 것으로 분석되면서 금융당국은 가계부채 비상관리체계를 가동하고, 은행권은 고액 연봉자의 신용대출 한도를 추가로 줄이기로 했다. 금융위원회와 금융감독원이 11일 발표한 ‘2026년 5월 가계대출 동향’에 따르면 지난달 전 금융권 가계대출은 9조 3000억원 증가했다. 전월 증가폭 3조 5000억원의 세 배에 가까운 수준으로, 금융당국 집계 기준 지난해 8월 이후 1년 9개월 만에 가장 큰 증가폭이다. 특히 급증세를 이끈 것은 기타대출이었다. 지난달 주담대는 4조원 늘어 전월 5조 5000억원보다 증가폭이 줄었지만, 기타대출은 전월 2조원 감소에서 5조 3000억원 증가로 돌아섰다. 기타대출 증가폭은 금융당국 집계상 2021년 7월 이후 약 5년 만에 최대다. 신용대출만 놓고 보면 전월 9000억원 감소에서 지난달 3조 4000억원 증가로 전환했다. 이는 주식시장 활황에 빚을 내 투자하는 이른바 ‘빚투’ 수요가 기타대출 증가에 영향을 미친 것으로 풀이된다. 금융당국은 이날 관계기관 합동 가계부채 점검회의를 열고 비상관리체계를 가동하기로 했다. 관리목표를 지키지 못한 금융회사에 대해서는 매주 점검회의를 열어 관리계획 이행 상황을 집중 점검한다. 은행권도 고액 연봉자의 신규 신용대출 한도를 축소하고, 신용대출 중도상환수수료를 면제해 상환을 유도하는 등 자율관리 조치를 추진한다. 은행권에서는 연봉 3억원인 고액 연봉자의 신규 신용대출 한도도 1억원 수준으로 낮추는 방안 등이 거론된다. 한편 올해 1분기 은행권에서 적발된 가계대출 추가약정 위반은 1174건으로 집계됐다. 기존 주택을 처분하기로 하고 주택담보대출을 받은 뒤 이를 지키지 않거나, 추가 주택을 사지 않겠다고 약정하고도 이를 어긴 사례 등이다. 위반 유형별로는 추가주택 구입금지 약정 위반이 1106건으로 대부분을 차지했다. 위반이 적발되면 대출 회수 조치가 이뤄지고 향후 3년간 전 금융권에서 주택 관련 대출이 제한된다.
  • 빚투에 영끌 광풍… 고삐 풀린 가계빚

    빚투에 영끌 광풍… 고삐 풀린 가계빚

    올해 1분기 ‘빚투’(빚내서 투자), ‘영끌’(영혼까지 끌어모아 주택 구입)이 이어지면서 가계빚이 역대 최대치를 경신했다. 이런 가운데 미국 국채 금리 ‘발작’ 등으로 국내 국고채와 금융채 금리가 오르고 주택담보대출(주담대) 금리 상단마저 연 7%대를 돌파하면서 ‘영끌족’의 이자 상환 부담이 더욱 커지고 있다. 한국은행이 19일 발표한 ‘2026년 1분기 가계신용(잠정)’ 통계에 따르면 올해 1분기 말 기준 가계신용 잔액은 1993조 1000억원으로 집계됐다. 지난해 4분기 말(1979조 1000억원)보다 14조원 늘어난 규모로, 2002년 4분기 관련 통계 공표 이래 최대치다. 가계신용(가계빚)은 은행 대출뿐 아니라 카드값(판매신용) 등 외상 성격의 빚까지 포함한 전체 가계부채를 뜻한다. 특히 주택대출과 빚투 증가세가 두드러졌다. 카드대금 등을 제외한 가계대출 잔액은 1865조 8000억원으로 전 분기보다 12조 9000억원 늘었다. 주택담보대출과 전세자금대출 등 주택 관련 대출은 전 분기보다 8조 1000억원 증가했다. 증시 활황 속 ‘빚투’를 보여 주는 기타대출도 4조 8000억원 늘어 지난해 4분기(+4조 1000억원)보다 증가폭이 확대됐다. 특히 1분기 증권사 신용공여액이 7조 3000억원 증가했는데, 이는 역대 세 번째로 높은 증가폭이다. 눈에 띄는 건 비은행권 대출 급증이다. 상호금융·새마을금고 등 비은행 예금취급기관의 전체 가계대출이 8조 2000억원 늘어 전 분기(+4조 1000억원)보다 증가폭이 두 배 가까이 늘었다. 2021년 2분기(+8조 8000억원) 이후 가장 큰 증가폭이다. 반면 시중은행 가계대출은 2000억원 감소해 3년 만에 감소세로 돌아섰다. 은행권 대출 규제가 강화되자 상대적으로 문턱이 낮은 비은행권으로 수요가 이동하는 ‘풍선 효과’가 나타났다는 분석이 나온다. 특히 비은행 예금취급기관의 주택 관련 대출은 10조 6000억원 증가했다. 관련 통계를 작성한 2007년 4분기 이후 최대 증가폭이다. 이혜영 한은 금융통계팀장은 “다주택자 양도소득세 중과 유예 종료(5월 9일) 이전 매물 출회 영향 등으로 주택담보대출이 일시적으로 확대될 가능성이 있다”면서도 “가계 부채 관리 기조 강화가 계속되고 있어 장기적으로 가계 대출이 크게 늘지 않을 것”이라고 전망했다. 문제는 대출금리가 다시 뛰고 있다는 점이다. 미국 국채 금리가 급등하면서 국내 금융채와 국고채 금리도 함께 올랐고, 그 여파가 주담대 금리로 번지고 있다. 이날 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 주담대 고정형(5년) 금리는 전날 기준 연 4.43~7.03%로 7%대를 넘어섰다. 지난 3월 말 7%대를 넘어선 뒤 시장금리 상승세가 진정되며 6%대로 떨어졌다가, 이달 다시 7%대로 올랐다. 배경에는 미국 채권시장 불안이 있다. 미국 30년물 국채 금리는 연 5%를 돌파해 2007년 이후 최고 수준까지 올랐다. 중동 리스크로 국제유가와 물가 상승 우려가 커지면서 시장에서는 미국 연방준비제도이사회의 금리 인하가 늦어질 것이란 전망이 확산하고 있다. 국내 시장도 즉각 반응했다. 국고채 3년물 금리는 지난 18일 기준 장중 연 3.8%를 넘어섰고 주담대 기준이 되는 금융채 5년물 금리도 약 2년 만에 최고 수준까지 상승했다. 변동형 주담대 금리도 오름세다. 변동형 주담대 금리의 지표 금리로 활용되는 코픽스는 지난 4월 신규 취급액 기준 2.89%로 전월 대비 0.08% 포인트 상승했다. 대출금리가 계속 오르면 변동금리 대출 차주, 그중에서도 ‘영끌족’의 이자 상환 부담이 커질 수 있다는 우려가 나온다. 한편 서울 외환시장에서 원달러 환율은 전날보다 7.5원 오른 1507.8원으로 주간거래를 마쳤다. 한 달 반 만에 최고치다.
  • 역대급 ‘빚투·영끌’로 올해 1분기 가계빚 1993조 역대 최대

    역대급 ‘빚투·영끌’로 올해 1분기 가계빚 1993조 역대 최대

    올해 1분기 ‘빚투(빚내서 투자)’, ‘영끌(영혼까지 끌어모아 주택 구입)’이 이어지면서 가계빚이 역대 최대치를 경신했다. 이런 가운데 미국 국채 금리 ‘발작’ 등으로 국내 국고채와 금융채 금리가 오르고, 주택담보대출(주담대) 금리 상단마저 연 7%대를 돌파하면서 ‘영끌족’의 이자상환 부담은 더욱 커지고 있다. 한국은행이 19일 발표한 ‘2026년 1분기 가계신용(잠정)’ 통계에 따르면 올해 1분기 말 기준 가계신용 잔액은 1993조 1000억원으로 집계됐다. 지난해 4분기 말(1979조 1000억원)보다 14조원 늘어난 규모로, 2002년 4분기 관련 통계 공표 이래 최대치다. 가계신용(가계빚)은 은행 대출뿐 아니라 카드값(판매신용) 등 외상 성격의 빚까지 포함한 전체 가계부채를 뜻한다. 특히 주택대출과 빚투 증가세가 두드러졌다. 카드대금 등을 제외한 가계대출 잔액은 1865조 8000억원으로 전 분기보다 12조 9000억원 늘었다. 주택담보대출과 전세자금대출 등 주택 관련 대출은 전 분기보다 8조 1000억원 증가했다. 증시 활황 속 ‘빚투’를 보여주는 기타대출도 4조 8000억원 늘어 지난해 4분기(+4조 1000억원)보다 증가 폭이 확대됐다. 특히 1분기 증권사 신용공여액이 7조 3000억원 증가했는데, 이는 역대 세 번째로 높은 증가 폭이다. 눈에 띄는 건 비은행권 대출 급증이다. 상호금융·새마을금고 등 비은행 예금취급기관의 전체 가계대출이 8조 2000억원 늘어 전 분기(+4조 1000억원)보다 증가 폭이 두 배 가까이 늘었다. 2021년 2분기(+8조 8000억원) 이후 가장 큰 증가 폭이다. 반면 시중은행 가계대출은 2000억원 감소해 3년 만에 감소세로 돌아섰다. 은행권 대출 규제가 강화되자 상대적으로 문턱이 낮은 비은행권으로 수요가 이동하는 ‘풍선효과’가 나타났다는 분석이 나온다. 특히 비은행 예금취급기관의 주택관련대출은 10조 6000억원 증가했다. 관련 통계를 작성한 2007년 4분기 이후 최대 증가 폭이다. 이혜영 한은 금융통계팀장은 “다주택자 양도소득세 중과 유예 종료(5월 9일) 이전 매물 출회 영향 등으로 주택담보대출이 일시적으로 확대될 가능성이 있다”면서도 “가계 부채 관리 기조 강화가 계속되고 있어 장기적으로 가계 대출이 크게 늘지 않을 것”이라고 전망했다. 문제는 대출금리가 다시 뛰고 있다는 점이다. 미국 국채 금리가 급등하면서 국내 금융채와 국고채 금리도 함께 올랐고, 그 여파가 주담대 금리로 번지고 있다. 이날 금융권에 따르면 KB국민·신한·하나·우리·NH농협 등 5대 은행의 주담대 고정형(5년) 금리는 전날 기준 연 4.43~7.03%로 7%대를 넘어섰다. 지난 3월 말 7%대를 넘어선 뒤 시장금리 상승세가 진정되며 6%대로 떨어졌다가, 이달 다시 7%대로 올랐다. 배경에는 미국 채권시장 불안이 있다. 미국 30년물 국채 금리는 연 5%를 돌파해 2007년 이후 최고 수준까지 올랐다. 중동 리스크로 국제유가와 물가 상승 우려가 커지면서 시장에서는 미국 연방준비제도(Fed)의 금리 인하가 늦어질 것이란 전망이 확산하고 있다. 국내 시장도 즉각 반응했다. 국고채 3년물 금리는 지난 18일 기준 장중 연 3.8%를 넘어섰고, 주담대 기준이 되는 금융채 5년물 금리도 약 2년 만에 최고 수준까지 상승했다. 변동형 주담대 금리도 오름세다. 변동형 주담대 금리의 지표 금리로 활용되는 코픽스는 지난 4월 신규취급액 기준 2.89%로 전월 대비 0.08%포인트 상승했다. 대출금리가 계속 오르면 변동금리 대출 차주, 그 중에서도 ‘영끌족’의 이자 상환 부담이 커질 수 있다는 우려가 나온다.
  • 가계대출 ‘풍선효과’… 제2금융권으로

    은행권 가계대출이 두 달 연속 감소했지만 상호금융·저축은행 등 제2금융권을 중심으로 가계대출이 다시 늘어난 것으로 나타났다. 은행권의 대출 문턱이 높아지자 상대적으로 규제가 느슨한 제2금융권으로 수요가 이동하는 이른바 ‘풍선 효과’가 나타나고 있다는 분석이다. 금융위원회가 11일 발표한 ‘2026년 1월 가계대출 동향(잠정)’에 따르면 지난달 전 금융권 가계대출은 1조 4000억원 증가해 전월(1조 2000억원 감소) 대비 증가세로 전환됐다. 은행권이 가계대출 빗장을 걸면서 제2금융권 대출이 크게 늘어난 영향이다. 가계대출 가운데 주택담보대출(주담대)도 늘었다. 주담대는 1금융권과 2금융권을 포함한 전 금융권에서 3조원 늘어나 전월(2조 3000억원 증가)보다 증가 폭이 확대됐다. 1금융권인 은행권 주담대는 6000억원 감소해 전월(5000억원 감소)에 이어 두 달 연속 줄었다. 반면 상호금융권을 중심으로 집단대출이 증가하면서 제2금융권 주담대는 3조 6000억원 늘어 전월보다 증가 폭이 커졌다. 저축은행 가계대출도 감소세에서 증가세로 돌아섰다. 신용대출 등 기타대출은 1조 7000억원 감소했지만 감소 폭은 전월보다 축소됐다. 연초를 맞아 금융회사 영업이 재개되면서 일부 신용대출 수요가 되살아난 영향으로 풀이된다. 박민철 한국은행 금융시장국 시장총괄팀 차장은 “은행 가계대출은 그동안의 증가세 둔화가 이어지고 있는 것으로 평가된다”며 “다만 비은행권으로의 풍선 효과가 조금 더 뚜렷하게 나타났고 최근 수도권 주택 시장 상황을 볼 때 향후 주담대 수요 압력이 증대될 수 있다는 점에는 유의해야 한다”고 밝혔다. 금융당국은 새마을금고 등 2금융권 가계대출에 대한 관리를 더욱 강화해 나가겠다는 입장이다. 다만 청년과 중·저신용자의 자금 공급이 과도하게 위축되지 않도록 세심히 살피겠다는 방침이다.
  • 가계빚 1968조 또 사상 최대치… 6·27 대책에 증가 속도는 확 줄었다

    가계 빚이 사상 최대치를 다시 넘었지만 증가 속도는 눈에 띄게 줄어든 것으로 나타났다. 6·27 대책 이후 주택담보대출 증가가 조정되고 신용대출 규제가 강화된 영향이다. 한국은행이 18일 발표한 ‘2025년 3분기 가계신용(잠정)’에 따르면 3분기 말 가계신용 잔액은 1968조 3000억원으로 전 분기보다 14조 9000억원 증가했다. 통계 작성이 시작된 2002년 이후 최대지만, 증가 폭은 2분기(25조 1000억원)보다 약 10조원 줄며 40% 가까이 감소했다. 가계신용에서 판매신용(카드 대금)을 뺀 가계대출은 1845조원으로 석 달 새 12조원 증가했다. 2분기 증가액(23조 6000억원)의 절반 수준이다. 주택담보대출이 11조 6000억원 늘어난 반면 신용대출과 증권사 신용공여 등이 포함된 기타대출은 3000억원 증가에 그쳤다. 대출 창구별로는 예금은행 가계대출이 10조 1000억원 증가했고, 비은행권도 2조원 늘었다. 판매신용은 휴가철 소비와 지방세 납부 영향으로 3조원 증가했다.
  • 가계빚 1968조원 또 사상 최대치… 6·27 대책에 증가 속도는 확 줄었다

    가계빚 1968조원 또 사상 최대치… 6·27 대책에 증가 속도는 확 줄었다

    가계 빚이 사상 최대치를 다시 넘었지만 증가 속도는 눈에 띄게 줄어든 것으로 나타났다. 6·27 대책 이후 주택담보대출 증가가 조정되고 신용대출 규제가 강화된 영향이다. 한국은행이 18일 발표한 ‘2025년 3분기 가계신용(잠정)’에 따르면 3분기 말 가계신용 잔액은 1968조 3000억원으로 전 분기보다 14조 9000억원 증가했다. 통계 작성이 시작된 2002년 이후 최대지만, 증가 폭은 2분기(25조 1000억원)보다 약 10조원 줄며 40% 가까이 감소했다. 가계신용에서 판매신용(카드 대금)을 뺀 가계대출은 1845조원으로 석 달 새 12조원 증가했다. 2분기 증가액(23조 6000억원)의 절반 수준이다. 주택담보대출이 11조 6000억원 늘어난 반면 신용대출과 증권사 신용공여 등이 포함된 기타대출은 3000억원 증가에 그쳤다. 2분기 이후 기타대출이 감소세로 돌아서며 전체 증가 폭을 낮췄다는 분석이다. 대출 창구별로는 예금은행 가계대출이 10조 1000억원 증가했고, 비은행권도 2조원 늘었다. 반면 보험·증권·자산유동화회사 등 기타 금융기관 대출은 1000억원 감소했다. 판매신용은 휴가철 소비와 지방세 납부 영향으로 3조원 증가했다.
  • 10월 주택·주식 거래 ‘껑충’… 가계대출 5조원 뛰었다

    10월 주택·주식 거래 ‘껑충’… 가계대출 5조원 뛰었다

    지난달 금융권 가계대출이 5조원 가까이 증가한 것으로 나타났다. 10·15 부동산 대책 전까지 주택거래가 늘어났고 주식투자 수요 등으로 신용대출이 증가했기 때문이다. 한국은행이 13일 발표한 ‘금융시장 동향’에 따르면 지난 10월 말 기준 예금은행 가계대출 잔액은 1173조 7000억원으로 전달보다 3조 5000억원 증가했다. 주택담보대출(주담대)이 2조 1000억원, 신용대출 등 기타대출이 1조 4000억원 늘었다. 가계대출 증가 폭은 지난 6월 6조 2000억원에서 9월 1조 9000억원까지 떨어졌다가 10월 3조 500억원으로 늘었다. 박민철 한국은행 시장총괄팀 차장은 “주식 투자와 연휴 자금 수요가 겹치며 신용대출이 늘었고, 분양사업장 중도금 집단대출도 영향을 줬다”고 설명했다. 이어 “10·15 대책 발표 직전 주택거래가 증가한 만큼 11월에도 주담대 증가세가 이어질 수 있다”고 내다봤다. 금융위원회와 금융감독원이 공개한 ‘가계대출 동향’에서도 10월 금융권 전체 가계대출 잔액은 4조 8000억원 늘었다. 증가 폭이 9월(+1조 1000억원)의 4배를 넘었다. 전 금융권 주담대는 한 달 사이 3조 2000억원 증가했고, 지난 9월 2조 4000억원 줄었던 기타대출은 1조 6000억원 증가했다. 다만 금융당국은 부동산 시장을 자극할 가능성은 크지 않다고 보고 있다. 금융위는 이날 가계부채 점검회의에서 “중도금 집단대출 성격과 은행권 일반 주담대 증가 폭 축소 흐름을 감안하면 최근 증가가 가격 상승으로 이어질 여지는 크지 않다”고 밝혔다. 한편 금융당국은 제2금융권 사업자대출의 ‘용도 외 유용’ 점검도 이달 중 마무리할 계획이다. 은행권에서 45건 이상이 적발됐고, 새마을금고에서도 유용 사례가 확인됐다.
  • 가계빚 1953조 또 최대… ‘영끌·빚투’에 2분기에만 25조 늘었다

    가계빚 1953조 또 최대… ‘영끌·빚투’에 2분기에만 25조 늘었다

    지난 1분기 대비 10배 이상 폭증주담대 15조·기타대출 8조 증가3분기 대출 증가폭 커질 수 있어 올해 2분기 가계빚이 1953조원에 달하며 지난 1분기에 이어 다시 역대 최대치를 경신했다. 영혼까지 끌어모아 주택을 구매한다는 ‘영끌’과 대출로 주식에 투자하는 ‘빚투’가 6·27 대출 규제 직전 급증한 탓이다. 특히 2분기 가계빚 증가 규모는 1분기보다 10배가량 크게 확대됐다. 한국은행이 19일 발표한 ‘2025년 2분기 가계신용’(잠정) 통계에 따르면 지난 6월 말 기준 가계신용 잔액은 1952조 8000억원으로 집계됐다. 2002년 4분기 관련 통계 공표 이래 가장 큰 규모다. 전 분기(1928조 3000억원)에 2조 3000억원 늘어난 것과 비교해 24조 6000억원이나 늘며 10배 이상 폭증했다. 분기 증가폭은 35조원 증가한 2021년 3분기 이후 최대 규모다. 가계신용은 가계가 은행·보험사·대부업체·공적 금융기관 등에서 받은 대출에 결제 전 카드 사용 금액(판매신용)까지 더한 ‘포괄적 가계부채’를 말한다. 우리나라 가계신용은 지난해 1분기 3조 1000억원 줄었지만 한 분기 만에 반등한 뒤 올해 2분기까지 다섯 분기 연속 증가세를 이어 갔다. 김민수 한은 금융통계팀장은 가계대출이 증가한 배경에 대해 “2월 이후 주택 매매 거래량이 크게 늘어 시차를 두고 주택담보대출(주담대)에 영향을 미쳤다”며 “은행 등의 신용대출이 증가한 데다 2분기 주가가 큰 폭으로 반등해 증권사 신용공여도 급증하면서 기타대출 역시 늘었다”고 설명했다. 실제로 가계신용 중 판매신용(카드 대금)을 뺀 가계대출만 보면 2분기 말 잔액은 1832조 6000억원으로 전 분기 말(1809조 5000억원)보다 23조 1000억원 불었다. 증가액은 전 분기(3조 9000억원 증가)의 약 6배에 이른다. 주담대(잔액 1148조 2000억원)가 14조 9000억원 늘었고, 신용대출과 증권사 신용공여 등을 포함한 기타대출(잔액 684조 4000억원)이 8조 2000억원 증가했다. 대출 창구별로는 예금 은행에서 가계대출(잔액 993조 7000억원)이 지난 3개월간 19조 3000억원 늘었다. 주담대 16조원, 기타대출이 3조 3000억원 각각 불었다. 상호금융·상호저축은행·신용협동조합 등 비은행 예금취급기관의 가계대출(잔액 314조 2000억원)도 3조원 증가했다. 대출 한도를 6억원으로 막은 6·27 부동산 대책이 나왔지만 주택 구입용 주담대는 2~3개월 정도 시차를 두고 발생하기 때문에 3분기 대출 증가폭도 커질 수 있다. 한은 측은 향후 가계신용 전망에 대해 “주택 매매 거래가 지난 6월까지 높은 수준을 유지한 만큼 주택 구입용 주담대를 중심으로 당분간 높은 증가세를 보일 수 있다”고 내다봤다.
  • 2분기 가계빚 1952조 8000억원으로 역대 최대…주담대 ‘영끌’로 증가폭 확대

    2분기 가계빚 1952조 8000억원으로 역대 최대…주담대 ‘영끌’로 증가폭 확대

    올해 2분기 가계빚이 약 1953조원에 달해 지난 1분기에 이어 다시 역대 최대치를 경신했다. 6·27 대출 규제 직전 영혼까지 끌어모아 주택을 구매한다는 ‘영끌’과 대출로 주식에 투자하는 ‘빚투’가 급증한 탓이다. 특히 2분기 가계빚 증가 규모는 1분기보다 10배가량 크게 확대됐다. 한국은행이 19일 발표한 ‘2025년 2분기 가계신용(잠정)’ 통계에 따르면 지난 6월 말 기준 가계신용 잔액은 1952조 8000억원으로 집계됐다. 2002년 4분기 관련 통계 공표 이래 가장 큰 규모다. 전 분기(1928조 3000억원)에 2조 3000억원 늘어난 것과 비교해 24조 6000억원이나 늘어 10배 이상 폭증했다. 분기 증가 폭은 35조원 증가한 2021년 3분기 이후 최대 규모다. 가계신용은 가계가 은행·보험사·대부업체·공적 금융기관 등에서 받은 대출에 결제 전 카드 사용 금액(판매신용)까지 더한 ‘포괄적 가계 부채’를 말한다. 우리나라 가계신용은 지난해 1분기 3조 1000억원 줄었지만, 한 분기 만에 반등한 뒤 올해 2분기까지 다섯 분기 연속 증가세를 이어갔다. 김민수 한은 금융통계팀장은 가계대출이 증가한 배경에 대해 “2월 이후 주택매매 거래량이 크게 늘어 시차를 두고 주택담보대출(주담대)에 영향을 미쳤다”면서 “은행 등의 신용대출이 증가한 데다 2분기 주가가 큰 폭으로 반등해 증권사 신용공여도 급증하면서 기타대출 역시 늘었다”고 설명했다. 실제로 가계신용 중 판매신용(카드 대금)을 뺀 가계대출만 보면, 2분기 말 잔액은 1832조 6000억원으로 전 분기 말(1809조 5000억원)보다 23조 1000억원 불었다. 증가액은 전 분기(3조 9억원 증가)의 약 6배에 이른다. 주담대(잔액 1148조 2000억원)가 14조 9000억원 늘었고, 신용대출과 증권사 신용공여 등을 포함한 기타대출(잔액 684조 4000억원)이 8조 2000억원 증가했다. 대출 창구별로는 예금은행에서 가계대출(잔액 993조 7000억원)이 지난 3개월간 19조 3000억원 늘었다. 주담대 16조원, 기타대출 3조 3000억원 각각 불었다. 상호금융·상호저축은행·신용협동조합 등 비은행예금취급기관의 가계대출(잔액 314조 2000억원)도 3조원 증가했다. 대출 한도를 6억원으로 막은 6·27 부동산 대책이 나왔지만 주택구입용 주담대는 2~3개월 정도 시차를 두고 일어나기 때문에 3분기 대출 증가폭도 커질 수 있다. 한은 측은 향후 가계신용 전망에 대해 “주택매매 거래가 지난 6월까지 높은 수준을 유지한 만큼 주택구입용 주담대를 중심으로 당분간 높은 증가세를 보일 수 있다”고 내다봤다.
  • 예금담보대출 10일 새 900억 급증… 금융위 “가계대출 안정” 자화자찬

    금융당국이 ‘6·27 대책’ 이후 가계대출 증가 규모가 현재까지 안정적인 수준을 유지하고 있고 전세시장 불안 요인도 크지 않다는 평가를 내놨다. 반면 대출 규제로 자금을 구하기 어려워진 이들이 예금담보대출(예담대)까지 끌어 쓰며 주요 은행 예담대 잔액은 최근 열흘 새 900억원 가까이 늘었다. 금융위원회는 13일 정부서울청사에서 관계기관 합동 가계부채 점검회의를 열고 “7월 주택담보대출과 기타대출 등의 증가세가 모두 둔화한 것은 6·27 가계부채 관리 강화 방안과 3단계 스트레스 총부채원리금상환비율(DSR) 시행의 효과가 나타나고 있기 때문”이라고 밝혔다. 금융위에 따르면 지난달 전 금융권 가계대출은 전월 대비 2조 2000억원 증가해 3월(+7000억원) 이후 가장 낮은 수준을 나타냈다. 주담대는 한 달 사이 4조 1000억원 늘어 전월(6조 1000억원) 대비 증가세가 둔화했다는 설명이다. 금융위가 내놓은 이 규제들로 은행권 주담대와 신용대출 받기가 빡빡해지면서 정작 자금이 필요한 이들은 ‘솟아날 구멍’을 찾아 나선 모습이다. KB국민·신한·하나·우리·NH농협은행 등 5대 시중은행의 지난 11일 기준 예담대 잔액은 6조 1402억원으로 전월 말 대비 897억원이나 급증했다. 예담대 잔액은 지난 2월까지는 감소세였고, 3월 이후에도 월 증가폭이 200억~500억원대 수준이었다. 이달엔 약 열흘치 증가분이 지난 한 달 증가분(480억원)의 두 배에 가깝다. 예담대는 돈이 급할 때 기존 예금을 해약하지 않고 이를 담보로 예치금액의 90~100% 범위에서 대출받을 수 있는 상품이다. 대출금리도 예금금리보다 1~1.5% 포인트 비싸지만 신규 취급 시 차주별 DSR 규제를 적용받지 않아 추가 대출이 나오지 않는 이들의 수요가 몰린 것으로 풀이된다. 11일 기준 5대 은행 신용대출 잔액은 104조 3473억원으로 전월 말보다 3786억원 늘었다. 지난달엔 전월 대비 4334억원 감소했던 것과 비교하면 증가세로 전환했다. 금융위는 대출 규제에도 수도권 곳곳에서 아파트 신고가 경신이 이어지며 주간 상승률이 다시 오름세를 보이는 데 대해선 “신고가 신고 이후 철회 등을 통해 인위적으로 가격 상승을 부추기는 시장교란 불법행위를 집중 점검할 계획”이라고 밝혔다. 오정근 한국금융정보통신기술(ICT)융합학회장은 “기업은 주식시장에서 자금을 조달할 수도 있지만, 일반 서민들은 1억~2억원 마련하기가 하늘의 별 따기”라며 “금융당국은 대출을 줄였다고 자화자찬할 때가 아니라 이런 현실을 점검하고 서민이 질 낮은 대출로 내몰리지 않도록 해결책을 모색해야 한다”고 했다.
  • 가계빚 6.5조 급증… 10개월 만에 최대 증가폭

    지난달 은행을 포함한 전 금융권의 가계대출이 6조 5000억원 늘며, 지난해 8월(9조 7000억원) 이후 10개월 만에 최대 증가폭을 기록했다. 금융위원회가 9일 발표한 ‘2025년 6월 가계대출 동향’에 따르면, 주택담보대출이 전월 대비 6조 2000억원, 기타대출은 3000억원 각각 증가했다. 수도권을 중심으로 주택가격 상승 기대감이 확산된 데다, 7월부터 시행되는 총부채원리금상환비율(DSR) 규제 강화 전 대출을 받으려는 ‘막차 수요’가 맞물린 결과다. 금융위는 5~6월 주택 매매 계약이 시차를 두고 대출 증가로 반영되고 있다며, 이러한 추세가 7~8월까지 이어질 수 있다고 전망했다. 정부는 이날 권대영 금융위 사무처장 주재로 관계기관 합동 ‘가계부채 점검회의’를 열고, 가계대출 증가세와 대응책 이행 현황을 점검했다. 회의에는 기획재정부, 국토교통부, 국세청, 금융감독원, 한국은행과 주요 시중은행 등이 참석했다. 정부는 부동산 시장의 불법·이상 거래에 대해 강력 대응한다는 방침이다. 사업자대출이 실제 용도대로 쓰였는지 전수조사하고, 위반 시 대출 회수 및 신규 대출 제한 조치를 취하기로 했다. 가계대출 총량 목표가 기존의 절반 수준으로 낮아진 만큼, 금융회사별 월·분기 단위 점검도 실시한다. 자금출처가 불분명하거나 허위 계약이 의심되는 경우 수사 의뢰 등 무관용 원칙으로 대응하고, 전입 의무(6개월) 등 갭투자 방지 대책 이행 여부 위반 시엔 대출을 회수한다.
위로